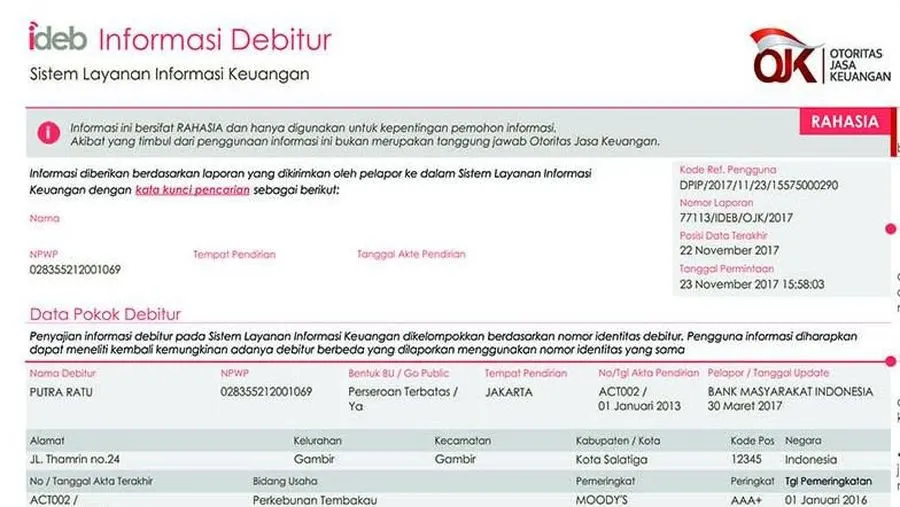
Integrasi data pembiayaan di sektor jasa keuangan kian ketat setelah Otoritas Jasa Keuangan (OJK) mewajibkan penyelenggara pinjaman daring (P2P lending) melapor ke Sistem Layanan Informasi Keuangan (SLIK). Kebijakan ini mengubah lanskap penilaian kredit secara signifikan dibandingkan periode sebelumnya, saat catatan pinjaman daring kerap diabaikan debitur hingga memicu persoalan finansial di kemudian hari.
Dampak riwayat pinjaman daring yang buruk telah menjadi batu sandungan nyata bagi masyarakat. Asosiasi Real Estate Indonesia (REI) mencatat sekitar 40 persen pengajuan kredit pemilikan rumah (KPR) sempat ditolak perbankan akibat catatan buruk dari tunggakan pinjol. Catatan kredit di SLIK—yang sebelumnya dikenal sebagai BI Checking—bahkan merambah ke dunia kerja setelah sejumlah pencari kerja dilaporkan gagal memperoleh pekerjaan lantaran terganjal skor kredit macet.
Memahami Skala Skor Kredit di SLIK OJK
Penilaian riwayat debitur di SLIK OJK terbagi ke dalam lima tingkatan skor. Skor 1 menunjukkan riwayat pembayaran paling lancar dan sehat, sedangkan skor 5 menandakan posisi kredit macet. Lembaga perbankan umumnya hanya meloloskan permohonan kredit bagi nasabah dengan kategori skor 1 dan 2. Nasabah yang terjerembap di skor 3, 4, dan 5 diwajibkan melakukan pemulihan catatan sebelum dapat mengajukan pinjaman kembali.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Untuk memeriksa status kolektibilitas secara mandiri, debitur dapat mengakses laman resmi idebku.ojk.go.id tanpa harus mendatangi kantor OJK.
Langkah Memperbaiki Catatan Kolektibilitas
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK Agusman menjelaskan bahwa pembaruan data SLIK terbuka bagi peminjam yang telah menyelesaikan kewajibannya. Apabila terdapat tunggakan pembiayaan, pelunasan utang yang tertunda menjadi langkah mutlak untuk memulihkan skor kredit.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Setelah kewajiban diselesaikan, pembaruan data di dalam sistem SLIK OJK lazimnya membutuhkan waktu maksimal 30 hari sejak tanggal pelunasan. Debitur yang membutuhkan percepatan administrasi untuk pengajuan fasilitas pembiayaan baru dapat meminta Surat Keterangan Lunas (SKL) dari pihak penyelenggara pinjaman atau lembaga keuangan terkait sebagai bukti resmi penyelesaian kewajiban.





