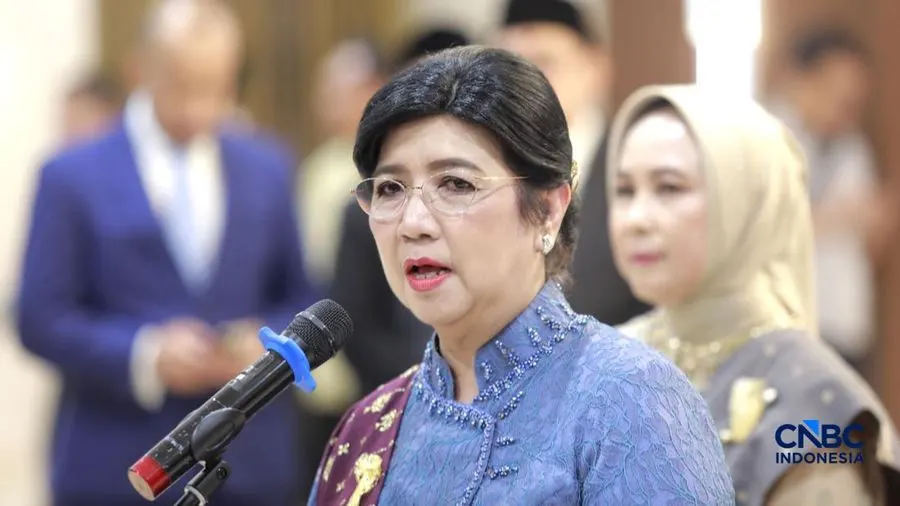
Bank Indonesia (BI) memperkuat kebijakan likuiditas perbankan guna memastikan ketersediaan dana tidak hanya tertahan di dalam sistem keuangan, melainkan tersalurkan langsung menjadi pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) serta sektor-sektor prioritas.
Langkah penguatan transmisi likuiditas ini ditempuh melalui sinergi lintas lembaga serta penyempurnaan Kebijakan Insentif Likuiditas Makroprudensial (KLM). Bank sentral secara resmi menaikkan batas insentif KLM dari yang sebelumnya 5,5% menjadi 6% terhitung mulai September 2026.
Berdasarkan catatan perbankan hingga awal Agustus 2026, total insentif likuiditas yang telah dikucurkan mencapai Rp446,5 triliun. Angka tersebut setara dengan 5,02% dari total penghimpunan Dana Pihak Ketiga (DPK) perbankan nasional.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Ruang Penyaluran Kredit dan Kinerja Perbankan
Meskipun aliran likuiditas terus digelontorkan, masih terdapat ruang ekspansi yang cukup lebar pada sektor pembiayaan. Hal ini terlihat dari besaran undisbursed loan, yakni porsi plafon kredit yang telah disetujui pihak bank namun belum ditarik sepenuhnya oleh para debitur.
Di sisi lain, tren pertumbuhan kredit saat ini berjalan merata pada berbagai kelompok perbankan, baik di kelompok bank milik negara (Himbara) maupun bank swasta nasional. Untuk memaksimalkan dampaknya ke sektor riil, penguatan pembiayaan UMKM membutuhkan kerja sama terpadu antara Komite Stabilitas Sistem Keuangan (KSSK), industri perbankan, dan para pemangku kepentingan terkait.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Ketahanan Sistem Keuangan dan Peran LPS
Kondisi industri perbankan nasional secara umum dinilai tetap dalam posisi yang sehat dan stabil. Ketahanan tersebut ditopang oleh permodalan yang kuat, tingkat risiko kredit yang terjaga rendah, serta pertumbuhan DPK yang berkesinambungan.
Dalam menjaga stabilitas sistem perbankan dan pengendalian biaya operasional, Lembaga Penjamin Simpanan (LPS) terus memanfaatkan instrumen Tingkat Bunga Penjaminan (TBP). Penetapan suku bunga penjaminan yang bergerak dinamis mengikuti kondisi suku bunga pasar berfungsi menjaga disiplin pasar sekaligus memastikan biaya dana (cost of funds) perbankan tetap terkendali dengan baik.





