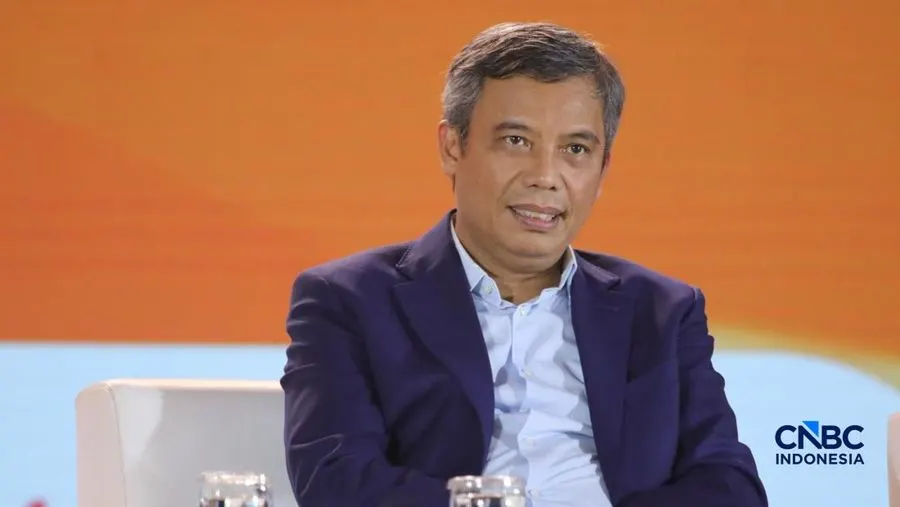
PT Bank Tabungan Negara (Persero) Tbk. (BBTN) merencanakan penyaluran Kredit Pemilikan Rumah (KPR) dengan jangka waktu atau tenor hingga 40 tahun. Kendati demikian, BTN saat ini masih menunggu terbitnya peraturan pelaksanaan dari Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) sebelum resmi mengeksekusi program pembiayaan tersebut.
Direktur Utama BTN Nixon L.P. Napitupulu menjelaskan bahwa pelaksanaan KPR bertenor 40 tahun belum dapat direalisasikan karena memerlukan kejelasan regulasi teknis. Mengingat durasi pinjaman yang berbeda dari produk standar, program ini biasanya mengacu pada Peraturan Menteri (Permen) Perumahan serta peraturan pelaksanaan yang dikeluarkan oleh BP Tapera.
Sebagai lembaga penyalur kredit perumahan, BTN menegaskan kewajibannya untuk selalu mematuhi seluruh peraturan pelaksanaan terkait program maupun kebijakan yang berlaku sebelum menyalurkan pembiayaan kepada masyarakat.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Kriteria Penerima KPR Tenor 40 Tahun
Nixon menekankan bahwa fasilitas KPR dengan tenor hingga 40 tahun ini ditujukan khusus bagi pembeli rumah pertama. Fasilitas pembiayaan jangka panjang tersebut difokuskan untuk program Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) atau rumah subsidi.
Masyarakat yang sudah tercatat memiliki aset rumah atas nama sendiri tidak diperkenankan untuk mengajukan fasilitas ini. Nixon menegaskan bahwa skema pembiayaan ini dirancang khusus bagi masyarakat Indonesia yang belum memiliki rumah tinggal.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Meringankan Angsuran dan Mendorong Daya Beli
Perpanjangan jangka waktu KPR hingga 40 tahun ditujukan agar besaran angsuran bulanan yang ditanggung debitur menjadi jauh lebih rendah. Beban cicilan yang lebih ringan diharapkan dapat mempermudah masyarakat dalam mencicil hunian mereka tanpa membebani keuangan harian secara berlebihan.
Selain meringankan nominal angsuran per bulan, skema pembiayaan ini juga diproyeksikan dapat mendongkrak daya beli masyarakat. Nixon menyampaikan bahwa penurunan beban cicilan menjadi salah satu instrumen efektif dalam mendorong daya beli publik sekaligus memperluas keterjangkauan akses kepemilikan rumah bersubsidi.





