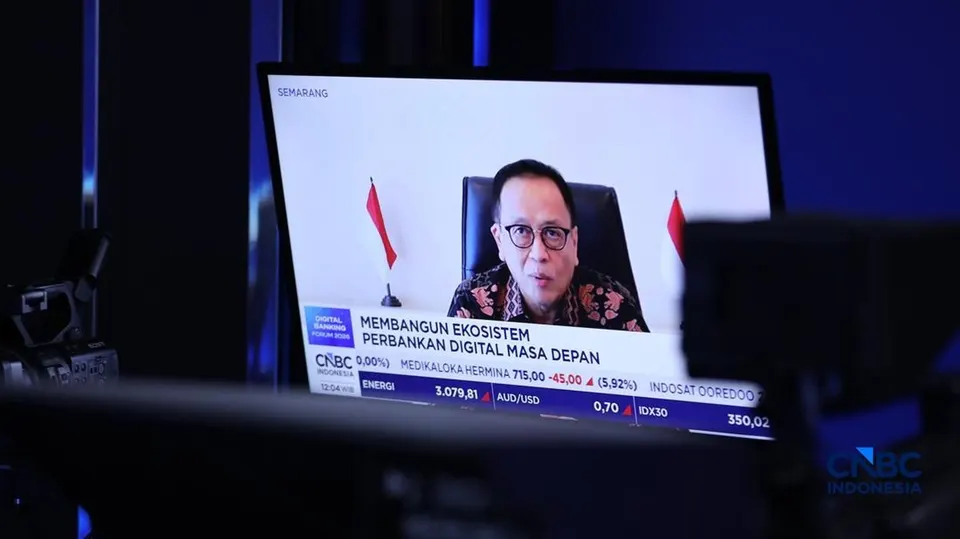
Pertumbuhan pemanfaatan teknologi keuangan digital di tanah air memasuki babak baru yang kian dinamis. Pergeseran kebiasaan transaksi masyarakat yang makin mengandalkan platform online menuntut industri perbankan nasional untuk bergerak lebih cepat dalam merespons kebutuhan pasar. Tanpa penyesuaian strategi operasional yang tepat, lembaga perbankan berisiko kehilangan peluang bisnis yang sangat besar di tengah maraknya ekosistem digital yang terus berkembang pesat.
Peta kekuatan ekonomi digital nasional ini disampaikan oleh Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae, dalam acara Power Lunch and Digital Bank Forum 2026 pada Kamis, 13 Agustus 2026. Data OJK mencatat bahwa 76% masyarakat Indonesia saat ini sudah tergolong mahir dan terbiasa dengan teknologi modern atau tech-savvy. Kelompok masyarakat yang mahir teknologi ini didominasi oleh Generasi X, Y, dan Z dengan porsi mencapai 29,1%, yang merupakan pengguna aktif layanan keuangan secara online. Di samping itu, ekonomi digital Indonesia diproyeksikan bakal tumbuh paling tidak sekitar 8 kali lipat menjadi sekitar Rp4.531 triliun pada 2030 mendatang, di mana sektor e-commerce diprediksi tetap memegang kendali utama dalam mendominasi pasar digital tersebut.
Tingginya penetrasi masyarakat yang tech-savvy menciptakan dampak signifikan bagi peta persaingan industri jasa keuangan. Perbankan kini dihadapkan pada tuntutan untuk menyajikan layanan perbankan digital yang serba cepat, aman, dan mudah diakses oleh konsumen dari berbagai generasi. Akan tetapi, tidak semua bank memiliki sumber daya finansial maupun kapabilitas teknologi yang memadai untuk melakukan transformasi digital secara mandiri dalam waktu singkat. Hambatan teknis ini dapat menghambat daya saing perbankan tradisional dalam menangkap ceruk pasar e-commerce yang tumbuh masif.
Jenius Catat Penggunaan Layanan di 188 Negara untuk Transaksi dan Valas
Untuk mengatasi kendala adaptasi tersebut, OJK mengimbau perbankan yang belum mampu bertransformasi digital secara mandiri agar segera mengambil langkah kolaborasi dengan perusahaan FinTech. Kemitraan strategis ini menjadi jalan keluar yang pragmatis bagi perbankan untuk mengejar ketertinggalan teknologi tanpa perlu membangun seluruh infrastruktur dari nol. Dengan menggandeng pelaku FinTech, bank dapat langsung memanfaatkan efisiensi sistem pemrosesan transaksi dan jangkauan ekosistem digital yang sudah berjalan.
Pelaksanaan langkah kolaborasi ini memerlukan tahapan eksekusi yang terstruktur bagi perbankan. Bank perlu memulai dengan melakukan pemetaan atas kebutuhan integrasi layanan serta memilih mitra FinTech yang legalitasnya terjamin. Selanjutnya, perbankan harus membangun integrasi sistem yang aman untuk menjamin kelancaran alur data dan transaksi keuangan nasabah. Aspek manajemen risiko bersama, pengawasan siber, dan perlindungan kerahasiaan data nasabah juga menjadi faktor krusial yang wajib dirumuskan secara matang dalam perjanjian kerja sama operasional tersebut.
Intip ke dalam 'Kos-kosan Barang' di DKI, Sewa Rp320.000-Tembus 7 Juta
Meskipun proyeksi nilai ekonomi digital yang mencapai Rp4.531 triliun pada 2030 menawarkan potensi yang sangat besar, realisasinya tidak terlepas dari berbagai ketidakpastian. Keberhasilan implementasi kerja sama perbankan dan FinTech akan sangat dipengaruhi oleh tingkat kesiapan infrastruktur komunikasi lokal, kepatuhan regulasi, serta stabilitas perekonomian makro. Oleh karena itu, perbankan diimbau untuk terus mengukur efektivitas kolaborasi secara berkala agar proses adaptasi digital dapat memberikan hasil optimal dan meminimalkan risiko operasional di masa mendatang.





