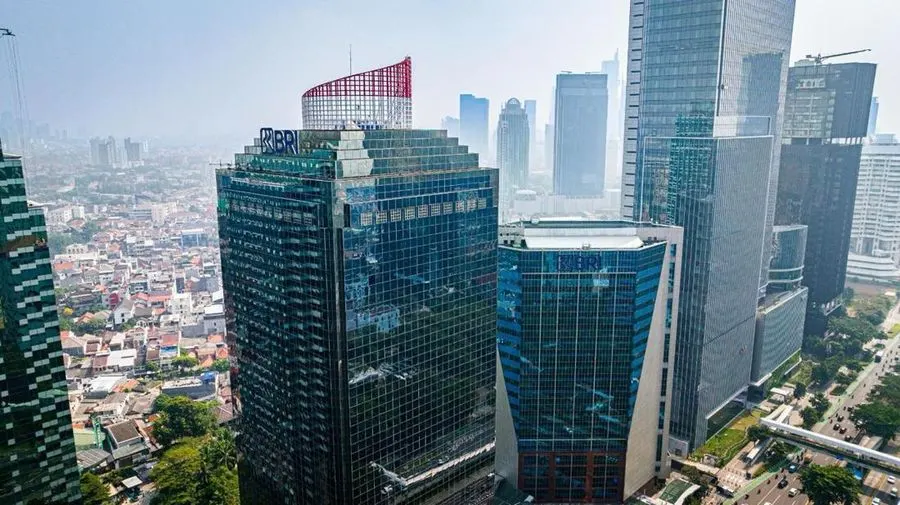
Kinerja PT Bank Rakyat Indonesia (Persero) Tbk (BRI) hingga Triwulan II 2026 mencatatkan penguatan fundamental keuangan yang solid. Pertumbuhan aset dan ekspansi pembiayaan yang diimbangi dengan perbaikan kualitas kredit memberikan ruang bagi perseroan untuk terus menjalankan fungsi intermediasi, terutama dalam menggerakkan sektor riil melalui segmen UMKM.
Total aset BRI hingga akhir Triwulan II 2026 mencapai Rp2.352 triliun, tumbuh sebesar 11,7% secara tahunan (year-on-year/yoy). Kinerja aset tersebut ditopang oleh akselerasi penyaluran kredit yang meningkat 16,2% yoy hingga menembus angka Rp1.646 triliun. Kombinasi pertumbuhan volume bisnis dan efisiensi operasional mendorong perolehan laba bersih BRI mencapai Rp31,2 triliun pada periode tersebut, atau tumbuh 17,5% yoy.
Dari sisi penghimpunan likuiditas, perseroan membukukan Dana Pihak Ketiga (DPK) sebesar Rp1.581 triliun, mencatat kenaikan 6,7% yoy. Pertumbuhan DPK ini diikuti oleh peningkatan komposisi dana murah, dengan rasio CASA yang menanjak dari 65,5% menjadi 67,6%. Sementara itu, tingkat likuiditas konsolidasi tetap terjaga di level memadai dengan Loan to Deposit Ratio (LDR) sebesar 90,8%.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Kinerja intermediasi tersebut diiringi dengan pengelolaan risiko yang terjaga. Kualitas aset BRI menunjukkan tren pemulihan, tecermin dari penurunan rasio Non-Performing Loan (NPL) dari 3,07% pada 2025 menjadi 2,9% pada Triwulan II 2026. Rasio Loan at Risk (LaR) juga mengalami perbaikan dari 9,6% pada akhir 2025 menjadi 9,1% pada akhir Triwulan II 2026.
Perbaikan profil risiko pinjaman ini turut menekan beban biaya pencadangan, di mana Cost of Credit (CoC) perseroan turun dari 3,4% pada akhir 2025 menjadi 3,1% pada akhir Triwulan II 2026. Dari sisi ketahanan modal, Capital Adequacy Ratio (CAR) BRI tercatat berada pada tingkat 21,5%.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Struktur permodalan yang kokoh dan rasio likuiditas yang berada pada level ideal tersebut memberikan keleluasaan bagi perseroan untuk terus memperluas jangkauan penyaluran kredit pada segmen usaha mikro, kecil, dan menengah (UMKM) yang menjadi bisnis inti perseroan.





