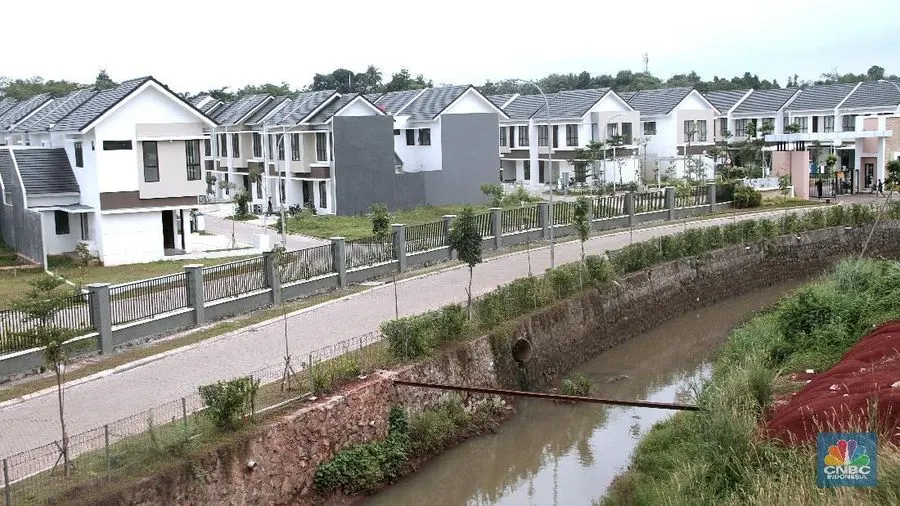
Lini masa media sosial belakangan ini diramaikan oleh maraknya tawaran take over atau over kredit Kredit Pemilikan Rumah (KPR) dengan harga sangat miring, bahkan tanpa memungut biaya pengganti sama sekali alias gratis. Fenomena melepas aset properti secara cuma-cuma ini mencerminkan tekanan finansial yang kian nyata dihadapi oleh para debitur perumahan.
Kondisi tersebut salah satunya dialami oleh Banana (bukan nama sebenarnya), seorang pemilik rumah di Kabupaten Bekasi. Ia rela menyerahkan unit rumahnya kepada pihak lain secara cuma-cuma, meski telah menggelontorkan uang cicilan lebih dari Rp200 juta selama empat tahun masa kredit berjalan.
Keputusan pahit itu bermula saat bisnis yang dirintis Banana gulung tikar dua tahun lalu, memicu penurunan pendapatan yang tajam dan tidak menentu. Di tengah kondisi keuangan yang goyah, ia sempat berupaya menjual rumah tersebut melalui jalur jual-beli konvensional selama dua tahun, namun tidak kunjung membuahkan hasil. Sementara itu, nilai cicilan KPR miliknya justru melonjak dari semula Rp4 jutaan per bulan menjadi Rp5,7 juta per bulan akibat penerapan suku bunga mengambang (floating) sebesar 8,97%.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Dengan sisa pokok pinjaman Rp577 juta dan sisa tenor 16 tahun, Banana akhirnya memilih langkah take over gratis guna menghentikan pengurasan tabungan sekaligus menjaga catatan riwayat kredit (BI checking) agar tetap berstatus lancar.
Jebakan Bunga Floating dan Pasar yang Stagnan
Senior Research Advisor Knight Frank Indonesia, Syarifah Syaukat, menjelaskan bahwa fenomena pelepasan KPR secara murah atau gratis ini berkaitan langsung dengan ketidakmampuan debitur menanggung lonjakan cicilan begitu masa bunga tetap (fixed rate) berakhir dan berganti menjadi bunga floating. Suku bunga floating yang berfluktuasi atau terus naik membuat beban bulanan terasa jauh lebih berat bagi debitur.
Kondisi tersebut diperparah oleh pasar properti residensial yang saat ini sedang mengalami stagnasi, ditambah tekanan ekonomi yang cukup menantang pada kelompok masyarakat menengah ke bawah. Situasi ini membuat opsi menjual rumah secara normal menjadi sangat sulit dan memakan waktu lama, sehingga penawaran potongan harga besar hingga opsi pengalihan gratis menjadi jalan keluar tercepat bagi pemilik rumah yang terdesak.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Skema Pindah Bank dan Biaya Tambahan
Dari sisi strategi finansial, Syarifah memaparkan bahwa memindahkan fasilitas KPR ke perbankan lain sebetulnya dapat menjadi cara untuk menunda masa bunga floating. Skema take over antarbank berpeluang mengubah beban bunga debitur dari jenjang floating yang bisa mencapai 13% menjadi bunga promosi berjenjang di bank baru dengan kisaran mulai dari 5,75%.
Kendati demikian, langkah pemindahan atau over kredit KPR memerlukan kecermatan penghitungan biaya. Proses pengalihan fasilitas KPR antarbank tetap membebankan sejumlah pengeluaran ekstra yang harus disiapkan oleh pihak pengambil alih maupun pelepas kredit, antara lain biaya penalti pelunasan, premi asuransi jiwa, biaya penilaian aset (appraisal), Akta Jual Beli (AJB), hingga biaya akad kredit perbankan baru.





