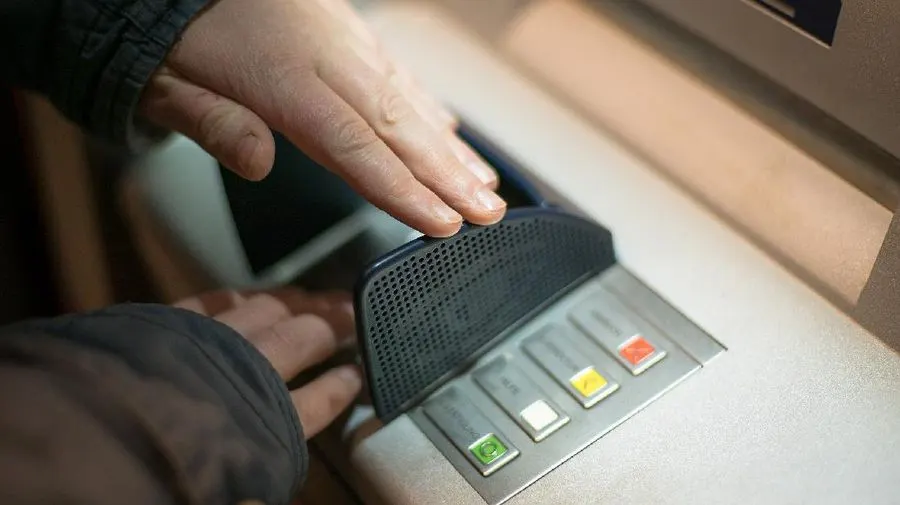
JAKARTA — Menyimpan saldo kas dalam jumlah terlampau besar di satu rekening bank dinilai membawa sejumlah risiko finansial dan keamanan. Sejumlah perencana keuangan mengingatkan bahwa dana tunai yang mengendap di rekening operasional utama sebaiknya dibatasi dalam batas waktu tertentu untuk menjaga keamanan dana dan nilai aset.
Menimbun terlalu banyak dana di satu tempat menyimpan berbagai ancaman, mulai dari kerentanan terhadap kejahatan siber, potensi kesalahan transaksi, hingga penurunan nilai riil uang akibat tergerus laju inflasi jika dibiarkan mengendap dalam jangka panjang tanpa diversifikasi ke instrumen lain.
Perencana keuangan bersertifikat asal Pennsylvania, Amerika Serikat, Jessica Goedtel, menjelaskan bahwa rekening tabungan kerap kali tidak memiliki perlindungan keamanan selengkap kartu kredit. Kondisi tersebut membuat dana yang tersimpan di rekening tabungan jauh lebih sulit untuk dikembalikan apabila rekening mengalami pembobolan.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Batas Maksimal Saldo Rekening Utama
Untuk meminimalkan potensi kerugian akibat kejahatan perbankan maupun inflasi, perencana keuangan Gregory Guenther menyarankan agar seseorang idealnya hanya menaruh dana untuk kebutuhan satu hingga dua minggu di rekening utama. Seluruh sisa dana yang dimiliki sebaiknya dialokasikan ke instrumen investasi yang lebih produktif.
Di sisi lain, sejumlah perencana keuangan secara umum merekomendasikan agar dana tunai yang dibiarkan mengendap di rekening transaksi cukup untuk menutupi kebutuhan hidup atau pembayaran tagihan rutin selama satu bulan penuh. Batasan ini dinilai pas untuk menjaga kelancaran arus kas harian tanpa membiarkan uang menganggur terlalu banyak di rekening transaksi yang rentan.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Pos Khusus untuk Dana Darurat
Kebutuhan di luar pengeluaran rutin bulanan disarankan untuk dipisahkan ke dalam pos tabungan darurat. Dana darurat dirancang secara khusus untuk mengantisipasi pengeluaran besar yang datang tak terduga, seperti biaya penanganan medis darurat hingga risiko hilangnya penghasilan akibat pemutusan hubungan kerja (PHK).
Para perencana keuangan merekomendasikan alokasi dana darurat disisihkan dalam kisaran tiga hingga enam bulan pengeluaran rutin. Penempatannya pun disarankan pada instrumen terpisah yang tetap likuid, seperti rekening tabungan berbunga tinggi, sehingga dana tetap aman, menghasilkan imbal hasil lebih baik, dan siap dicairkan sewaktu-waktu saat dibutuhkan.





