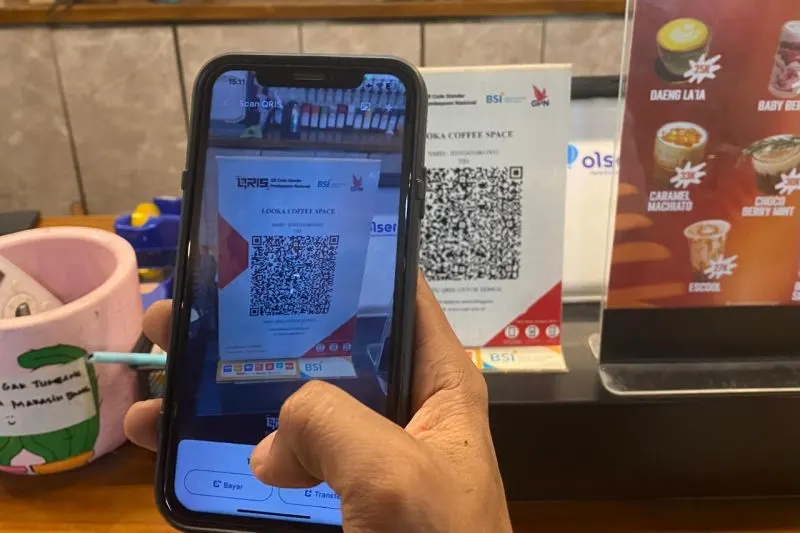
Bank Indonesia (BI) secara resmi mengumumkan perluasan kebijakan pembebasan tarif Merchant Discount Rate (MDR) Quick Response Code Indonesian Standard (QRIS) sebesar 0 persen bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Penetapan kebijakan ini dirancang untuk berlaku efektif mulai 1 Oktober 2026 di seluruh wilayah Indonesia. Pengumuman strategis tersebut disampaikan langsung oleh Pejabat Gubernur Sementara Bank Indonesia Destry Damayanti di Jakarta pada hari Senin, 17 Agustus 2026, sebagai bagian dari upaya berkesinambungan bank sentral dalam memperkuat ekosistem transaksi nontunai di tanah air.
Kebijakan pembebasan tarif MDR QRIS ini dihadirkan dengan tujuan utama menciptakan efisiensi biaya transaksi bagi para pelaku usaha. Destry Damayanti menjelaskan bahwa kebijakan biaya nol persen tersebut memberikan ruang efisiensi transaksi yang lebih leluasa kepada para pelaku usaha di sektor riil. Dengan berkurangnya beban biaya transaksi operasional, manfaat ekonomi digital diharapkan dapat mengalir secara lebih luas, merata, dan semakin inklusif bagi seluruh lapisan masyarakat di berbagai penjuru nusantara.
Dalam lanskap industri keuangan digital Indonesia, penyesuaian tarif MDR QRIS menjadi pedoman operasional yang sangat krusial, baik bagi merchant sebagai penerima pembayaran maupun bagi lembaga Penyedia Jasa Pembayaran (PJP). Kebijakan terbaru ini menuntut seluruh ekosistem pembayaran nasional untuk menyelaraskan sistem pencatatan dan pemrosesan transaksinya sesuai dengan skema nominal dan batasan persentase yang telah ditetapkan oleh Bank Indonesia menjelang tanggal pemberlakuan efektif pada 1 Oktober 2026.
Mengenal Merchant Discount Rate (MDR) dan Mekanisme Pembayaran QRIS
Instrumen pembayaran Quick Response Code Indonesian Standard (QRIS) telah menjadi salah satu terobosan penting dalam modernisasi sektor keuangan dan sistem pembayaran ritel di Indonesia. Melalui integrasi kode QR yang terstandardisasi secara nasional, QRIS menghubungkan berbagai aplikasi perbankan dan dompet digital dalam satu jaringan yang saling terhubung. Di balik kemudahan transaksi nontunai tersebut, terdapat komponen biaya pemrosesan yang dikenal dengan istilah Merchant Discount Rate atau MDR QRIS.
Secara definitif, MDR QRIS merupakan biaya jasa yang dikenakan kepada pihak merchant atau pemilik usaha oleh pihak Penyedia Jasa Pembayaran (PJP) pada saat memproses transaksi pembayaran nontunai menggunakan QRIS. Biaya MDR ini mencerminkan kompensasi atas layanan teknologi pemrosesan data, pemeliharaan infrastruktur jaringan, keamanan sistem, serta interkoneksi antarlembaga pembayaran yang disediakan oleh PJP agar setiap transaksi pelanggan di kasir merchant dapat terselesaikan secara seketika dan andal.
Sebagai regulator sistem pembayaran nasional, Bank Indonesia memegang kewenangan penuh dalam mengatur dan menetapkan batas besaran MDR QRIS di Indonesia. Pengaturan tarif MDR oleh bank sentral ini bertujuan untuk memastikan keseimbangan antara keberlanjutan bisnis industri Penyedia Jasa Pembayaran dan perlindungan terhadap keberlangsungan usaha para pelaku usaha, terutama pelaku usaha berskala mikro, kecil, dan menengah yang menjadi tulang punggung perekonomian nasional.
Ketentuan Tarif MDR 0 Persen untuk Merchant Usaha Mikro (UMI)
Dalam struktur kebijakan tarif QRIS yang disempurnakan oleh Bank Indonesia, merchant kategori Usaha Mikro (UMI) kembali memperoleh perhatian utama melalui keberlanjutan insentif tarif transaksi. Berdasarkan ketentuan yang berlaku efektif per 1 Oktober 2026, Bank Indonesia secara resmi melanjutkan dan mempertahankan kebijakan tarif MDR sebesar 0 persen bagi merchant kategori Usaha Mikro.
Pemberlakuan MDR 0 persen untuk merchant Usaha Mikro (UMI) ini berlaku khusus untuk transaksi pembayaran dengan nilai nominal sampai dengan Rp500.000 per transaksi. Melalui ketentuan ini, para pedagang mikro yang melayani pembelian ritel harian di bawah ambang batas Rp500.000 tidak akan dikenakan pemotongan biaya MDR sepeser pun oleh Penyedia Jasa Pembayaran saat menerima dana pembayaran dari para pembeli.
Keberlanjutan kebijakan MDR 0 persen hingga batas nominal Rp500.000 bagi kategori Usaha Mikro memberikan dampak yang sangat langsung terhadap perlindungan pendapatan para pedagang kecil. Pelaku usaha mikro seperti pedagang pasar tradisional, warung makan skala mikro, toko kelontong, maupun penyedia jasa harian dapat menerima pembayaran digital secara utuh tanpa ada potongan saldo, sehingga arus kas harian usaha mikro tetap terjaga secara optimal.
Skema Tarif Transaksi di Atas Rp500.000 pada Kategori Usaha Mikro
Selain mempertahankan pembebasan biaya bagi transaksi bernilai hingga Rp500.000, Bank Indonesia juga menetapkan ketentuan tarif yang jelas bagi transaksi pada merchant kategori Usaha Mikro (UMI) yang melampaui batas nominal tersebut. Untuk nominal transaksi reguler yang lebih dari Rp500.000 dalam satu kali pembayaran, merchant kategori Usaha Mikro dikenakan tarif MDR sebesar 0,3 persen.
Pengenaan tarif MDR 0,3 persen untuk nilai transaksi di atas Rp500.000 pada kelompok Usaha Mikro tetap dirancang dengan persentase yang rendah dan proporsional. Besaran tarif 0,3 persen ini memastikan bahwa meskipun transaksi yang diproses memiliki nominal yang lebih tinggi, beban biaya transaksi yang dikenakan oleh Penyedia Jasa Pembayaran kepada pemilik usaha mikro tetap berada dalam batas kewajaran dan tidak menggerus keuntungan usaha secara berlebihan.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Adanya pembagian batasan nilai nominal transaksi ini memberikan diferensiasi yang adil dan terukur. Skema ini memastikan perlindungan penuh tanpa biaya bagi transaksi bernilai kecil yang menjadi mayoritas perputaran modal usaha mikro harian, sekaligus menyediakan struktur biaya pemrosesan yang sangat terjangkau saat merchant memproses transaksi dengan nilai yang lebih besar.
Perluasan MDR 0 Persen untuk Kategori Usaha Kecil, Menengah, dan Besar
Pembaruan paling fundamental dalam kebijakan yang diumumkan oleh Bank Indonesia pada pertengahan Agustus 2026 adalah perluasan cakupan tarif MDR 0 persen ke seluruh kategori merchant lainnya di luar kelompok usaha mikro. Terhitung mulai 1 Oktober 2026, pembebasan tarif MDR 0 persen tidak lagi hanya dinikmati secara eksklusif oleh Usaha Mikro, melainkan juga diperluas ke seluruh merchant kategori usaha kecil, usaha menengah, hingga usaha berskala besar.
Dalam skema perluasan kebijakan ini, seluruh merchant pada kategori usaha kecil, menengah, dan besar dibebaskan dari biaya MDR, atau dikenakan tarif MDR sebesar 0 persen, untuk setiap transaksi pembayaran dengan nilai nominal sampai dengan Rp100.000. Sebelum berlakunya penyesuaian aturan ini, transaksi sampai dengan Rp100.000 pada kategori usaha kecil, menengah, dan besar tersebut dikenakan tarif MDR sebesar 0,7 persen.
Penurunan tarif MDR dari yang sebelumnya 0,7 persen menjadi 0 persen untuk transaksi hingga nominal Rp100.000 memberikan stimulus efisiensi yang signifikan bagi berbagai unit usaha non-mikro. Pelaku usaha kecil dan menengah seperti kedai makanan, kafe, gerai retail harian, dan usaha jasa lainnya yang rutin menerima pembayaran bernilai kecil di bawah Rp100.000 kini dapat menikmati efisiensi biaya pemrosesan transaksi yang setara dengan sektor mikro.
Perluasan relaksasi tarif MDR ini dirancang untuk semakin mendorong adopsi Quick Response Code Indonesian Standard di berbagai lini bisnis retail secara lebih luas. Dengan ditiadakannya biaya MDR pada transaksi hingga Rp100.000, para pemilik usaha kecil, menengah, dan besar memiliki motivasi yang jauh lebih tinggi untuk mengarahkan pelanggannya bertransaksi secara nontunai menggunakan kode QRIS.
Larangan Tegas Pembebanan Biaya MDR QRIS kepada Konsumen
Dalam pelaksanaan transaksi pembayaran menggunakan QRIS, Bank Indonesia menegaskan aspek perlindungan konsumen sebagai aturan fundamental yang tidak boleh dilanggar oleh pihak mana pun. Bank Indonesia secara tegas menyatakan bahwa biaya Merchant Discount Rate (MDR) merupakan biaya yang sepenuhnya wajib ditanggung oleh pihak merchant dan sama sekali tidak boleh dialihkan atau dibebankan kepada konsumen atau pembeli.
Berdasarkan regulasi resmi yang berlaku, pemilik usaha dilarang keras menambahkan biaya ekstra, biaya layanan, maupun biaya administrasi tambahan kepada pembeli yang memilih melakukan pembayaran via QRIS. Pelarangan ini mencakup praktik penambahan biaya tetap, seperti pengenaan biaya admin sebesar Rp1.000 kepada konsumen saat memindai kode QRIS di kasir.
Ketetapan mengenai larangan pembebanan MDR kepada konsumen ini berlaku secara menyeluruh tanpa pengecualian, baik untuk transaksi Usaha Mikro di atas nominal Rp500.000 maupun untuk seluruh transaksi pada kategori usaha kecil, menengah, dan besar. Seluruh ketentuan ini berlaku mengikat di seluruh daerah di Indonesia, mulai dari pusat perekonomian di Jakarta hingga ke berbagai kota dan daerah seperti Kendari di Sulawesi Tenggara.
Bank Indonesia menegaskan bahwa hak konsumen adalah membayar tepat sesuai dengan nilai nominal harga produk, barang, atau jasa yang tertera tanpa adanya pungutan tambahan dari sistem pemrosesan QRIS. Oleh karena itu, Penyedia Jasa Pembayaran (PJP) memiliki kewajiban untuk terus mengawasi seluruh merchant mitranya guna memastikan prinsip transaksi yang bersih dari biaya tambahan kepada konsumen ini ditegakkan dengan disiplin.
Landasan Strategis Blueprint Sistem Pembayaran Indonesia (BSPI) 2030
Seluruh perumusan dan penyempurnaan kebijakan sistem pembayaran nasional, termasuk pembaruan skema tarif MDR QRIS, memiliki landasan arah strategis yang bertumpu pada cetak biru Blueprint Sistem Pembayaran Indonesia (BSPI) 2030. Bank Indonesia memosisikan BSPI 2030 sebagai panduan komprehensif dalam mengoptimalkan bauran kebijakan sistem pembayaran di tanah air.
Sebagaimana disampaikan oleh Ryan Rizaldy dari Departemen Kebijakan Sistem Pembayaran Bank Indonesia, bank sentral terus mengoptimalkan bauran kebijakan sesuai arahan Blueprint Sistem Pembayaran Indonesia (BSPI) 2030 untuk menjaga stabilitas sistem keuangan sekaligus mendukung pertumbuhan ekonomi nasional. Langkah ini memperlihatkan komitmen Bank Indonesia dalam menyeimbangkan fungsi pengawasan moneter dengan fungsi akselerasi pembangunan ekonomi riil.
Dugaan ABG di Jakbar Dicabuli Pemuda Usia 23 Tahun, Polisi Periksa Sejumlah Saksi
Kerangka BSPI 2030 menempatkan integrasi dan standardisasi infrastruktur pembayaran digital, seperti Quick Response Code Indonesian Standard, sebagai salah satu pilar utama transformasi digital Indonesia. Melalui bauran kebijakan tarif yang terukur dan berpihak kepada sektor usaha produktif, BSPI 2030 mengarahkan sistem pembayaran nontunai agar mampu menjangkau seluruh segmen pelaku usaha dari tingkat mikro hingga korporasi besar secara teratur, aman, dan efisien.
Optimalisasi kebijakan ini menegaskan bahwa digitalisasi pembayaran bukan sekadar perubahan instrumen dari uang tunai menjadi nontunai, melainkan sarana strategis untuk meningkatkan daya saing perekonomian Indonesia. Dengan menyelaraskan struktur tarif MDR bersama target jangka panjang BSPI 2030, Bank Indonesia memastikan bahwa ekosistem keuangan nasional tetap kokoh dan adaptif menghadapi perkembangan zaman.
Efisiensi Biaya Transaksi dan Penguatan Inklusivitas Ekonomi Digital Nasional
Efisiensi biaya transaksi yang dihadirkan melalui pembebasan tarif MDR 0 persen bagi transaksi mikro hingga Rp500.000 serta perluasan MDR 0 persen untuk transaksi hingga Rp100.000 pada kategori usaha kecil, menengah, dan besar memberikan dorongan nyata bagi perluasan inklusi ekonomi digital nasional. Efisiensi ini meminimalkan hambatan finansial yang selama ini kerap menjadi pertimbangan bagi pelaku usaha dalam beralih ke sistem pembayaran digital.
Bagi para pelaku UMKM, ketiadaan potongan biaya transaksi pada batas nilai tertentu memungkinkan pengelolaan modal kerja harian menjadi lebih leluasa dan terencana. Pelaku usaha dapat menerima hasil penjualan secara utuh dan mengalokasikan sumber daya mereka untuk pengembangan operasional usaha tanpa perlu khawatir terbebani oleh biaya pemrosesan nontunai.
Kondisi ini pada akhirnya mempercepat penetrasi ekonomi digital di seluruh lapisan masyarakat Indonesia. Ketika pelaku usaha mikro dan kecil merasakan manfaat ekonomi yang nyata dari sistem pembayaran nontunai yang efisien, kepercayaan terhadap ekosistem digital akan semakin menguat, sehingga mendorong partisipasi ekonomi yang lebih luas, berdaya saing, dan berkelanjutan menuju pencapaian target BSPI 2030.
Rangkuman Struktur Kebijakan Skema Tarif MDR QRIS Bank Indonesia
Sebagai panduan ringkas dan komprehensif bagi para pelaku usaha, Penyedia Jasa Pembayaran (PJP), serta masyarakat luas mengenai aturan yang mulai berlaku efektif per 1 Oktober 2026, berikut adalah rangkuman resmi skema tarif MDR QRIS yang ditetapkan oleh Bank Indonesia:
1. Kategori Merchant Usaha Mikro (UMI): - Transaksi pembayaran dengan nominal sampai dengan Rp500.000: Dikenakan tarif MDR sebesar 0 persen (bebas biaya). - Transaksi pembayaran reguler dengan nominal lebih dari Rp500.000: Dikenakan tarif MDR sebesar 0,3 persen.
1. Kategori Seluruh Merchant Lainnya (Usaha Kecil, Menengah, dan Besar): - Transaksi pembayaran dengan nominal sampai dengan Rp100.000: Dikenakan tarif MDR sebesar 0 persen (mengalami penurunan dari tarif sebelumnya yang sebesar 0,7 persen). - Transaksi pembayaran dengan nominal di atas batas ambang tersebut tetap mengikuti ketentuan tarif kategori yang berlaku bagi merchant bersangkutan.
1. Ketentuan Pembebanan Biaya Transaksi: - Biaya MDR QRIS pada seluruh nominal dan kategori usaha sepenuhnya menjadi tanggung jawab pihak merchant dan dilarang keras untuk dibebankan kepada konsumen atau pembeli dalam bentuk pungutan tambahan apa pun.
Melalui struktur kebijakan tarif yang jelas dan terarah ini, Bank Indonesia menegaskan komitmennya dalam menghadirkan sistem pembayaran digital Quick Response Code Indonesian Standard yang inklusif, efisien, dan memberikan perlindungan nyata bagi seluruh konsumen serta pelaku usaha di tanah air.





