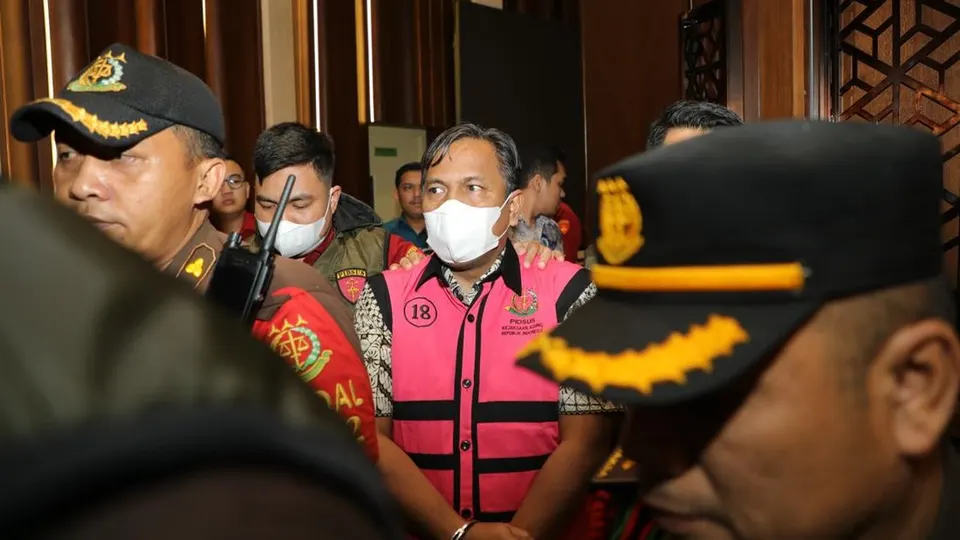
Tim Penyidik pada Jaksa Agung Muda Bidang Tindak Pidana Khusus Kejaksaan Agung menetapkan dua orang penyelenggara negara sebagai tersangka dalam kasus dugaan tindak pidana korupsi terkait skema transfer pricing yang melibatkan PT Toba Pulp Lestari Tbk. Penyidikan perkara tindak pidana korupsi ini menyasar dugaan pelanggaran hukum yang berlangsung dalam rentang tahun 2008 hingga 2025. Dua pejabat yang ditetapkan sebagai tersangka adalah BP dan SR, yang keduanya bertindak sebagai Penyelenggara Negara dengan posisi Supervisor Pemeriksaan Pajak. Usai penetapan tersangka pada Rabu, 12 Agustus 2026, kedua tersangka langsung menjalani penahanan selama 20 hari ke depan di Rumah Tahanan Negara Salemba Cabang Kejaksaan Agung.
Penetapan status hukum terhadap kedua supervisor pemeriksaan pajak tersebut disampaikan secara resmi oleh Kepala Pusat Penerangan Hukum Kejaksaan Agung, Anang Supriatna, dalam siaran pers pada Kamis, 13 Agustus 2026. Penetapan tersangka ini dilakukan setelah Tim Penyidik menggelar serangkaian pemeriksaan terhadap 111 orang saksi. Di samping pemeriksaan saksi, penyidik juga melakukan penyitaan terhadap berbagai dokumen serta barang bukti elektronik yang telah mendapatkan persetujuan penyitaan dari Pengadilan Negeri, serta menyusun notulensi ekspose bersama ahli perhitungan kerugian keuangan negara.
Bisik-bisik Ambang Batas Parlemen 5% dari Pertemuan Ketum Koalisi
Pengungkapan perkara ini menyoroti bagaimana skema transfer pricing dimanfaatkan oleh PT Toba Pulp Lestari Tbk, perusahaan yang bergerak di bidang industri pengolahan bubur kertas (pulp) dan perhutanan, untuk menekan kewajiban perpajakan. Sejak tahun 2008, perusahaan tersebut melakukan penjualan ekspor produk pulp kepada entitas yang terafiliasi dengan menerapkan modus under invoicing. Pada tahap ekspor dari Indonesia, produk dilaporkan sebagai paper grade pulp atau bleached hardwood kraft pulp (BHKP), padahal karakteristik kegunaan dan nilai pasar sebenarnya merupakan produk dissolving pulp. Selain ekspor, pada transaksi penjualan lokal periode 2008 sampai 2025, penjualan produk dissolving pulp kepada entitas afiliasi yaitu PT AP dan PT R secara melawan hukum dilaporkan dengan nama high alfa pulp. Rekayasa laporan tersebut berdampak pada penurunan nilai pajak badan yang seharusnya diterima oleh negara.
Praktik manipulasi perpajakan ini berjalan melalui keterlibatan oknum pengawas yang mengabaikan prosedur pemeriksaan baku. Pihak PT Toba Pulp Lestari Tbk meminta bantuan kepada Tersangka BP selaku supervisor pemeriksaan pajak untuk menangani pemeriksaan tahun pajak 2020 dan 2023. Sementara itu, bantuan untuk pemeriksaan tahun pajak 2024 ditujukan kepada Tersangka SR. Guna memenuhi permintaan dari pihak perusahaan, Tersangka BP dan Tersangka SR secara melawan hukum tidak melaksanakan fungsi pengawasan selaku supervisor. Saat menelaah Kertas Kerja Pemeriksaan/Pengawasan (KKP) dan Laporan Hasil Pemeriksaan (LHP), kedua tersangka tidak mendasarkan pada Audit Program yang telah disusun. Penyidik juga menemukan fakta bahwa Tersangka BP secara melawan hukum menerima sejumlah uang dari pihak PT Toba Pulp Lestari Tbk.
Kru KM Virgo Telepon Ibu Sebelum Kapal Terbalik di Laut Jawa
Perbuatan bersama antara pihak PT Toba Pulp Lestari Tbk dengan Tersangka BP dan Tersangka SR tersebut mengakibatkan penurunan pendapatan negara yang tidak sebagaimana mestinya sehingga merugikan keuangan negara. Saat ini, nilai pasti kerugian keuangan negara masih dalam proses penghitungan oleh Tim Auditor. Atas perbuatannya, penyidik menjerat para tersangka dengan sangkaan primair Pasal 603 juncto Pasal 20 huruf a atau c Undang-Undang RI Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 Undang-Undang RI Nomor 31 Tahun 1999 tentang Pemberantasan Tindak Pidana Korupsi juncto Undang-Undang Nomor 20 Tahun 2001. Selain itu, diterapkan pula sangkaan subsidair Pasal 604 juncto Pasal 20 huruf a atau c Undang-Undang Nomor 1 Tahun 2023 tentang KUHP juncto Pasal 18 Undang-Undang Nomor 31 Tahun 1999 juncto Undang-Undang Nomor 20 Tahun 2001.





