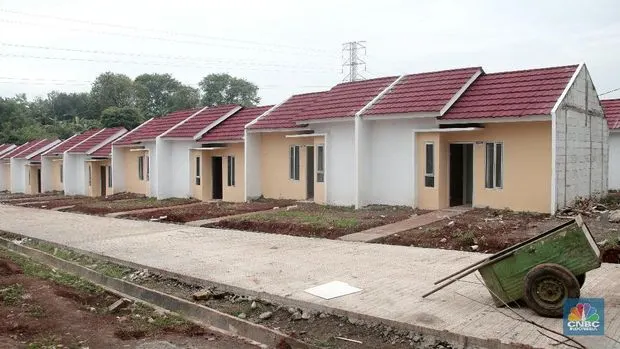
Lonjakan cicilan Kredit Pemilikan Rumah (KPR) setelah masa promo suku bunga berakhir kian menekan kondisi finansial debitur rumah komersial. Tidak sedikit pemilik hunian yang akhirnya menyerah membayar kewajiban bulanan, hingga memilih mengalihkan cicilan (take over) dengan harga murah, bahkan memberikannya secara cuma-cuma.
Merespons fenomena tersebut, pelaku industri perumahan mendorong pemerintah untuk turun tangan membatasi skema suku bunga mengambang (floating rate). Ketua Umum DPP Asosiasi Pengembang dan Pemasar Rumah Nasional (ASPRUMNAS), Syawali Pratama, mengusulkan adanya penetapan batas atas dan batas bawah yang tegas terhadap pergerakan suku bunga KPR perbankan.
Syawali menilai batas kenaikan suku bunga KPR idealnya dipatok maksimal naik hingga satu setengah atau dua kali lipat dari skema awal agar debitur tetap mampu melunasi kewajibannya.
Bisik-bisik Ambang Batas Parlemen 5% dari Pertemuan Ketum Koalisi
Skema Kenaikan Suku Bunga Floating dan Realitas Lapangan
Ketentuan perubahan suku bunga sebenarnya telah dimuat dalam dokumen resmi saat proses transaksi, yakni melalui Surat Pengikatan Perjanjian Jual Beli (PPJB) serta Surat Penegasan Persetujuan Penyediaan Kredit (SP3K). Namun, lonjakan beban di lapangan kerap melampaui kemampuan bayar konsumen ketika masa bunga tetap usai.
Pada praktiknya, perbankan otomatis menaikkan beban cicilan debitur saat memasuki tahun ketiga, keempat, hingga tahun keenam seiring kenaikan suku bunga acuan atau Sertifikat Bank Indonesia (SBI) serta biaya dana perbankan.
Syawali mencontohkan, debitur yang semula membayar cicilan di kisaran Rp3 juta hingga Rp4 juta per bulan pada masa promo bisa mengalami lonjakan tagihan hingga mencapai Rp10 juta per bulan pada tahun-tahun berikutnya. Beban yang berlipat ganda inilah yang kerap memicu gagal bayar.
Kru KM Virgo Telepon Ibu Sebelum Kapal Terbalik di Laut Jawa
Kebutuhan Intervensi Regulasi di Sektor Properti
Kepastian skema pembiayaan dinilai menjadi kunci utama untuk menjaga stabilitas ekosistem perumahan nasional. Ketiadaan batas kenaikan bunga mengambang yang terukur berisiko memperbanyak aset bermasalah di perbankan serta merugikan masyarakat berpenghasilan tetap yang berniat memiliki hunian jangka panjang.
Intervensi pemerintah dipandang mendesak agar regulasi perbankan dapat menyeimbangkan kepentingan bisnis penyalur kredit dengan kapasitas riil finansial para pembeli rumah.





