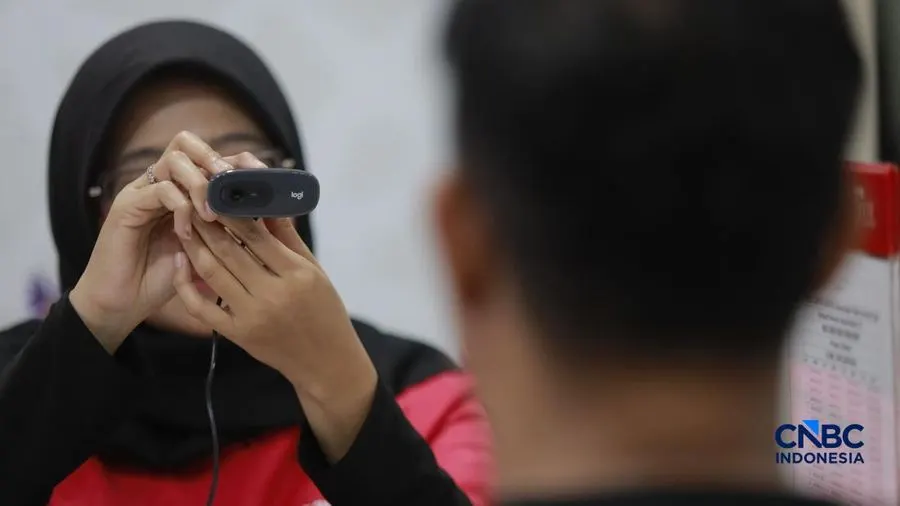
Penyelenggara pinjaman daring (pindar) kini memperluas pemanfaatan data alternatif guna menjangkau calon peminjam dari kalangan masyarakat menengah ke bawah. Sebagai pengganti rekam jejak atau skor kredit perbankan konvensional, platform pindar dapat menganalisis data telekomunikasi dan aktivitas media sosial, di mana kepemilikan nomor telepon seluler (HP) yang aktif selama 10 tahun sudah cukup untuk memenuhi indikator penilaian (scoring) minimum tanpa perlu melampirkan buku tabungan maupun slip gaji.
Integrasi data telekomunikasi ini mempermudah proses verifikasi profil risiko calon debitur yang belum tersentuh produk perbankan formal (unbanked). Riwayat nomor HP yang aktif dalam kurun waktu panjang diposisikan sebagai cerminan stabilitas identitas pengguna, sehingga penyaluran pembiayaan dapat diproses secara lebih ringkas dan inklusif.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

Menjembatani Kesenjangan Kredit Nasional
Adopsi data alternatif tersebut sejalan dengan posisi Indonesia sebagai pasar potensial terbesar bagi industri pinjaman daring berdasarkan jumlah populasi. Hingga November 2025, nilai outstanding pembiayaan pindar tercatat berada di level Rp94,85 triliun, membukukan pertumbuhan tahunan (year-on-year) sebesar 25,45 persen.
Kendati pembiayaan digital terus tumbuh, tantangan kesenjangan akses dana masih cukup lebar. Estimasi kebutuhan pembiayaan nasional mencapai Rp2.650 triliun, sedangkan lembaga jasa keuangan konvensional baru mampu menyerap sekitar Rp1.000 triliun. Kondisi tersebut menyisakan celah pembiayaan (financing gap) sekitar Rp1.650 triliun hingga akhir 2025.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Kebutuhan permodalan diproyeksikan makin membesar ke depan. Riset EY MSME Market Study and Policy Advocacy memperkirakan kebutuhan pembiayaan sektor usaha mikro, kecil, dan menengah (UMKM) di Indonesia dapat menyentuh angka Rp4.300 triliun pada 2026, dengan perkiraan kesenjangan kredit (credit gap) mencapai Rp2.400 triliun. Keberadaan model penilaian skor kredit alternatif berbasis data telekomunikasi diharapkan terus mendorong penetrasi pembiayaan untuk menekan selisih kebutuhan modal tersebut.





