Beban biaya pengobatan mandiri (out-of-pocket) masih menjadi tekanan finansial utama bagi sebagian besar masyarakat di Indonesia, terutama di tengah laju inflasi medis yang diproyeksikan melonjak hingga 17 persen pada 2026. Kondisi ini menempatkan perlindungan kesehatan swasta sebagai pekerjaan rumah krusial di sektor keuangan, mengingat ruang pembiayaan medis personal yang kian tergerus oleh kenaikan tarif perawatan rumah sakit dan obat-obatan.
Tingginya ketergantungan masyarakat pada pengeluaran pribadi terjadi saat industri asuransi nasional sebenarnya terus mencatatkan ekspansi neraca. Data Otoritas Jasa Keuangan (OJK) menunjukkan total aset industri asuransi Indonesia per Juli 2026 telah menembus Rp1.172,9 triliun, atau tumbuh 1,59 persen secara tahunan (year-on-year).
Pertumbuhan Premi dan Jumlah Tertanggung
Di segmen asuransi jiwa, kinerja penghimpunan dana menunjukkan tren positif. Premi bisnis baru tercatat tumbuh 11,5 persen hingga mencapai lebih dari Rp21 triliun. Peningkatan ini diimbangi oleh perluasan basis perlindungan, di mana jumlah tertanggung di sektor asuransi jiwa naik 23,8 persen menjadi lebih dari 153 juta orang.
IHSG Pagi Ini Menguat, Dibuka Naik 0,27% ke Level 6.454

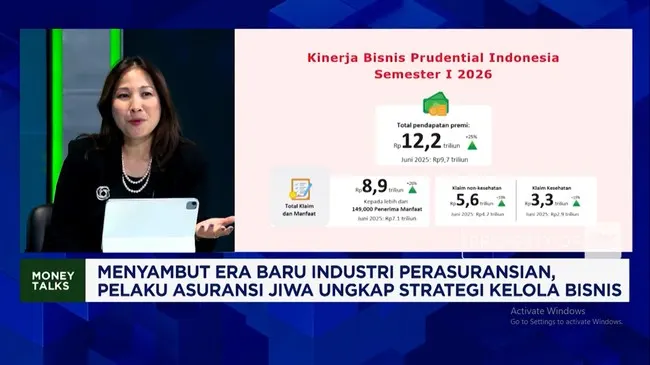
Kinerja positif di tingkat industri juga tercermin pada pelaku usaha asuransi swasta. Prudential Indonesia, misalnya, membukukan pertumbuhan premi sebesar 25 persen secara tahunan sepanjang Semester I-2026, dengan total perolehan premi menyentuh angka Rp12,2 triliun.
Tekanan Inflasi Medis dan Porsi Perlindungan
Kendati volume aset dan jangkauan kepesertaan terus membesar, proporsi pemanfaatan asuransi kesehatan swasta untuk meredam risiko biaya perawatan medis masih menghadapi tantangan berat. Laju inflasi medis yang berada di kisaran 17 persen menuntut ketersediaan produk asuransi kesehatan yang lebih efisien dan relevan dengan kenaikan biaya riil di fasilitas kesehatan.
Asing Borong Saham Tambang Lagi di Tengah Pelemahan IHSG
Tantangan struktural ini menuntut integrasi pengelolaan klaim dan penataan produk proteksi yang lebih adaptif, agar kenaikan premi tetap seimbang dengan daya jangkau masyarakat di tengah lonjakan tarif layanan kesehatan.





