Aktivitas monetisasi digital dan kerja sama endorsement menempatkan konten kreator sebagai wajib pajak orang pribadi yang memiliki kewajiban pelaporan tahunan. Penghasilan yang diterima sepanjang satu tahun pajak dikenakan Pajak Penghasilan (PPh). Sering kali, pihak ketiga seperti agensi periklanan, klien korporasi, atau platform media telah melakukan pemotongan pajak (PPh Pasal 21) sebelum menyalurkan honorarium atau pembayaran jasa.
Setiap bukti potong dan akumulasi penghasilan tersebut wajib dirangkum serta dilaporkan secara mandiri oleh kreator melalui sistem resmi Direktorat Jenderal Pajak (DJP).
Memahami Kewajiban Pelaporan dan Batas Waktu SPT
Setiap individu di Indonesia yang telah terdaftar sebagai wajib pajak memiliki kewajiban menyampaikan Surat Pemberitahuan (SPT) Tahunan Pribadi. Dasar hukum pelaporan untuk tahun pajak 2024 mengacu pada ketentuan lama yang ditegaskan melalui Peraturan Menteri Keuangan (PMK) Nomor 81 Tahun 2024, di mana pelaporan belum beralih ke Sistem Inti Administrasi Perpajakan (Coretax).
Talenta Vokasi Dituntut Adaptif Hadapi Perubahan Dunia Kerja
Batas akhir penyampaian SPT Tahunan Pribadi jatuh paling lambat tiga bulan setelah tahun pajak berakhir, yaitu tanggal 31 Maret setiap tahunnya. Untuk pelaporan tahun pajak 2024, batas akhir penyerahannya adalah 31 Maret 2025.
Perbedaan Formulir SPT: 1770S vs 1770SS
Penentuan formulir pelaporan disesuaikan dengan sumber dan total nominal penghasilan bruto yang diperoleh wajib pajak dalam satu tahun:
Melanjut Rangkaian Regional, Apresiasi Pemda 2026 Hadir di Sulawesi
- Formulir 1770S: Ditujukan bagi wajib pajak orang pribadi yang memiliki penghasilan kotor lebih dari Rp 60 juta dalam setahun. Formulir ini umumnya digunakan oleh kreator dengan berbagai sumber pendapatan atau yang menerima bukti potong PPh 21 dari beberapa pemberi kerja dan rekanan bisnis.
- Formulir 1770SS: Ditujukan bagi wajib pajak dengan penghasilan kotor tidak lebih dari Rp 60 juta setahun, dengan syarat penghasilan tersebut tidak berasal dari usaha atau pekerjaan bebas mandiri.
Dokumen dan Akses yang Perlu Disiapkan
Sebelum mengakses sistem pelaporan, persiapkan elemen data berikut:
- Bukti Potong Pajak: Kumpulkan bukti pemotongan PPh Pasal 21 yang diterbitkan oleh agensi, penyedia platform, atau mitra kerja sama selama tahun pajak berjalan.
- EFIN (Electronic Filing Identification Number): Kode identifikasi 10 digit yang diterbitkan oleh DJP. Nomor ini bersifat rahasia dan diperlukan apabila wajib pajak perlu melakukan pengaturan ulang kata sandi (password) akun perpajakan.
- Rincian Harta dan Utang: Catatan kepemilikan aset serta kewajiban finansial per akhir tahun pajak terkait.
Tata Cara Lapor SPT PPh Melalui DJP Online
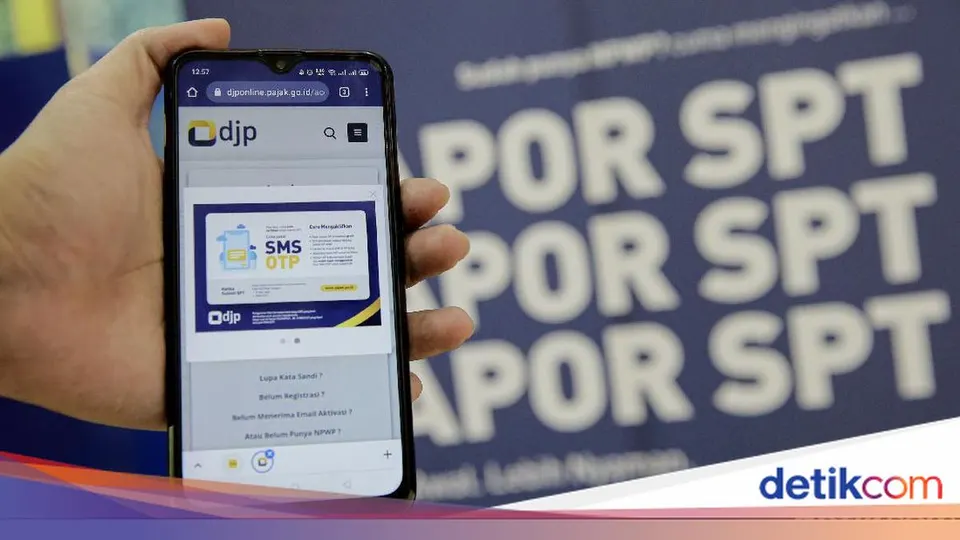
Pelaporan SPT Tahunan Pribadi dilakukan secara digital melalui saluran resmi e-Filing DJP. Langkah-langkah pengisiannya meliputi:
- Kunjungi portal resmi DJP di https://djponline.pajak.go.id/.
- Masuk ke akun wajib pajak menggunakan Nomor Pokok Wajib Pajak (NPWP) atau NIK terdaftar, kata sandi, dan kode keamanan (captcha).
- Pilih menu Lapor, kemudian klik layanan e-Filing.
- Klik tombol Buat SPT, lalu jawab pertanyaan panduan sistem untuk mengarahkan Anda ke jenis formulir yang sesuai (misalnya Formulir 1770S).
- Masukkan rincian penghasilan bruto serta input data pajak yang telah dipotong oleh pihak ketiga berdasarkan formulir bukti potong yang diterima.
- Lengkapi daftar harta, utang, serta daftar susunan anggota keluarga sesuai kondisi akhir tahun pajak.
- Periksa kembali ringkasan penghitungan pajak untuk memastikan status nihil, kurang bayar, atau lebih bayar telah sesuai.
- Minta kode verifikasi (token) yang dikirimkan melalui email atau SMS terdaftar.
- Masukkan kode verifikasi, lalu kirim SPT. Simpan Bukti Penerimaan Elektronik (BPE) yang masuk ke email sebagai konfirmasi pelaporan resmi.





