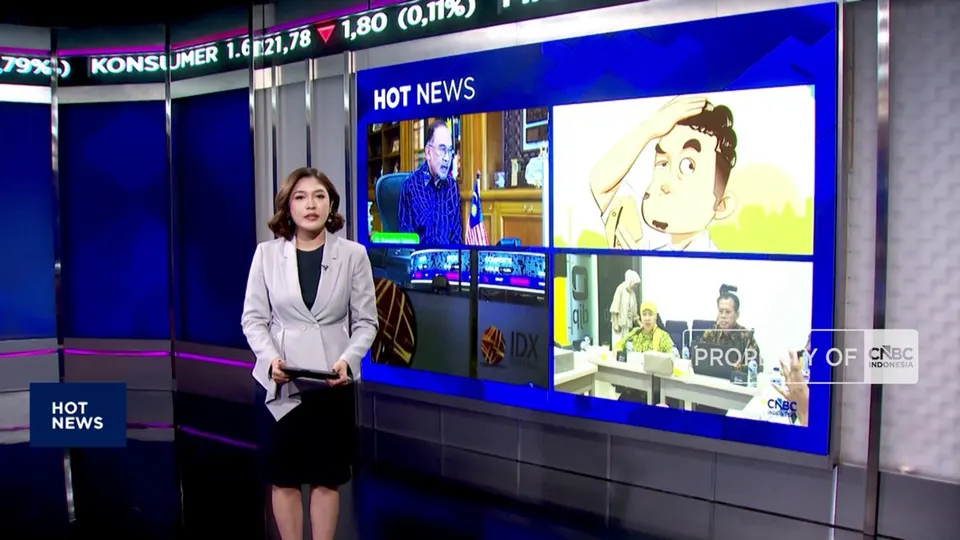
Dunia informasi digital belakangan ini diramaikan oleh dua topik besar yang dirangkum dalam pencarian Anwar Ibrahim Dirawat di Rumah Sakit - Kontrakan Wajib Bayar Pajak. Sementara publik memantau perkembangan kesehatan pemimpin negeri tetangga, para pemilik properti sewa di dalam negeri dikejutkan oleh penegasan kembali mengenai kewajiban perpajakan atas usaha kontrakan mereka. Bagi Anda yang memiliki bisnis sewa hunian, memahami kewajiban ini sangat penting untuk menghindari sanksi administratif di masa mendatang.
Pemicu ramainya pembahasan ini berasal dari dua peristiwa yang berbeda lokasi dan konteksnya. Di Malaysia, Perdana Menteri Anwar Ibrahim harus menjalani perawatan di rumah sakit untuk pemeriksaan serta prosedur medis oleh tim spesialis, dengan masa observasi yang dijadwalkan selama 2 hari oleh kantor Perdana Menteri. Di sisi lain, Direktorat Jenderal Pajak Kementerian Keuangan (DJP Kemenkeu) memberikan klarifikasi penting bagi para pelaku ekonomi digital dan pemilik aset. Lembaga tersebut menegaskan bahwa penghasilan dari penyewaan rumah kontrakan dan properti sewa lainnya sebenarnya bukan merupakan objek pajak baru, melainkan aturan lama yang kini kembali ditegaskan kepatuhannya.
Dampak dari penegasan DJP Kemenkeu ini adalah tidak adanya ruang bagi pemilik kontrakan untuk mengabaikan kewajiban perpajakan mereka dengan alasan ketidaktahuan. Setiap pendapatan yang diperoleh dari aktivitas sewa-menyewa tanah atau bangunan wajib dilaporkan dan dikenai Pajak Penghasilan (PPh) yang bersifat final. Hal ini memengaruhi arus kas para pemilik kontrakan yang mengandalkan pendapatan bulanan atau tahunan dari properti mereka. Tanpa pengelolaan dan pelaporan yang benar, pemilik properti berisiko menghadapi pemeriksaan pajak yang dapat mengganggu stabilitas keuangan bisnis mereka.
Intip ke dalam 'Kos-kosan Barang' di DKI, Sewa Rp320.000-Tembus 7 Juta
Langkah pertama yang harus dilakukan oleh pemilik kontrakan adalah mengidentifikasi tarif pajak yang berlaku. Berdasarkan ketentuan perpajakan di Indonesia, sewa tanah dan bangunan dikenai PPh Final Pasal 4 ayat 2 dengan tarif sebesar 10 persen dari jumlah bruto nilai persewaan. Nilai bruto ini meliputi seluruh jumlah yang dibayarkan oleh penyewa, termasuk biaya perawatan, pemeliharaan, keamanan, dan fasilitas lainnya jika biaya tersebut dibebankan kepada penyewa.
Langkah kedua adalah menentukan mekanisme pembayaran pajak yang sesuai dengan profil penyewa. Jika penyewa adalah badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, atau perwakilan perusahaan luar negeri lainnya, maka penyewa wajib memotong PPh Pasal 4 ayat 2 tersebut dan memberikan bukti potong kepada pemilik kontrakan. Namun, jika penyewa adalah orang pribadi atau bukan pemotong pajak, maka pemilik kontrakan wajib menyetor sendiri PPh Final yang terutang tersebut ke bank persepsi atau kantor pos.
Sugiono Ungkap Pentingnya Kehadiran Indonesia di KTT BRICS ke-18 India
Langkah terakhir adalah melaporkan bukti penyetoran atau bukti potong tersebut ke dalam Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan. Pemilik properti harus memastikan seluruh dokumen transaksi sewa, bukti bayar, dan bukti potong pajak diarsipkan dengan rapi secara digital maupun fisik. Proses pelaporan ini kini dapat dilakukan dengan mudah secara online melalui portal resmi DJP Online, sehingga meminimalkan kesalahan administrasi dan menjaga kepatuhan usaha kontrakan Anda tetap bersih di mata hukum.





