Sektor perbankan nasional memegang peranan yang sangat penting dalam menjaga kelancaran sistem pembayaran, memfasilitasi transaksi keuangan masyarakat, serta menopang stabilitas moneter secara menyeluruh. Pengelolaan administrasi rekening simpanan pada bank umum memerlukan standar pengawasan yang konsisten dan terukur guna memastikan setiap aktivitas transaksi berjalan secara tertib, aman, dan dapat dipertanggungjawabkan. Kerangka tata kelola perbankan di Indonesia terus disempurnakan melalui instrumen regulasi yang diterbitkan oleh otoritas terkait guna merespons dinamika transaksi serta memperkuat mitigasi risiko pada lembaga keuangan perbankan.
Dalam rangka memperkuat disiplin tata kelola rekening simpanan, Otoritas Jasa Keuangan (OJK) menerbitkan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum. Regulasi ini memberikan pedoman yang komprehensif bagi industri perbankan dalam mengelola klasifikasi status rekening nasabah, mulai dari rekening yang aktif bertransaksi hingga rekening yang tidak lagi menunjukkan pergerakan saldo dalam jangka waktu tertentu. Penerapan aturan ini menjadi pedoman operasional bagi seluruh bank umum agar memiliki keseragaman standar dalam mengelola akun simpanan nasabah, meminimalkan potensi penyalahgunaan, dan meningkatkan kepastian hukum bagi pemilik rekening.
Di sisi lain, kelancaran operasional perbankan dalam memproses lalu lintas dana juga ditopang oleh daya tahan likuiditas lembaga keuangan. Pemerintah dan otoritas moneter secara terpadu menjalankan berbagai kebijakan penempatan dana negara guna memastikan kapasitas intermediasi dan ketersediaan likuiditas pada perbankan nasional tetap terjaga. Harmonisasi antara penguatan likuiditas dan regulasi pengelolaan rekening yang ketat menjadi pilar utama dalam menciptakan iklim perbankan yang sehat, transparan, dan berdaya saing.
Landasan Regulasi Pengelolaan Rekening pada Bank Umum Menurut OJK
Penerbitan POJK Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum dilandasi oleh kebutuhan standarisasi pengelolaan simpanan nasabah di tengah meningkatnya volume transaksi keuangan di Indonesia. Otoritas Jasa Keuangan menetapkan batasan-batasan hukum yang jelas mengenai hak dan kewajiban bank serta nasabah dalam pemeliharaan rekening. Pengaturan ini bertujuan untuk memastikan setiap rekening yang tercatat pada sistem perbankan memiliki kejelasan status kepemilikan dan histori transaksi yang dapat diverifikasi secara berkala.
Melalui regulasi ini, OJK mewajibkan bank umum untuk memiliki sistem pencatatan yang akurat dan transparan dalam memonitor status setiap rekening yang terdaftar. Standarisasi ini sangat diperlukan mengingat rekening perbankan merupakan pintu masuk utama bagi seluruh transaksi keuangan formal, baik transaksi perorangan, korporasi, maupun aktivitas transfer dana antar-lembaga. Dengan adanya payung hukum yang tegas melalui POJK Nomor 24 Tahun 2025, perbankan memiliki acuan yang seragam dalam mengidentifikasi rekening-rekening yang memerlukan pengawasan khusus maupun tindakan administratif lanjutan.
Regulasi ini juga menuntut perbankan untuk selalu mengedepankan prinsip kehati-hatian (prudential banking) dalam seluruh lini operasional pengelolaan simpanan. Bank tidak hanya dituntut untuk mencatat arus keluar-masuk dana, tetapi juga bertanggung jawab secara institusional dalam memelihara basis data rekening agar tetap akurat dan mutakhir. Hal ini menjadi langkah fundamental dalam menciptakan ekosistem keuangan yang terpercaya dan terlindungi dari berbagai potensi penyimpangan administratif.
Klasifikasi Status Rekening: Aktif, Tidak Aktif, dan Rekening Dormant
POJK Nomor 24 Tahun 2025 membagi status rekening simpanan pada bank umum ke dalam tiga klasifikasi utama berdasarkan ada atau tidaknya aktivitas transaksi yang tercatat. Klasifikasi pertama adalah rekening aktif. Rekening aktif didefinisikan sebagai rekening yang memiliki aktivitas transaksi berupa pemasukan dana, penarikan dana, atau sekadar aktivitas pengecekan saldo oleh nasabah. Keberadaan salah satu dari ketiga aktivitas tersebut menjadi indikator bahwa rekening masih digunakan dan dipantau secara langsung oleh pemiliknya.
Klasifikasi kedua adalah rekening tidak aktif. Suatu rekening dikategorikan sebagai rekening tidak aktif apabila rekening tersebut tidak mencatatkan aktivitas pemasukan, penarikan, maupun pengecekan saldo selama lebih dari 360 hari berturut-turut. Penetapan batas waktu 360 hari ini menjadi indikator awal bagi bank untuk mendeteksi adanya rekening yang mulai ditinggalkan atau tidak lagi digunakan secara rutin oleh nasabah pemilik rekening.
Klasifikasi ketiga adalah rekening dormant. Sesuai dengan ketentuan POJK Nomor 24 Tahun 2025, rekening dormant adalah rekening yang tidak memiliki aktivitas transaksi pemasukan, penarikan, ataupun pengecekan saldo selama lebih dari 1.800 hari, yang setara dengan periode waktu lebih dari lima tahun. Rekening tanpa aktivitas transaksi lebih dari lima tahun ini secara otomatis ditetapkan ke dalam status dormant oleh sistem perbankan guna membedakannya dari rekening simpanan operasional harian.
Pemberian status bertingkat ini memberikan kejelasan bagi pihak bank dalam menentukan tingkat pemantauan yang diperlukan bagi masing-masing rekening. Pembagian jangka waktu mulai dari 360 hari hingga 1.800 hari (lebih dari lima tahun) memastikan bahwa bank memiliki parameter terukur untuk mengelola akun yang berpotensi menjadi rekening pasif dalam jangka panjang.
MSIG Life Buka Suara Soal Penurunan Nilai Aset Rp768 Miliar
Mekanisme Flagging dan Pengawasan Ketat Rekening Perbankan
Untuk mendukung implementasi klasifikasi status rekening tersebut, regulator mendorong industri perbankan agar memiliki dan menerapkan sistem penandaan otomatis atau sistem flagging rekening. Sistem penandaan ini berfungsi untuk mendeteksi perubahan status rekening secara langsung ketika suatu rekening telah melewati ambang batas waktu tertentu tanpa adanya pergerakan transaksi pemasukan, penarikan, maupun pengecekan saldo.
Keberadaan sistem flagging memungkinkan bank untuk memisahkan rekening aktif dari rekening yang telah memasuki status tidak aktif atau dormant secara sistemik tanpa harus menunggu proses manual. Melalui sistem ini, bank dapat segera menerapkan protokol pengamanan khusus terhadap rekening yang telah ditandai, sehingga transaksi mencurigakan atau perpindahan dana yang tidak wajar dapat dicegah sedini mungkin.
Regulasi OJK secara eksplisit mewajibkan bank untuk menerapkan pengawasan yang jauh lebih ketat pada rekening yang berkategori tidak aktif dan rekening dormant. Rekening yang pasif dalam rentang waktu lama memiliki kerentanan lebih tinggi terhadap potensi penyalahgunaan identitas atau pengambilalihan akun tanpa hak. Oleh sebab itu, peningkatan intensitas pengawasan internal pada rekening tidak aktif (lebih dari 360 hari) dan rekening dormant (lebih dari 1.800 hari atau lebih dari lima tahun) menjadi mandat wajib yang harus dipatuhi oleh seluruh perbankan umum.
Prosedur dan Kanal Pengaktifan Kembali serta Penutupan Rekening
Meskipun sistem perbankan memberlakukan pembatasan dan pengawasan ketat terhadap rekening tidak aktif dan dormant, regulasi POJK Nomor 24 Tahun 2025 menegaskan bahwa bank diwajibkan memastikan kemudahan bagi nasabah yang ingin melakukan pengaktifan kembali atau penutupan rekening. Penetapan status tidak aktif atau dormant tidak boleh menghapuskan hak nasabah untuk mengelola atau menutup rekening simpanan milik mereka secara sah.
Bank diwajibkan menyediakan kemudahan akses layanan tersebut melalui dua jalur utama yang dapat dipilih oleh nasabah sesuai dengan kebutuhan dan preferensi masing-masing:
- Jaringan Kantor Fisik: Bank harus menyediakan layanan pengaktifan dan penutupan rekening di seluruh kantor cabang konvensional. Melalui jaringan kantor fisik, nasabah dapat berinteraksi langsung dengan petugas layanan bank untuk memverifikasi dokumen identitas, mengonfirmasi status kepemilikan rekening, dan menyelesaikan proses reaktivasi atau penutupan secara langsung.
- Jaringan Digital: Bank diwajibkan menyediakan fitur pengaktifan kembali maupun penutupan rekening melalui kanal digital perbankan yang tersedia. Kehadiran layanan digital ini memungkinkan nasabah untuk mengurus administrasi rekening tanpa harus hadir secara tatap muka di kantor cabang, sepanjang proses verifikasi identitas dan autentikasi keamanan terpenuhi.
Ketersediaan opsi layanan melalui jaringan kantor fisik dan jaringan digital ini memberikan fleksibilitas tinggi bagi masyarakat. Di samping itu, bank juga didorong untuk terus memperbarui fitur layanan pada kanal yang tersedia agar proses reaktivasi dan penutupan rekening dapat berlangsung secara transparan, aman, dan efisien.
Penerapan Prinsip Perlindungan Konsumen, Privasi Data, dan Manajemen Risiko
Aspek perlindungan nasabah merupakan elemen krusial yang diatur secara mendalam dalam regulasi perbankan modern. Bank diwajibkan untuk menjalankan perlindungan data pribadi dan menjaga privasi nasabah dalam setiap aspek operasional pengelolaan rekening. Perlindungan ini mencakup keamanan informasi identitas, catatan saldo simpanan, serta riwayat transaksi keuangan nasabah dari potensi kebocoran data atau akses tanpa kewenangan.
Kewajiban perlindungan tersebut dijalankan melalui penerapan prinsip-prinsip perlindungan konsumen yang ketat serta integrasi kerangka kerja penanggulangan kejahatan finansial yang komprehensif. Pengelolaan rekening pada bank umum wajib menyertakan penerapan prinsip pencegahan dan pemberantasan Anti Pencucian Uang, Pencegahan Pendanaan Terorisme, dan Pencegahan Pendanaan Proliferasi Senjata Pemusnah Massal (APU-PPT-PPPSPM).
Selain kerangka APU-PPT-PPPSPM, bank juga diwajibkan menerapkan strategi anti penipuan (anti-fraud strategy) dan sistem manajemen risiko yang solid dalam seluruh tahapan administrasi rekening. Manajemen risiko ini dirancang untuk mendeteksi pola transaksi anomali serta melindungi rekening nasabah dari upaya rekayasa atau manipulasi finansial. Penerapan strategi anti penipuan dan manajemen risiko yang terintegrasi memastikan bahwa pengawasan terhadap rekening tidak aktif dan dormant berjalan efektif dalam melindungi kepentingan nasabah serta menjaga integritas sistem perbankan nasional.
Bantu Pemda, Purbaya Siapkan Skema BPD Financing
Kebijakan Likuiditas Nasional dan Penempatan Dana APBN di Perbankan
Selain regulasi administratif terkait rekening nasabah, ketahanan operasional industri perbankan sangat bergantung pada stabilitas dan kecukupan likuiditas nasional. Dalam mengelola likuiditas perekonomian, pemerintah memiliki instrumen penempatan dana negara yang ditempatkan secara terukur pada sistem perbankan domestik guna mendukung ketersediaan likuiditas serta mendorong penyaluran kredit kepada masyarakat dan dunia usaha.
Kebijakan penempatan dana pemerintah memiliki dasar hukum yang kuat dalam perundang-undangan nasional. Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan memuat pasal yang secara sah membolehkan pemerintah untuk menempatkan dana terkait Anggaran Pendapatan dan Belanja Negara (APBN). Payung hukum ini memberikan kewenangan bagi pengelola perbendaharaan negara untuk mengoptimalkan penempatan dana publik pada instrumen perbankan secara aman dan terukur.
Landasan hukum tersebut diperkuat dalam Undang-Undang Nomor 62 Tahun 2024 tentang APBN 2025. Dalam UU Nomor 62 Tahun 2024, terdapat Pasal 31 yang mengatur mekanisme penempatan Saldo Anggaran Lebih (SAL) dan Pasal 42 yang mengatur mengenai tata cara penggunaannya. Ketentuan pasal-pasal ini memberikan kepastian regulasi mengenai bagaimana dana negara dapat dialokasikan dan dimanfaatkan untuk menjaga likuiditas sistem perbankan nasional.
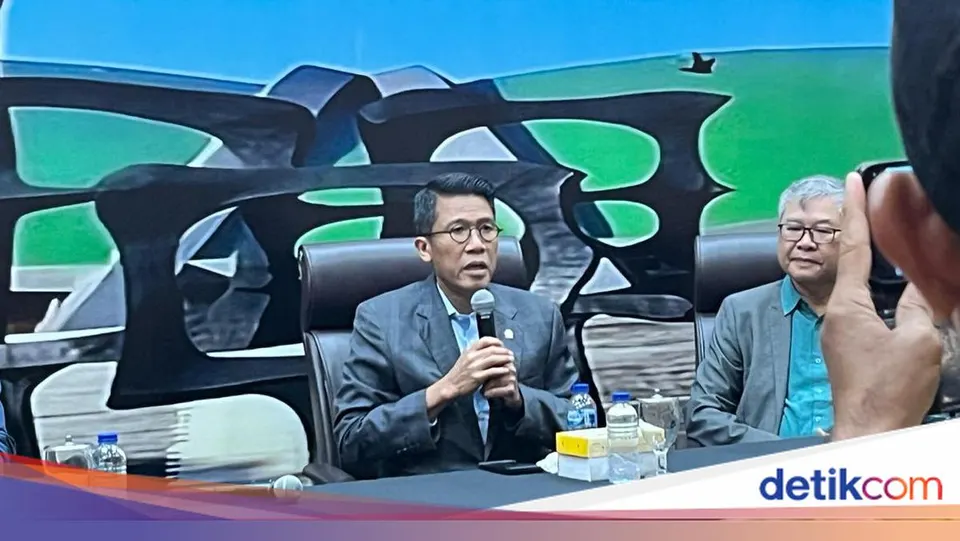
Dalam kerangka tersebut, Ketua Komisi XI DPR Mukhamad Misbakhun memastikan bahwa penarikan dana sebesar Rp 200 triliun dari Bank Indonesia (BI) oleh Menteri Keuangan Purbaya Yudhi Sadewa telah sesuai dengan aturan perundang-undangan. Pemerintah memindahkan dana Rp 200 triliun dari Bank Indonesia ke lima bank nasional guna mendukung ketersediaan likuiditas perbankan serta mendorong akselerasi penyaluran kredit di dalam negeri.
Adapun lima bank nasional yang menjadi penerima penempatan dana pemerintah sebesar Rp 200 triliun tersebut adalah:
- PT Bank Rakyat Indonesia (Persero) Tbk
- PT Bank Negara Indonesia (Persero) Tbk
- PT Bank Mandiri (Persero) Tbk
- PT Bank Tabungan Negara (Persero) Tbk
- PT Bank Syariah Indonesia Tbk
Penempatan dana pada lima bank nasional ini dirancang untuk memperkuat struktur permodalan dan likuiditas perbankan, sehingga lembaga perbankan penerima memiliki ruang yang cukup dalam mengalirkan pembiayaan dan kredit ke berbagai sektor riil secara berkelanjutan.
Sinergi Regulasi Perbankan dalam Menjaga Stabilitas dan Kelancaran Transaksi Keuangan
Keterpaduan antara kepatuhan regulasi pengelolaan rekening berdasarkan POJK Nomor 24 Tahun 2025 dan penguatan likuiditas perbankan nasional menciptakan fondasi yang kokoh bagi stabilitas sistem keuangan di Indonesia. Keberadaan aturan pengelolaan rekening yang jelas memberikan pedoman bagi masyarakat dalam memelihara keaktifan rekening simpanan mereka melalui aktivitas rutin pemasukan, penarikan, atau sekadar pengecekan saldo secara berkala.
Di sisi lain, transparansi operasional melalui penyediaan jalur reaktivasi di kantor fisik dan kanal digital menjamin kenyamanan nasabah perbankan dalam mengelola rekening mereka. Penerapan sistem flagging otomatis, pengawasan ketat terhadap rekening tidak aktif lebih dari 360 hari dan rekening dormant lebih dari 1.800 hari atau lima tahun, serta integrasi prinsip APU-PPT-PPPSPM dan strategi anti penipuan memberikan perlindungan berlapis bagi dana masyarakat.
Didukung oleh ketahanan likuiditas dari penempatan dana pemerintah sebesar Rp 200 triliun pada lima bank nasional (PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Tabungan Negara (Persero) Tbk, dan PT Bank Syariah Indonesia Tbk) yang berlandaskan UU Nomor 1 Tahun 2004 serta UU Nomor 62 Tahun 2024 (UU APBN 2025 Pasal 31 dan Pasal 42), sektor perbankan Indonesia berada dalam posisi yang siap menampung serta memproses seluruh arus transaksi keuangan masyarakat secara aman, likuid, dan akuntabel.





