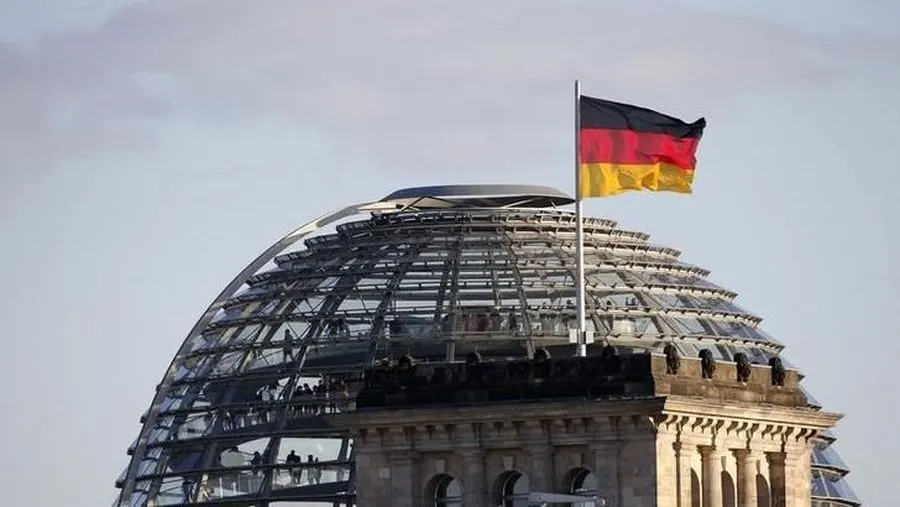
Gelombang penutupan usaha skala besar menghantam perekonomian Jerman, mendorong angka kebangkrutan korporasi ke level tertinggi dalam hampir dua dekade terakhir. Sepanjang 2025, sekitar 188.000 perusahaan resmi menghentikan operasionalnya, melonjak 10 persen dibandingkan tahun sebelumnya.
Tekanan finansial terhadap dunia usaha Jerman masih berlanjut hingga 2026. Berdasarkan data Kantor Statistik Federal Jerman (Destatis), pengadilan lokal mencatat 2.276 pengajuan insolvensi perusahaan pada April 2026, mencerminkan kenaikan 7,1 persen secara tahunan. Lonjakan ini melanjutkan tren kenaikan pengajuan kebangkrutan sebesar 6,5 persen yang terjadi di sepanjang kuartal pertama 2026.
Sektor ekonomi tradisional menanggung dampak penutupan paling signifikan selama 2025. Bidang konstruksi mencatatkan 24.000 unit usaha yang gulung tikar (naik 12 persen), sektor perhotelan mencatat 15.000 penutupan (naik 15 persen), dan sektor manufaktur kehilangan 11.000 unit bisnis (naik 10 persen).
Intip ke dalam 'Kos-kosan Barang' di DKI, Sewa Rp320.000-Tembus 7 Juta
Faktor Regenerasi dan Disrupsi Teknologi
Dari total 188.000 bisnis yang terhenti pada 2025, hanya sekitar 13 persen yang secara resmi mengajukan pailit melalui jalur hukum, sedangkan mayoritas lainnya memilih menutup operasional secara sukarela.
Peneliti di Pusat Penelitian Ekonomi Eropa Leibniz (ZEW), Sandra Gottschalk, menjelaskan bahwa hampir sepertiga dari total penutupan sukarela tersebut berakar pada krisis suksesi kepemimpinan. Banyak eksekutif dan pemilik bisnis memasuki masa pensiun tanpa berhasil menemukan penerus untuk melanjutkan roda perusahaan.
Sugiono Ungkap Pentingnya Kehadiran Indonesia di KTT BRICS ke-18 India
Selain persoalan regenerasi kepemimpinan, pelaku usaha di Jerman menghadapi disrupsi akibat transformasi kecerdasan buatan (AI) yang mengubah model bisnis secara mendasar dan cepat. Meningkatnya risiko insolvensi sistemik ini direspons oleh industri perbankan Jerman dengan memperketat standar penyaluran kredit, meningkatkan tuntutan agunan, dan memberlakukan pengawasan pinjaman yang jauh lebih ketat terhadap korporasi.





