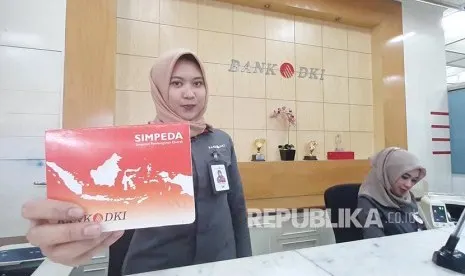
Bagi masyarakat di berbagai daerah, keberadaan tabungan daerah sering kali dipandang sebatas rekening untuk menyimpan dana atau transaksi rutin sehari-hari. Namun, bagaimana akumulasi tabungan nasabah perbankan daerah dapat berdampak langsung pada perputaran roda ekonomi lokal?
Penghimpunan dana masyarakat melalui Tabungan Simpeda menjadi salah satu pilar penopang intermediasi perbankan daerah. Berdasarkan data per Juni 2026, total dana Tabungan Simpeda yang berhasil dihimpun oleh 27 Bank Pembangunan Daerah (BPD) di seluruh Indonesia menembus angka Rp74,86 triliun. Capaian ini menunjukkan bagaimana simpanan masyarakat di tingkat daerah berperan sebagai sumber likuiditas utama untuk menyokong sektor riil.
Peran Tabungan Simpeda sebagai Sumber Likuiditas BPD
Simpeda menempati posisi strategis sebagai instrumen dana ritel perbankan daerah. Dana yang dihimpun oleh 27 BPD tersebut tidak mengendap begitu saja, melainkan difungsikan kembali sebagai bahan bakar operasional intermediasi perbankan.
Ketua Umum Asosiasi Bank Pembangunan Daerah (Asbanda), Agus H. Widodo, menyampaikan bahwa besaran saldo Simpeda mencerminkan tingginya kepercayaan masyarakat terhadap BPD. Selain mencerminkan reputasi bank yang terjaga, saldo tersebut secara langsung mendukung berbagai aktivitas ekonomi di daerah.
Pertumbuhan dana pihak ketiga yang masuk melalui Simpeda memberikan dua dampak langsung bagi struktur keuangan bank daerah:
Prabowo Perintahkan Siapkan 2 Juta Hektare Lahan Tebu untuk Program BBM E20
- Memperkokoh likuiditas perbankan daerah agar tetap stabil dalam berbagai siklus ekonomi.
- Memperbesar kapasitas pembiayaan yang dapat disalurkan kembali kepada masyarakat dan pelaku usaha setempat.
Penyaluran Pembiayaan ke Sektor UMKM dan Dunia Usaha
Fungsi intermediasi perbankan berjalan saat dana simpanan yang terkumpul disalurkan menjadi kredit atau pembiayaan produktif. Dana ritel dari Simpeda dialokasikan BPD untuk menjangkau kebutuhan modal kerja maupun investasi di tingkat lokal.
Penerima manfaat dari pembiayaan ini mencakup:
- Masyarakat umum yang membutuhkan akses permodalan atau fasilitas pembiayaan perorangan.
- Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang membutuhkan dukungan likuiditas untuk mengembangkan usaha.
- Sektor dunia usaha di daerah guna menggerakkan proyek maupun rantai pasok lokal.
Dengan perputaran dana yang tetap berada di lingkup daerah, aktivitas ekonomi lokal dapat tumbuh secara mandiri didukung oleh likuiditas masyarakatnya sendiri.
Karakteristik Simpeda sebagai Produk Kolektif 27 BPD
Salah satu keunggulan utama dari Tabungan Simpeda terletak pada statusnya sebagai produk bersama. Produk tabungan ini diselenggarakan secara serentak dan terintegrasi di 27 BPD yang tersebar dari Sabang sampai Merauke.
Jorindo Agung Siapkan Langkah Ekspansi ke Sektor Energi Hijau
Model produk bersama ini memberikan standarisasi layanan tabungan di seluruh jaringan BPD, sekaligus memperkuat daya saing bank daerah di tengah lanskap industri perbankan nasional yang kompetitif.
Dorongan Digitalisasi untuk Menjaga Keberlanjutan Dana Ritel
Guna memastikan penghimpunan dana tetap sehat dan berkesinambungan, Asbanda terus mendorong BPD untuk melakukan pembaruan pada sisi operasional dan teknologi. Penguatan pengalaman digital nasabah Simpeda menjadi fokus utama agar layanan tabungan ini tetap relevan dengan kebutuhan transaksi modern.
BPD didorong untuk memperluas kegunaan Tabungan Simpeda ke berbagai fungsi transaksi harian, antara lain:
- Fitur transfer antarbank dan transaksi perbankan digital yang lebih cepat.
- Kemudahan pembayaran tagihan dan utilitas secara daring.
- Pembayaran belanja dan integrasi transaksi merchant untuk mendukung ekosistem pembayaran nontunai.
- Akses ke beragam portofolio layanan finansial lainnya dalam ekosistem BPD.
Transformasi digital ini diharapkan dapat menjaga loyalitas nasabah dan mempertahankan Simpeda sebagai sumber dana ritel yang sehat, efisien, dan berkelanjutan dalam mendukung perekonomian daerah ke depan.





