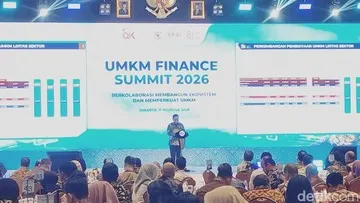
Bagaimana caranya agar usaha mikro, kecil, dan menengah (UMKM) Anda bisa lolos verifikasi saat mengajukan pinjaman modal? Pertanyaan ini sering muncul di kalangan pelaku usaha tanah air yang membutuhkan suntikan dana segar. Berdasarkan data Otoritas Jasa Keuangan (OJK) pada Juni 2026, total pembiayaan UMKM lintas sektor jasa keuangan sebenarnya tumbuh sebesar 2,16% secara tahunan (yoy) hingga mencapai Rp 1.948,72 triliun. Namun, di tengah ketersediaan dana yang besar ini, realitas di lapangan menunjukkan masih banyak pelaku usaha yang mengeluhkan sulitnya mendapatkan kucuran kredit formal.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengungkapkan bahwa kendala utama yang membuat pelaku UMKM sulit mengakses pembiayaan formal adalah keterbatasan kapasitas usaha, masalah legalitas, pencatatan keuangan yang kurang rapi, minimnya informasi pasar, hingga belum terhubungnya usaha dengan rantai pasok industri. Jika Anda ingin meningkatkan peluang disetujuinya pengajuan kredit usaha, hambatan-hambatan tersebut harus diselesaikan secara sistematis. Berikut adalah langkah-langkah praktis yang dapat Anda terapkan untuk mempersiapkan usaha Anda sebelum mengajukan pinjaman.
Langkah pertama adalah melengkapi seluruh legalitas usaha. Lembaga keuangan formal memerlukan kepastian hukum sebelum menyalurkan dana. Anda bisa mulai mengurus Nomor Induk Berusaha (NIB) dan perizinan dasar lainnya yang relevan dengan sektor usaha Anda. Langkah kedua, benahi pencatatan keuangan bisnis Anda secara disiplin. Hindari mencampuradukkan uang pribadi dengan uang operasional usaha. Pihak bank akan menilai kelayakan kredit berdasarkan laporan arus kas masuk dan keluar yang tercatat secara rapi dan transparan.
Kredit Macet Pindar Didominasi Pria Gen Z, Bos OJK Buka Suara
Langkah ketiga, tingkatkan kapasitas usaha agar dapat terhubung dengan rantai pasok industri yang lebih luas. Menjalin kemitraan dengan perusahaan yang lebih besar atau memiliki pembeli tetap (offtaker) akan meningkatkan kepercayaan lembaga keuangan. Sebagai gambaran, penyaluran kredit UMKM dari sektor perbankan tumbuh sebesar 1,21% yoy secara keseluruhan. Secara khusus, nilai kredit UMKM perbankan mencapai Rp 1.519,35 triliun atau mengambil porsi 16,73% dari total kredit perbankan pada Juni 2026. Angka tersebut tumbuh 1,05% yoy dengan rasio non-performing loan (NPL) yang relatif terjaga di level 4,54%. Bank akan sangat selektif menyaring usaha yang memiliki risiko kredit macet rendah.
Langkah keempat, perluas pilihan Anda ke alternatif pembiayaan non-bank. Anda tidak harus selalu bergantung pada kredit perbankan konvensional. Data OJK menunjukkan pembiayaan UMKM melalui pasar modal mengalami pertumbuhan paling tinggi, yaitu mencapai 12,25% yoy. Selain itu, pembiayaan yang bersumber dari lembaga jasa keuangan lainnya seperti perusahaan pembiayaan, modal ventura, dan lembaga keuangan mikro (PVML) juga tumbuh positif sebesar 7,03% yoy. Menjajaki sektor-sektor ini bisa menjadi solusi alternatif jika usaha Anda belum memenuhi kriteria ketat perbankan.
OJK Batal Batasi Warga RI Pinjam Duit Maksimal 3 Pindar, Ini Alasannya
Langkah kelima adalah aktif mengikuti program pemberdayaan dan masuk ke dalam ekosistem digital. OJK menyarankan pentingnya pendekatan ekosistem yang terintegrasi, mulai dari peningkatan kapasitas, pendampingan, perluasan akses pasar, hingga digitalisasi usaha. Dengan mengikuti pembinaan dari lembaga resmi, Anda bisa menyesuaikan jenis pembiayaan yang paling cocok dengan siklus dan karakteristik unik usaha Anda. Ingatlah bahwa mendapatkan pembiayaan membutuhkan proses persiapan matang dan tidak ada jaminan persetujuan instan tanpa adanya perbaikan tata kelola usaha yang nyata.





