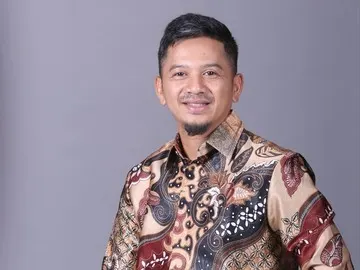
Integrasi infrastruktur digital ke dalam alur kerja internal menjadi penentu utama kematangan ekosistem nontunai bagi sektor usaha yang sedang tumbuh. Head of SME Business DOKU, Hasto Kusumo, menjelaskan pentingnya kesiapan sistem pembayaran ini bagi berbagai skala bisnis. Hasto Kusumo, yang sebelumnya telah berkarier di sejumlah industri digital mulai dari telekomunikasi, e-commerce, hingga digital identity, memahami betul dinamika kebutuhan transaksi digital. Menurutnya, perkembangan bisnis akan selalu diikuti oleh peningkatan kompleksitas kebutuhan sistem pembayaran yang digunakan oleh para pelaku usaha.
Dalam ekosistem bisnis, terdapat perbedaan kebutuhan yang cukup signifikan berdasarkan skala usaha. Bagi pelaku usaha di level mikro, kebutuhan utama mereka adalah kemudahan dalam menerima pembayaran tanpa adanya proses yang merepotkan atau rumit. Namun, situasi ini akan berubah seiring dengan meningkatnya skala usaha menjadi lebih besar. Ketika bisnis berkembang, kebutuhan pembayaran mereka pun menjadi jauh lebih kompleks. Pelaku usaha tidak lagi hanya sekadar menerima uang, tetapi juga harus mengelola transaksi secara menyeluruh, mulai dari proses penyelesaian (settlement) hingga rekonsiliasi keuangan.
Untuk menjembatani kebutuhan tersebut, DOKU hadir melayani berbagai macam industri, mulai dari usaha mikro hingga merek lokal (local brand) yang telah memiliki ratusan cabang. Salah satu solusi nyata yang dihadirkan DOKU adalah membantu menyederhanakan laporan alur keuangan. Sebagai contoh, DOKU berhasil membantu sebuah jaringan bengkel yang memiliki ratusan cabang untuk mempermudah laporan keuangan mereka. Dengan menggunakan fitur split settlement dari DOKU, jaringan bengkel tersebut mampu menyederhanakan laporan alur keuangan, baik yang terjadi antar-cabang maupun laporan keuangan yang ada di kantor pusat.
DBS Andalkan Jaringan 19 Negara Genjot Bisnis Otomotif Indonesia
Selain pengelolaan alur keuangan, aspek keamanan transaksi juga menjadi fokus utama dalam ekosistem pembayaran digital. Dalam menjaga keamanan ini, DOKU tidak menggunakan satu pos pemeriksaan (checkpoint) yang seragam untuk semua jenis transaksi. Sebaliknya, DOKU menerapkan pendekatan keamanan berbasis risiko yang berlapis (layered, risk-based approach). Di samping itu, implementasi kecerdasan buatan atau artificial intelligence (AI) di DOKU difokuskan secara langsung pada dua lapisan operasional yang esensial, yaitu proteksi dan efisiensi, alih-alih hanya menjadi sekadar gimmick fitur dasar.
Bagi pelaku usaha yang mulai berekspansi ke pasar internasional, kesiapan infrastruktur pembayaran juga harus menjadi perhatian utama sejak awal. Hasto Kusumo merekomendasikan agar bisnis yang merambah pasar global mempersiapkan infrastruktur pembayaran mereka lebih dini, tanpa harus menunggu volume transaksi mereka tumbuh menjadi besar terlebih dahulu. Persiapan infrastruktur pembayaran internasional ini sangat penting karena mencakup berbagai aspek krusial, mulai dari dukungan terhadap metode pembayaran lokal di negara tujuan, penggunaan mata uang asing, proses settlement, rekonsiliasi, hingga manajemen risiko di masing-masing pasar tersebut.
OJK Sebut Icomex & POJK Bursa Mineral Siap Meluncur 17 September
Langkah terakhir dalam membangun ekosistem pembayaran yang matang adalah dengan memastikan integrasi infrastruktur digital yang mendalam ke dalam alur kerja (workflow) bisnis. Hasto Kusumo menyoroti bahwa meskipun volume adopsi QRIS (Quick Response Code Indonesian Standard) di Indonesia saat ini terlihat sangat tinggi, hal tersebut barulah satu indikator saja. Secara infrastruktur ekosistem, Indonesia dinilai masih berada di tahap awal. Masyarakat nontunai (cashless society) yang matang sesungguhnya tidak hanya didefinisikan dari seberapa sering orang membayar tanpa uang fisik, melainkan dari seberapa dalam infrastruktur digital tersebut telah terintegrasi ke dalam workflow bisnis secara keseluruhan.