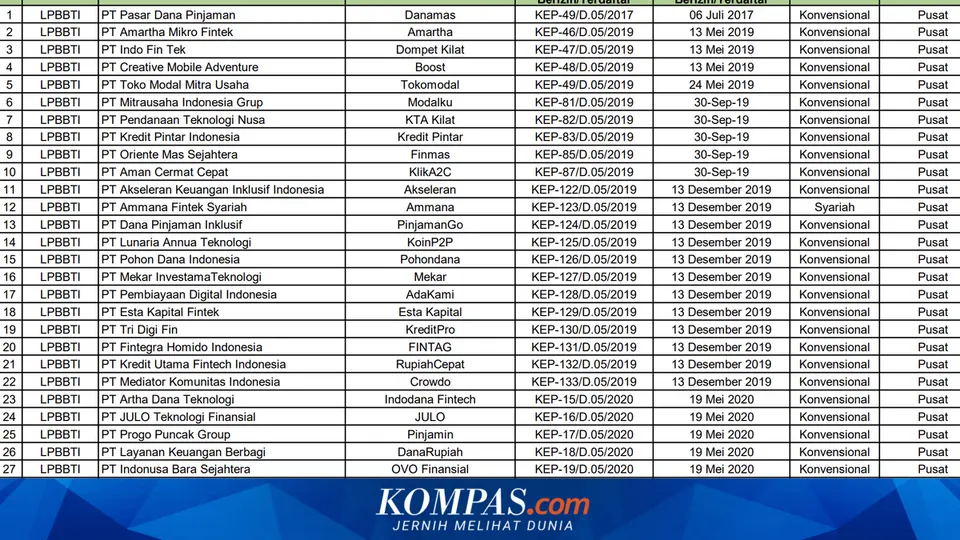
Pertumbuhan industri teknologi finansial di Indonesia terus menunjukkan dinamika yang signifikan seiring dengan peningkatan kebutuhan masyarakat terhadap akses pembiayaan digital. Otoritas Jasa Keuangan mencatat bahwa per 15 Juli 2026, terdapat 94 penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi yang beroperasi secara legal di Indonesia. Seluruh entitas ini beroperasi di bawah perizinan dan pengawasan resmi regulator guna memastikan terselenggaranya aktivitas pendanaan yang aman, tertib, dan sesuai dengan standar tata kelola industri jasa keuangan nasional.
Keberadaan daftar resmi per 15 Juli 2026 tersebut menjadi rujukan utama bagi publik yang berlaku hingga Agustus 2026. Jumlah penyelenggara legal ini memperlihatkan perubahan struktur industri jika dibandingkan dengan data historis regulator sebelumnya. Sebagai perbandingan resmi, pada catatan per 9 Oktober 2023, Otoritas Jasa Keuangan mencatat terdapat 101 perusahaan penyelenggara fintech peer-to-peer lending yang berizin. Perkembangan jumlah penyelenggara dari 101 entitas pada 9 Oktober 2023 menjadi 94 entitas per 15 Juli 2026 mencerminkan proses penataan, pengawasan ketat, dan evaluasi kepatuhan operasional yang dilakukan oleh otoritas secara berkelanjutan.
Keberadaan penyelenggara berizin memiliki peran strategis dalam menyediakan alternatif pembiayaan bagi masyarakat. Namun, pemanfaatan layanan pendanaan ini harus senantiasa diiringi dengan pemahaman mendalam mengenai aspek legalitas, kondisi kesehatan industri, indikator risiko kredit, serta kepatuhan permodalan dari setiap platform yang beroperasi.
Lanskap Penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi di Indonesia
Layanan Pendanaan Bersama Berbasis Teknologi Informasi atau LPBBTI memegang peranan krusial dalam memperluas jangkauan pembiayaan di tanah air. Dengan ditetapkannya 94 penyelenggara legal per 15 Juli 2026, peta industri pendanaan digital di Indonesia menunjukkan konsentrasi pada entitas-entitas yang secara konsisten memenuhi persyaratan operasional dari regulator. Daftar ini menjadi panduan penting bagi masyarakat agar terhindar dari jebakan entitas tidak berizin yang beroperasi secara ilegal.
Perubahan jumlah pelaku usaha dari waktu ke waktu merupakan bagian dari mekanisme pengawasan terpadu yang dijalankan oleh otoritas keuangan. Ketika basis data resmi per 9 Oktober 2023 mencatat 101 penyelenggara fintech peer-to-peer lending berizin, pemutakhiran data per 15 Juli 2026 yang menyisakan 94 entitas menegaskan adanya seleksi ketat terhadap kepatuhan hukum dan kapabilitas operasional perusahaan. Otoritas terus memastikan bahwa hanya platform yang memenuhi standar perizinan yang diizinkan melayani masyarakat hingga periode Agustus 2026 dan seterusnya.
Kehadiran 94 penyelenggara yang beroperasi secara sah ini mencerminkan komitmen industri dalam menjaga integritas ekosistem pembiayaan digital. Bagi masyarakat pengguna layanan, kepastian status izin operasional platform merupakan faktor mendasar yang menjamin bahwa hak dan kewajiban para pihak terlindungi oleh ketentuan perundang-undangan yang berlaku di Indonesia.
Kerangka Regulasi dan Definisi Penyelenggaraan Pinjaman Online Berdasarkan Aturan OJK
Dalam perspektif hukum dan regulasi di Indonesia, pinjaman online atau pinjaman daring didefinisikan secara resmi sebagai layanan pendanaan yang mempertemukan pemberi dana dan penerima dana melalui sistem elektronik. Definisi ini menegaskan bahwa penyelenggara LPBBTI berfungsi sebagai platform teknologi yang memfasilitasi transaksi pendanaan secara langsung antara pihak yang memiliki dana dan pihak yang membutuhkan pembiayaan tanpa bertindak sebagai lembaga penghimpun dana konvensional.
Status legalitas operasional penyelenggara pinjaman daring diatur secara tegas dalam kerangka regulasi Peraturan Otoritas Jasa Keuangan Nomor 77/POJK.01/2016. Regulasi POJK 77/POJK.01/2016 menjadi landasan hukum utama yang menetapkan standar kepatuhan, kelembagaan, mekanisme penyelenggaraan layanan, serta kewajiban pengawasan yang harus dipenuhi oleh setiap platform pendanaan bersama berbasis teknologi informasi.
Melalui kepatuhan terhadap POJK 77/POJK.01/2016, penyelenggara diwajibkan untuk menjalankan sistem elektronik yang andal, transparan, dan mampu memfasilitasi interaksi keuangan antara pemberi dana dan penerima dana secara akuntabel. Kerangka regulasi ini dirancang untuk memastikan bahwa seluruh alur transaksi elektronik berada dalam pengawasan Otoritas Jasa Keuangan, sehingga perlindungan terhadap konsumen dan stabilitas sistem pembiayaan dapat ditegakkan secara optimal.
Analisis Pertumbuhan dan Kinerja Outstanding Pembiayaan Industri Pinjaman Daring
Kinerja industri pinjaman daring atau pindar di Indonesia mencatatkan ekspansi yang signifikan sepanjang awal tahun 2026. Berdasarkan data resmi yang dirilis oleh Otoritas Jasa Keuangan, nilai outstanding pembiayaan industri pinjaman daring berhasil mencapai angka Rp102,07 triliun pada April 2026. Pencapaian ini menjadi tonggak penting yang menunjukkan besarnya perputaran dana yang disalurkan melalui platform pembiayaan digital kepada masyarakat.
Calon Emiten IPO Pasar Modal Lesu, Ini Penjelasan OJK
Secara tahunan, capaian outstanding pembiayaan sebesar Rp102,07 triliun pada April 2026 tersebut merepresentasikan pertumbuhan sebesar 26,11% year-on-year. Pertumbuhan dua digit ini memperlihatkan bahwa permintaan terhadap pendanaan berbasis teknologi terus mengalami peningkatan yang stabil di tengah masyarakat dan pelaku usaha yang membutuhkan akses likuiditas cepat dan fleksibel.
Ekspansi pembiayaan hingga menembus Rp102,07 triliun ini juga menggambarkan peran aktif industri pendanaan daring dalam mendukung inklusi keuangan. Melalui sistem elektronik yang menghubungkan pemberi dana dan penerima dana, platform LPBBTI mampu menjangkau segmen masyarakat yang membutuhkan fasilitas pendanaan secara efisien di berbagai wilayah Indonesia.
Pemantauan Tingkat Wanprestasi dan Manajemen Risiko Pembiayaan Melalui Indikator TWP90
Seiring dengan pertumbuhan volume pembiayaan yang tinggi, Otoritas Jasa Keuangan terus melakukan pemantauan ketat terhadap kualitas penyaluran dana dan manajemen risiko kredit di industri pinjaman daring. Salah satu indikator utama yang digunakan untuk mengukur kesehatan portofolio pembiayaan adalah tingkat wanprestasi 90 hari atau yang dikenal sebagai rasio TWP90.
Berdasarkan data regulator, tingkat wanprestasi 90 hari atau TWP90 industri pinjaman daring pada April 2026 tercatat berada pada posisi 4,62%. Indikator TWP90 mencerminkan persentase kelalaian penyelesaian kewajiban pendanaan yang telah melampaui jangka waktu 90 hari sejak tanggal jatuh tempo yang disepakati antara pemberi dana dan penerima dana.
Posisi TWP90 sebesar 4,62% pada April 2026 menjadi indikator evaluasi yang sangat penting bagi pelaku industri dan regulator. Pengendalian tingkat wanprestasi ini menunjukkan perlunya penerapan prinsip kehati-hatian dalam penilaian kelayakan penerima dana serta pengelolaan risiko yang ketat pada sistem elektronik platform pendanaan, sehingga pertumbuhan outstanding pembiayaan tetap diimbangi dengan kualitas pengembalian dana yang terjaga.
Ketentuan Permodalan Minimum dan Komitmen Rencana Aksi Penyelenggara Layanan
Aspek ketahanan finansial dan permodalan menjadi salah satu pilar pengawasan Otoritas Jasa Keuangan guna memastikan keberlanjutan operasional penyelenggara pinjaman daring. Dalam laporan sektor jasa keuangan Mei 2026, regulator mencatat bahwa terdapat 14 dari total 94 penyelenggara online lending yang belum memenuhi ketentuan minimum ekuitas sebesar Rp12,5 miliar.
Ketentuan batas minimum ekuitas Rp12,5 miliar tersebut merupakan instrumen regulasi yang ditetapkan untuk memperkuat struktur permodalan perusahaan, meningkatkan kapasitas penyerapan risiko operasional, dan menjaga keberlangsungan layanan platform. Ketiadaan modal yang memadai berpotensi mengganggu stabilitas operasional penyelenggara dalam jangka panjang.
Menindaklanjuti temuan dalam laporan Mei 2026 tersebut, 14 perusahaan penyelenggara pinjaman daring yang belum memenuhi ambang batas permodalan telah menyampaikan rencana aksi atau action plan resmi kepada OJK. Penyampaian rencana aksi ini memuat komitmen strategis dari masing-masing perusahaan untuk memenuhi ketentuan permodalan minimum Rp12,5 miliar sesuai dengan jadwal dan arahan yang ditetapkan oleh regulator.
Pengawasan terhadap realisasi rencana aksi permodalan ini menjadi fokus pengawasan berkelanjutan OJK terhadap 94 entitas legal yang beroperasi. Langkah ini dilakukan agar seluruh platform pendanaan berizin memiliki fondasi keuangan yang kokoh dalam melayani transaksi antara pemberi dana dan penerima dana.
Emiten Salim & Bakrie Kena Denda Miliaran, OJK Ungkap Penyebabnya
Saluran dan Mekanisme Resmi Pengecekan Legalitas Platform Melalui Kanal OJK
Untuk melindungi masyarakat dari potensi penipuan dan kerugian finansial, Otoritas Jasa Keuangan menyediakan berbagai saluran komunikasi resmi yang dapat digunakan untuk melakukan verifikasi legalitas penyelenggara pinjaman daring secara mandiri. Pengecekan status izin platform merupakan langkah awal yang wajib dilakukan sebelum melakukan transaksi pembiayaan digital.
Masyarakat dapat melakukan verifikasi legalitas platform melalui kanal-kanal resmi yang telah disediakan sebagai berikut:
- Layanan WhatsApp Resmi OJK: Pengecekan legalitas penyelenggara pinjaman online dapat dilakukan dengan mudah dan cepat melalui pesan singkat pada nomor WhatsApp resmi yang disediakan oleh Otoritas Jasa Keuangan.
- Situs Web Resmi ojk.go.id: Masyarakat dapat mengakses portal resmi Otoritas Jasa Keuangan di alamat ojk.go.id untuk melihat dan mengunduh publikasi daftar lengkap 94 penyelenggara LPBBTI berizin per 15 Juli 2026 yang berlaku hingga Agustus 2026.
- Kontak OJK 157: Pengecekan status legalitas dan konfirmasi informasi perizinan juga dapat dilakukan secara langsung dengan menghubungi layanan Kontak OJK melalui nomor telepon 157.
Keberadaan tiga saluran verifikasi resmi ini—baik melalui WhatsApp, situs ojk.go.id, maupun nomor telepon 157—memudahkan masyarakat untuk memperoleh informasi akurat dan terkini secara langsung dari otoritas yang berwenang sebelum memutuskan untuk menggunakan layanan pendanaan daring.
Risiko Penggunaan Layanan Pendanaan Ilegal Tanpa Izin dan Pengawasan Otoritas
Penggunaan platform pinjaman daring yang tidak memiliki izin resmi dari Otoritas Jasa Keuangan menghadapkan masyarakat pada berbagai risiko finansial dan hukum yang sangat berbahaya. Beroperasi di luar koridor POJK 77/POJK.01/2016 membuat platform ilegal tidak tunduk pada kewajiban transparansi dan perlindungan konsumen yang diwajibkan oleh regulator.
Secara tegas diidentifikasi bahwa menggunakan layanan pinjaman online ilegal sangat berisiko menimbulkan dampak merugikan, antara lain:
- Penyalahgunaan Dana: Entitas ilegal berpotensi besar melakukan penyalahgunaan dana yang disalurkan maupun dana yang dihimpun dari para pihak tanpa adanya mekanisme audit sistem yang sah.
- Pengembalian Pinjaman yang Tidak Sesuai: Pengguna pinjaman ilegal rentan mengalami penetapan skema pengembalian pinjaman yang tidak sesuai dengan kesepakatan awal, termasuk penerapan beban biaya yang tidak transparan dan melanggar ketentuan yang wajar.
- Praktik Shadow Banking: Penyelenggara tanpa izin berpotensi menjalankan aktivitas perbankan bayangan atau shadow banking yang beroperasi di luar pengawasan moneter dan perbankan, sehingga mengancam stabilitas sistem keuangan secara luas.
- Skema Ponzi: Platform pinjaman tidak berizin berisiko menerapkan modus penipuan berbasis skema Ponzi, di mana perputaran dana bukan berasal dari hasil pembiayaan yang riil, melainkan dari perputaran dana pengguna baru untuk memenuhi kewajiban pengguna sebelumnya.
Menghindari seluruh risiko tersebut hanya dapat dilakukan dengan memastikan bahwa platform yang digunakan termasuk dalam daftar 94 penyelenggara LPBBTI berizin resmi per 15 Juli 2026 yang menjadi acuan legalitas hingga Agustus 2026.
Urgensi Kepatuhan Regulasi bagi Keberlanjutan Ekosistem Keuangan Digital
Keberlangsungan ekosistem pembiayaan daring di Indonesia bertumpu pada kepatuhan ketat para pelaku industri terhadap regulasi yang ditetapkan Otoritas Jasa Keuangan. Dari total 94 entitas legal yang diawasi, pemenuhan seluruh kewajiban—mulai dari legalitas sesuai POJK 77/POJK.01/2016, pemenuhan ekuitas minimum Rp12,5 miliar melalui rencana aksi, hingga pengendalian indikator TWP90—merupakan syarat mutlak bagi terciptanya industri fintech lending yang sehat.
Dengan outstanding pembiayaan yang telah menyentuh Rp102,07 triliun dan bertumbuh 26,11% secara tahunan pada April 2026, potensi sektor pendanaan bersama berbasis teknologi informasi untuk menggerakkan perekonomian nasional sangat besar. Namun, potensi ini harus selalu diimbangi dengan kewaspadaan masyarakat dalam memilih platform resmi dan menghindari entitas ilegal yang membawa risiko penyalahgunaan dana serta skema ponzi.
Melalui pemanfaatan kanal pengecekan resmi seperti WhatsApp OJK, situs ojk.go.id, dan Kontak OJK 157, masyarakat dapat mengambil keputusan keuangan yang bijak. Kepatuhan penyelenggara terhadap aturan permodalan dan pengawasan regulator, dipadukan dengan kecermatan masyarakat dalam memeriksa legalitas platform, akan memperkuat stabilitas dan integritas industri pembiayaan berbasis teknologi informasi di Indonesia.





