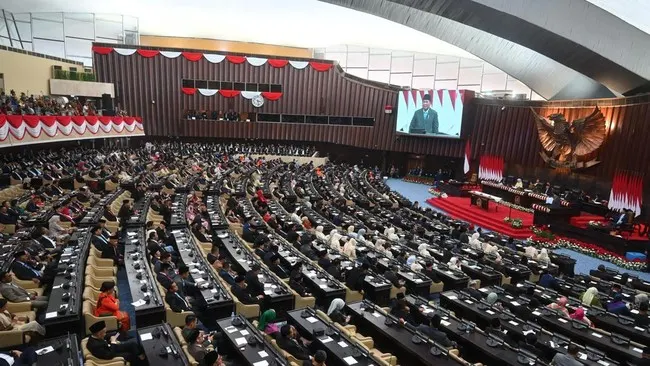
Kekhawatiran publik mengenai potensi penyalahgunaan wewenang dalam penyitaan kekayaan dijawab oleh Dewan Perwakilan Rakyat. Rancangan Undang-Undang (RUU) Perampasan Aset dipastikan tidak akan memberikan keleluasaan bagi aparat penegak hukum untuk menyita harta warga secara sepihak tanpa mekanisme hukum yang ketat.
Anggota Komisi III DPR Soedeson Tandra menegaskan bahwa regulasi ini dirancang dengan pengawasan berlapis guna mencegah tindakan aparat penegak hukum yang menyimpang. Menurutnya, tata kelola penegakan hukum di Indonesia memiliki karakteristik tersendiri sehingga masyarakat tidak bisa menyamakannya secara langsung dengan sistem peradilan di negara lain seperti Amerika Serikat.
Pengawasan Peradilan Sebelum Penyitaan
Untuk menutup celah kesewenang-wenangan, Komisi III DPR mendorong adanya kewajiban bagi aparat untuk melibatkan lembaga peradilan sebelum tindakan penyitaan maupun perampasan aset dilakukan. Mekanisme penetapan atau izin dari pengadilan ini disiapkan sebagai filter transparansi agar setiap langkah penyitaan memiliki dasar pembuktian yang kuat.
KPK Dalami Nusron Wahid di Kasus Summarecon, Presiden Tak Ikut Campur
Langkah ini sekaligus memberikan jaminan kepastian hukum bagi masyarakat bahwa aset milik warga tidak dapat diambil begitu saja tanpa adanya proses uji peradilan yang sah.
Pemilahan Sanksi Administratif dan Pidana Murni
Soedeson juga meluruskan persepsi mengenai ruang lingkup penerapan perampasan aset di sektor penerimaan negara dan perpajakan. Aturan ini tidak ditujukan untuk menindak atau merugikan wajib pajak yang sekadar melakukan kesalahan administratif, seperti kekeliruan dalam pengisian Surat Pemberitahuan Tahunan (SPT).
RSCM, Siswi Keracunan MBG di Karo Tak Alami Gangguan Fungsi Otak
Bagi wajib pajak yang melakukan kekeliruan administratif, penyelesaian tetap dilakukan melalui pembayaran kekurangan pajak tanpa ancaman penyitaan harta. Sebaliknya, instrumen perampasan aset difokuskan pada tindak pidana murni dan kejahatan finansial yang dilakukan secara terencana atau sistematis.
Penegakan hukum yang agresif melalui beleid ini diarahkan pada praktik kejahatan perpajakan berskala korporasi maupun individu yang merugikan keuangan negara, seperti praktik manipulasi harga transfer (transfer pricing), penghindaran pajak secara sengaja, dan rekayasa pembukuan ganda.





