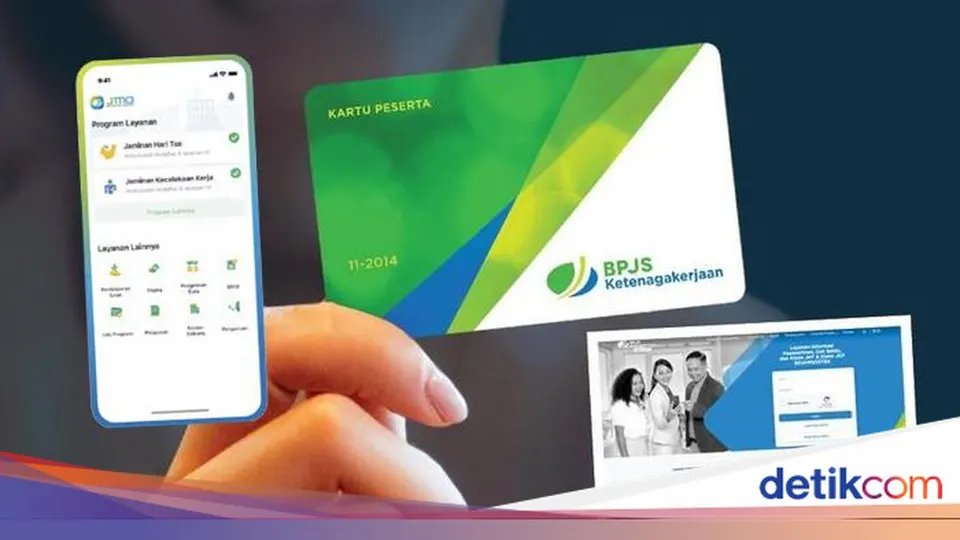
Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menetapkan struktur tarif Pajak Penghasilan (PPh) Pasal 17 dengan lapisan tarif terendah 5 persen hingga tertinggi 35 persen bagi wajib pajak orang pribadi. Ketentuan ini menjadi dasar penghitungan kewajiban fiskal tahunan bagi pekerja lepas maupun tenaga profesional yang melaporkan Surat Pemberitahuan (SPT) Tahunan, termasuk saat mengelola penghasilan mandiri, bukti potong non-final, serta pencairan jaminan ketenagakerjaan.
Memasuki tahun pajak 2026, pemenuhan kewajiban perpajakan juga mengacu pada Peraturan Direktur Jenderal Pajak Nomor PER-03/PJ/2026 yang berlaku mulai 16 Maret 2026. Regulasi ini mengatur tata cara penyampaian, penerimaan, dan pengolahan SPT, termasuk penetapan batas ketat mengenai status lebih bayar pajak.
Lapisan Tarif Pajak Progresif Pasal 17 UU PPh
Penghitungan pajak penghasilan bagi orang pribadi diatur melalui sistem tarif progresif sesuai Pasal 17 Undang-Undang PPh. Struktur lapisan penghasilan kena pajak terbagi ke dalam lima tingkatan:
- Hingga Rp 60 juta: dikenakan tarif 5 persen
- Di atas Rp 60 juta sampai Rp 250 juta: dikenakan tarif 15 persen
- Di atas Rp 250 juta sampai Rp 500 juta: dikenakan tarif 25 persen
- Di atas Rp 500 juta sampai Rp 5 miliar: dikenakan tarif 30 persen
- Di atas Rp 5 miliar: dikenakan tarif 35 persen
Bagi pekerja lepas, tarif ini menjadi patokan saat menghitung ulang total kewajiban PPh terutang pada akhir tahun pajak ketika menggabungkan seluruh penerimaan bruto atau neto yang belum dipotong pajak final.
Walkot Makassar Minta Driver Ojol Dikecualikan dari Aturan Ganjil-Genap BBM
Pemotongan PPh Non-Final dan Risiko SPT Kurang Bayar
Pekerja lepas yang sebelumnya memiliki riwayat kepesertaan atau masih terdaftar aktif dalam program Jaminan Hari Tua (JHT) BPJS Ketenagakerjaan perlu memperhatikan perlakuan pajaknya. Berdasarkan Peraturan Pemerintah (PP) Nomor 68 Tahun 2009 dan Peraturan Menteri Keuangan (PMK) Nomor 16 Tahun 2010, pencairan sebagian dana JHT saat peserta masih aktif bekerja dikenakan pemotongan PPh Pasal 21 tidak final menggunakan tarif Pasal 17 UU PPh.
Karena pemotongan tersebut bersifat tidak final, penarikan sebagian dana jaminan berpotensi menyebabkan SPT Tahunan berada dalam status kurang bayar. DJP menegaskan bahwa pencairan manfaat JHT tidak selalu dikenakan pajak jika memenuhi syarat tertentu:
- Saldo maksimal Rp 50 juta dan dicairkan sekaligus dalam rentang waktu paling lama 2 tahun sejak memasuki masa pensiun dibebaskan dari pemotongan PPh.
- Saldo di atas Rp 50 juta yang dicairkan dalam masa 2 tahun pensiun dikenakan Tarif PPh Final 5 persen hanya atas kelebihan saldonya.
- Pencairan dana yang dilakukan pada tahun ketiga dan tahun-tahun berikutnya setelah pensiun tidak lagi dikenakan PPh final, melainkan dihitung menggunakan tarif progresif Pasal 17 UU PPh.
Ketentuan Lebih Bayar dalam PER-03/PJ/2026
Sesuai PER-03/PJ/2026 per 16 Maret 2026, status lebih bayar pada formulir SPT tidak serta-merta dapat dicairkan atau diajukan permohonan restitusinya. DJP memberikan batasan tegas mengenai kondisi yang tidak dikategorikan sebagai kelebihan pembayaran pajak:
Helikopter Dauphin Dikerahkan Cari 5 Jurnalis Hilang di Selat Sunda
- Selisih Pembulatan Sistem: Nilai lebih bayar yang timbul semata-mata karena perbedaan pembulatan perhitungan dalam sistem administrasi DJP dianggap bukan merupakan kelebihan setoran pajak.
- Skema PPh Ditanggung Pemerintah (DTP): Nilai lebih bayar yang bersumber dari fasilitas PPh DTP tidak dapat diajukan pengembaliannya.
- Penerbitan Surat Pemberitahuan: Terhadap selisih tersebut, DJP menerbitkan surat pemberitahuan resmi yang menyatakan bahwa nilai lebih bayar dalam SPT tidak dianggap sebagai kelebihan pembayaran pajak yang dapat direstitusi.
Bagi aparatur negara (PNS, TNI, Polri, dan pejabat negara) yang seluruh penghasilannya bersumber dari APBN/APBD, kelebihan bayar juga tidak dapat diminta kembali apabila selisih terjadi karena perbedaan hitungan dengan bukti potong resmi formulir BPA2.
Pekerja lepas wajib memastikan data penghasilan, bukti potong yang diterima dari klien atau pemberi kerja, serta rincian pembayaran pajak telah sinkron sebelum mengirimkan SPT Tahunan agar tidak terjadi ketidaksesuaian administrasi dalam sistem DJP.





