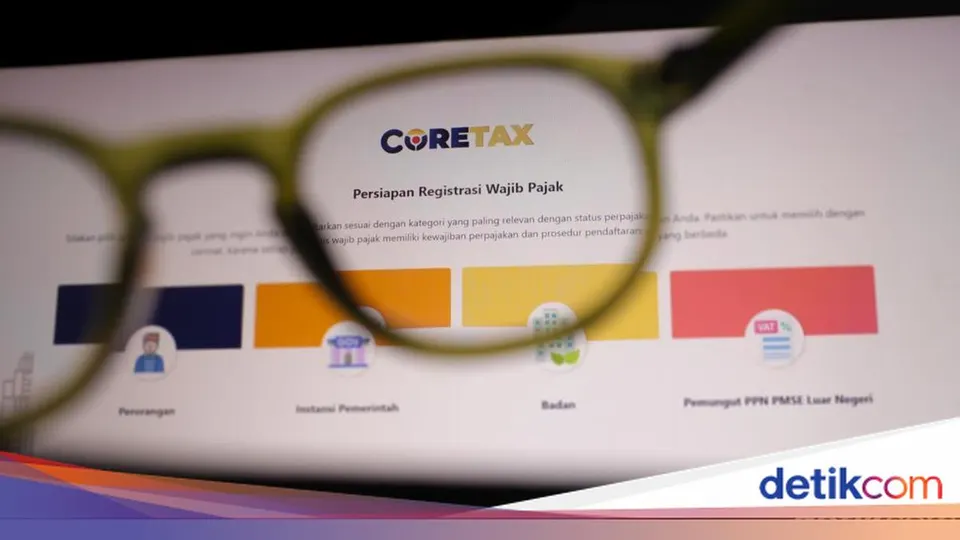
Penyampaian Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan Orang Pribadi untuk Tahun Pajak 2025 memiliki batas waktu resmi yang tetap jatuh pada tanggal 31 Maret 2026. Batas waktu pelaporan ini berlaku bagi seluruh wajib pajak orang pribadi di Indonesia, termasuk masyarakat yang memperoleh penghasilan dari pekerjaan bebas maupun kegiatan usaha. Meskipun tanggal jatuh tempo secara yuridis tidak bergeser dari tanggal 31 Maret 2026, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memberlakukan kebijakan relaksasi berupa penghapusan sanksi administratif bagi wajib pajak yang menyampaikan kewajibannya hingga akhir April 2026.
Latar belakang kebijakan relaksasi ini berkaitan langsung dengan implementasi sistem administrasi perpajakan yang baru serta pemberian kemudahan bagi masyarakat sehubungan dengan periode hari raya. Pelaporan SPT Tahunan orang pribadi saat ini resmi beralih sepenuhnya ke platform Coretax pada alamat coretaxdjp.pajak.go.id, menggantikan saluran e-Filing yang selama ini digunakan. Untuk dapat mengakses layanan pelaporan pajak pada portal Coretax tersebut, wajib pajak perlu melakukan aktivasi akun dengan melewati proses verifikasi identitas melalui menu Take a Photo dan melanjutkannya pada opsi Validasi Foto.
Landasan hukum atas relaksasi perpajakan ini diatur melalui Keputusan Direktur Jenderal Pajak Nomor KEP-55/PJ/2026 yang dijelaskan lebih lanjut dalam Pengumuman DJP Nomor PENG-28/PJ.09/2026. Melalui ketentuan resmi ini, wajib pajak orang pribadi yang melakukan penyampaian SPT Tahunan Pajak Penghasilan Tahun Pajak 2025 dan/atau pembayaran pajak setelah tanggal 31 Maret 2026 sampai dengan tanggal 30 April 2026 diberikan fasilitas penghapusan sanksi administratif. Penghapusan ini mencakup sanksi denda atas keterlambatan lapor SPT maupun bunga atas keterlambatan pembayaran PPh Pasal 29 sesuai ketentuan UU KUP No. 6/1983 jo. UU Ciptaker No. 6/2023.
Walkot Makassar Minta Driver Ojol Dikecualikan dari Aturan Ganjil-Genap BBM
Jika mengacu pada ketentuan umum di luar periode relaksasi berdasarkan Pasal 7 Undang-Undang Nomor 28 Tahun 2007 (UU KUP), keterlambatan pelaporan SPT Tahunan bagi wajib pajak orang pribadi dikenakan sanksi denda sebesar Rp 100.000, sedangkan untuk wajib pajak badan dikenakan denda sebesar Rp 1.000.000. Apabila SPT Tahunan yang dilaporkan berstatus kurang bayar, wajib pajak dikenakan sanksi bunga sebesar 2% per bulan dari jumlah pajak yang terlambat disetor, dihitung sejak berakhirnya batas waktu penyampaian SPT hingga tanggal pelunasan. Dalam pelaksanaannya, denda baru wajib dibayarkan oleh wajib pajak apabila telah menerima Surat Tagihan Pajak (STP) dari DJP Kementerian Keuangan.
Dalam rangka menjalankan kebijakan relaksasi KEP-55/PJ/2026, DJP menerapkan tata cara administratif dengan tidak menerbitkan Surat Tagihan Pajak (STP) atas keterlambatan pelaporan dan pembayaran selama masa relaksasi berlangsung. Jika Surat Tagihan Pajak sudah terlanjur diterbitkan ke alamat wajib pajak, sanksi administratif tersebut akan dihapuskan secara jabatan. Keterlambatan penyampaian laporan atau setoran pajak dalam periode relaksasi hingga 30 April 2026 juga dipastikan tidak memengaruhi status kepatuhan wajib pajak, sehingga tidak akan dijadikan dasar pencabutan status tertentu ataupun penolakan atas permohonan layanan perpajakan yang diajukan.
Helikopter Dauphin Dikerahkan Cari 5 Jurnalis Hilang di Selat Sunda
Regulasi perpajakan turut menetapkan ketentuan bahwa sanksi denda administrasi tidak diterapkan pada kategori wajib pajak tertentu. Berdasarkan Pasal 7 ayat (2) UU KUP, pembebasan denda diberikan kepada wajib pajak orang pribadi yang telah meninggal dunia, orang pribadi yang tidak lagi melakukan kegiatan usaha atau pekerjaan bebas, warga negara asing yang sudah tidak bertempat tinggal di Indonesia, bentuk usaha tetap yang tidak lagi beroperasi di Indonesia, serta wajib pajak lain yang ketentuannya diatur berdasarkan Peraturan Menteri Keuangan. Bagi wajib pajak yang masih aktif menjalankan pekerjaan bebas, pemanfaatan sistem Coretax sebelum 30 April 2026 memberikan kemudahan dalam menuntaskan kewajiban perpajakan tanpa dikenakan denda maupun bunga keterlambatan.





