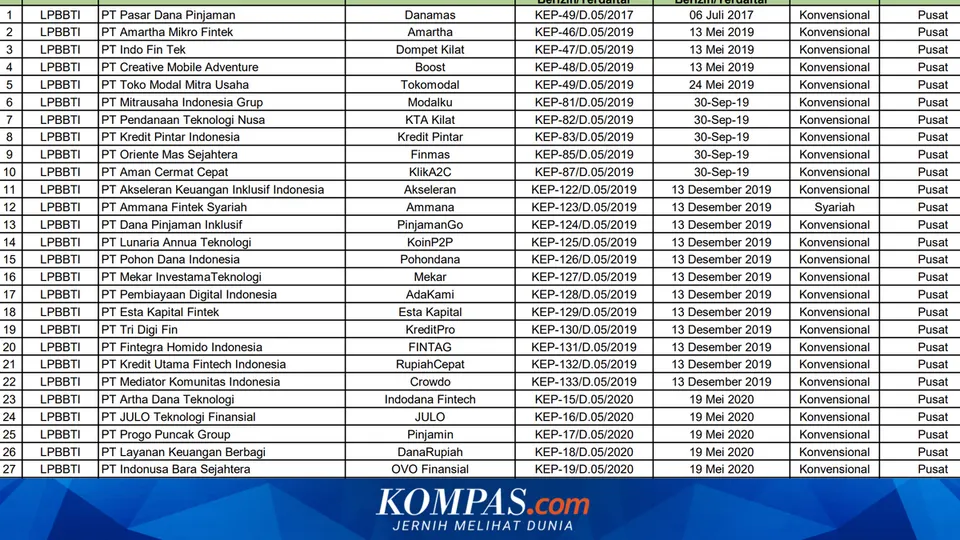
Perkembangan layanan keuangan digital di Indonesia terus menghadirkan berbagai kemudahan akses pembiayaan bagi masyarakat luas. Kebutuhan terhadap pendanaan yang cepat dan praktis mendorong pertumbuhan Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) atau yang lebih dikenal luas sebagai platform pinjaman daring. Kendati demikian, pesatnya pertumbuhan ini harus diiringi dengan tingkat pemahaman dan kehati-hatian yang tinggi dari calon pengguna dalam memilih platform yang benar-benar beroperasi secara sah. Memastikan bahwa layanan yang digunakan termasuk dalam daftar pinjaman online legal berizin OJK merupakan langkah paling mendasar guna menghindari berbagai risiko kerugian finansial di kemudian hari.
Regulator jasa keuangan di Indonesia, yakni Otoritas Jasa Keuangan (OJK), senantiasa menjalankan fungsi pengaturan dan pengawasan secara menyeluruh terhadap seluruh entitas yang beroperasi di sektor ini. Pengawasan yang ketat dilakukan untuk memastikan bahwa seluruh penyelenggara memenuhi standar operasional yang baik, memiliki transparansi pembiayaan, menjaga ketahanan modal, serta memberikan perlindungan maksimal kepada konsumen. Memahami kondisi industri, pemenuhan aturan permodalan, serta indikator kesehatan pembiayaan menjadi pengetahuan krusial bagi seluruh lapisan masyarakat yang ingin memanfaatkan teknologi finansial secara bijak.
Kerangka Regulasi dan Status Legal Penyelenggara LPBBTI di Indonesia
Operasional seluruh penyelenggara pinjaman daring yang legal di Indonesia berada di bawah payung hukum yang jelas dan mengikat. Secara regulasi, entitas penyedia layanan pendanaan digital berizin dicatat dan diawasi sesuai dengan ketentuan POJK 77/POJK.01/2016. Peraturan Otoritas Jasa Keuangan ini menjadi landasan utama yang mengatur tata kelola kelembagaan, mitigasi risiko operasional, perlindungan data serta hak-hak pengguna, hingga kepatuhan terhadap prinsip keterbukaan informasi dalam ekosistem pendanaan bersama berbasis teknologi informasi.
Kepatuhan terhadap POJK 77/POJK.01/2016 memastikan bahwa setiap platform tidak menjalankan usahanya secara sembarangan, melainkan harus tunduk pada pengawasan berkala dari regulator. Kerangka hukum ini dirancang untuk menciptakan ekosistem keuangan digital yang sehat, tertib, dan mampu memberikan kepastian hukum bagi semua pihak, baik bagi pihak pemberi dana maupun pihak penerima pembiayaan. Dengan adanya landasan hukum yang tegas, masyarakat memiliki jaminan bahwa hak-hak mereka terlindungi secara resmi di bawah pengawasan Otoritas Jasa Keuangan.
Dinamika Perkembangan Jumlah Penyelenggara Berizin Resmi
Struktur dan jumlah entitas dalam industri pinjaman digital di Indonesia menunjukkan dinamika yang terus bergerak seiring dengan berjalannya proses evaluasi dan pengawasan perizinan. Berdasarkan catatan historis per 9 Oktober 2023, Otoritas Jasa Keuangan mencatat terdapat 101 perusahaan penyelenggara fintech peer-to-peer lending yang berizin resmi. Jumlah tersebut mencerminkan entitas yang pada saat itu berhasil memenuhi seluruh tahapan kriteria perizinan yang ditetapkan oleh pihak regulator.
Seiring berjalannya waktu dan pengawasan yang berkelanjutan, data terbaru per 15 Juli 2026 mencatat bahwa jumlah penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) yang masih beroperasi secara legal di Indonesia berada pada angka 94 penyelenggara. Penurunan jumlah dari 101 menjadi 94 entitas ini merupakan bagian dari mekanisme pengawasan aktif, penegakan regulasi, dan seleksi kepatuhan industri. Daftar 94 penyelenggara berizin per 15 Juli 2026 ini tetap menjadi acuan resmi yang sah dan berlaku hingga periode Agustus 2026. Masyarakat diharapkan selalu merujuk pada data termutakhir ini sebelum melakukan permohonan pendanaan.
Bahaya Penggunaan Layanan Ilegal dan Perlindungan Konsumen
Menggunakan jasa keuangan dari entitas yang tidak terdaftar atau ilegal membawa konsekuensi yang sangat berbahaya bagi masyarakat. Entitas ilegal beroperasi di luar pengawasan regulator dan tidak tunduk pada batasan hukum POJK 77/POJK.01/2016, sehingga kerap menerapkan praktik-praktik yang merugikan pengguna secara sepihak. Mengetahui bahaya nyata dari pinjaman daring ilegal menjadi langkah preventif yang sangat penting untuk melindungi diri dari jeratan masalah finansial.
Calon Emiten IPO Pasar Modal Lesu, Ini Penjelasan OJK
Secara spesifik, terdapat beberapa risiko utama yang timbul apabila masyarakat menggunakan layanan pinjaman online ilegal:
- Terjadinya penyalahgunaan dana yang disalurkan tanpa adanya mekanisme pengawasan dan transparansi pencatatan yang sah.
- Penerapan mekanisme pengembalian pinjaman yang tidak sesuai dengan ketentuan atau kesepakatan awal, yang sering kali disertai dengan beban biaya tersembunyi yang memberatkan pengguna.
- Munculnya potensi keterlibatan dalam praktik perbankan bayangan atau shadow banking yang beroperasi tanpa izin dan di luar jaring pengaman sistem keuangan resmi.
- Timbulnya risiko terjerumus ke dalam skema ponzi, yakni pola penipuan perputaran dana yang merugikan masyarakat luas dan merusak stabilitas ekonomi.
Melalui pemanfaatan platform yang resmi dan berizin, masyarakat terhindar dari seluruh ancaman tersebut karena operasional platform legal diawasi secara langsung oleh Otoritas Jasa Keuangan, memiliki standar etika penagihan, serta menerapkan transparansi penuh atas seluruh struktur pengembalian pembiayaan.
Pertumbuhan Outstanding Pembiayaan Industri Finansial Digital
Kebutuhan masyarakat terhadap pendanaan alternatif tercermin jelas dalam kinerja penyaluran pembiayaan industri fintech lending nasional. Berdasarkan data resmi yang dirilis oleh Otoritas Jasa Keuangan, total outstanding pembiayaan pada industri pinjaman daring mencapai angka Rp102,07 triliun pada periode April 2026. Angka pembiayaan yang menembus ratusan triliun rupiah ini menunjukkan peran penting sektor pendanaan digital dalam menggerakkan likuiditas dan memfasilitasi kebutuhan dana masyarakat di berbagai wilayah Indonesia.
Pencapaian nilai outstanding pembiayaan sebesar Rp102,07 triliun pada April 2026 tersebut menandai pertumbuhan tahunan yang sangat kuat, yakni tumbuh sebesar 26,11% secara tahunan (year-on-year/YoY). Tingkat ekspansi pembiayaan yang mencapai 26,11% ini mengindikasikan tingginya kepercayaan publik serta meningkatnya aktivitas transaksi ekonomi yang difasilitasi melalui layanan pendanaan bersama berbasis teknologi informasi. Pertumbuhan volume pembiayaan yang tinggi ini sekaligus menegaskan posisi industri LPBBTI sebagai salah satu pilar pendukung intermediasi keuangan di Indonesia.
Tingkat Wanprestasi dan Manajemen Risiko Pembiayaan
Di tengah ekspansi volume penyaluran pembiayaan yang sangat signifikan, perhatian terhadap kualitas aset dan manajemen risiko pembiayaan tetap menjadi prioritas utama. Regulator dan pelaku industri menggunakan parameter tingkat wanprestasi 90 hari atau yang dikenal dengan istilah TWP90 sebagai indikator standar untuk mengukur tingkat kelalaian atau kegagalan penyelesaian kewajiban pembayaran pinjaman setelah melewati tenggat waktu 90 hari sejak jatuh tempo.
Berdasarkan data Otoritas Jasa Keuangan, tingkat wanprestasi 90 hari (TWP90) industri pinjaman daring pada April 2026 tercatat sebesar 4,62%. Posisi TWP90 pada level 4,62% ini menggambarkan kondisi risiko kredit yang masih berada dalam rentang pemantauan dan pengelolaan industri seiring dengan total outstanding yang mencapai Rp102,07 triliun. Pengawasan terhadap pergerakan angka TWP90 sangat penting untuk memastikan bahwa percepatan laju pertumbuhan pembiayaan tetap diimbangi dengan prinsip kehati-hatian, analisis kelayakan peminjam yang tepat, serta mitigasi risiko kredit macet yang efektif.
Emiten Salim & Bakrie Kena Denda Miliaran, OJK Ungkap Penyebabnya
Ketentuan Ekuitas Minimum dan Pemenuhan Rencana Aksi Penyelenggara
Penguatan ketahanan modal merupakan faktor fundamental bagi setiap penyelenggara LPBBTI guna menjaga keberlanjutan operasional dan melindungi kepentingan para penggunanya. Dalam laporan sektor jasa keuangan untuk periode Mei 2026, Otoritas Jasa Keuangan mencatat bahwa terdapat 14 dari total 94 penyelenggara online lending yang belum memenuhi ketentuan minimum ekuitas sebesar Rp12,5 miliar. Ketentuan modal minimum ini merupakan aturan wajib yang ditetapkan regulator untuk memperkuat daya tahan platform menghadapi risiko industri.
Menindaklanjuti temuan dalam laporan Mei 2026 tersebut, 14 perusahaan pinjaman daring yang belum memenuhi modal minimum Rp12,5 miliar telah menyampaikan rencana aksi (action plan) resmi kepada Otoritas Jasa Keuangan. Penyampaian rencana aksi ini memuat komitmen dan langkah-langkah terstruktur dari masing-masing penyelenggara untuk memenuhi ketentuan permodalan yang telah diwajibkan oleh regulator. Melalui realisasi rencana aksi tersebut, struktur permodalan industri LPBBTI diharapkan semakin kokoh sehingga 94 entitas legal yang beroperasi mampu menjalankan fungsinya secara optimal, aman, dan berkesinambungan.
Tiga Saluran Resmi Verifikasi Legalitas Izin Operasional
Untuk melindungi diri dari risiko penipuan dan jeratan pinjaman ilegal, masyarakat memiliki akses langsung untuk melakukan verifikasi keabsahan izin setiap platform. Otoritas Jasa Keuangan menyediakan tiga saluran komunikasi resmi yang dapat diakses dengan mudah, cepat, dan akurat oleh seluruh masyarakat di Indonesia.
Pemeriksaan Melalui Situs Web Resmi OJK Saluran pertama yang dapat digunakan masyarakat adalah dengan mengakses situs resmi Otoritas Jasa Keuangan di alamat ojk.go.id. Melalui portal resmi ini, regulator secara transparan mempublikasikan daftar lengkap 94 penyelenggara LPBBTI berizin yang berlaku. Pengguna dapat memeriksa secara berkala nama perusahaan, merek platform, dan status izin operasional terbaru langsung dari sumber otoritas tertinggi sektor jasa keuangan.
Verifikasi Melalui Kontak OJK 157 Saluran kedua adalah melalui sambungan telepon langsung dengan menghubungi Kontak OJK di nomor 157. Fasilitas panggilan ini memungkinkan calon pengguna atau masyarakat umum untuk berkonsultasi, mengajukan pertanyaan, serta meminta konfirmasi langsung kepada petugas resmi mengenai legalitas dan status izin dari suatu platform pendanaan yang menawarkan pinjaman.
Pengecekan Melalui Layanan Pesan WhatsApp Resmi OJK Saluran ketiga yang sangat praktis adalah memanfaatkan nomor layanan WhatsApp resmi yang disediakan oleh OJK. Melalui pesan instan WhatsApp, masyarakat cukup mengetikkan nama platform atau entitas yang ingin diverifikasi. Sistem layanan OJK akan memberikan jawaban otomatis yang valid mengenai status legalitas entitas tersebut, apakah terdaftar resmi sebagai salah satu dari 94 penyelenggara berizin atau berstatus ilegal.
Prinsip Pengambilan Keputusan Pembiayaan yang Bertanggung Jawab
Mengetahui legalitas platform pinjaman digital merupakan langkah awal yang krusial, namun kedisiplinan dan tanggung jawab finansial pribadi tetap menjadi penentu utama dalam mengelola utang. Masyarakat perlu menerapkan pertimbangan yang matang sebelum menandatangani perjanjian pembiayaan berbasis teknologi informasi agar terhindar dari potensi gagal bayar yang dapat memengaruhi skor kredit dan kesehatan keuangan pribadi.
Beberapa prinsip mendasar yang perlu diterapkan dalam memanfaatkan layanan pendanaan daring antara lain:
- Melakukan pengecekan status izin platform melalui saluran resmi OJK, seperti situs ojk.go.id, Kontak 157, atau nomor WhatsApp resmi OJK sebelum mengunduh aplikasi atau menyerahkan data pribadi.
- Memastikan platform yang dipilih terdaftar dalam daftar 94 penyelenggara LPBBTI legal yang berlaku hingga Agustus 2026 dan tunduk pada POJK 77/POJK.01/2016.
- Menyesuaikan nilai pinjaman dengan kebutuhan mendesak dan kemampuan finansial riil, serta memperhitungkan kewajiban pembayaran cicilan agar tidak memicu lonjakan tingkat wanprestasi.
- Membaca dan memahami secara menyeluruh seluruh klausul perjanjian pembiayaan, skema pengembalian pinjaman, tenggat waktu pembayaran, dan rincian biaya yang berlaku secara transparan.
- Menghindari segala bentuk penawaran dari entitas tidak resmi untuk mencegah risiko penyalahgunaan dana, pelanggaran ketentuan pengembalian, perbankan bayangan (shadow banking), maupun jebakan skema ponzi.
Dengan memadukan verifikasi legalitas pada saluran resmi Otoritas Jasa Keuangan dan penerapan manajemen keuangan yang terukur, masyarakat dapat memanfaatkan layanan pinjaman digital secara aman, tepat guna, serta terlindungi oleh kerangka hukum yang sah di Indonesia.





