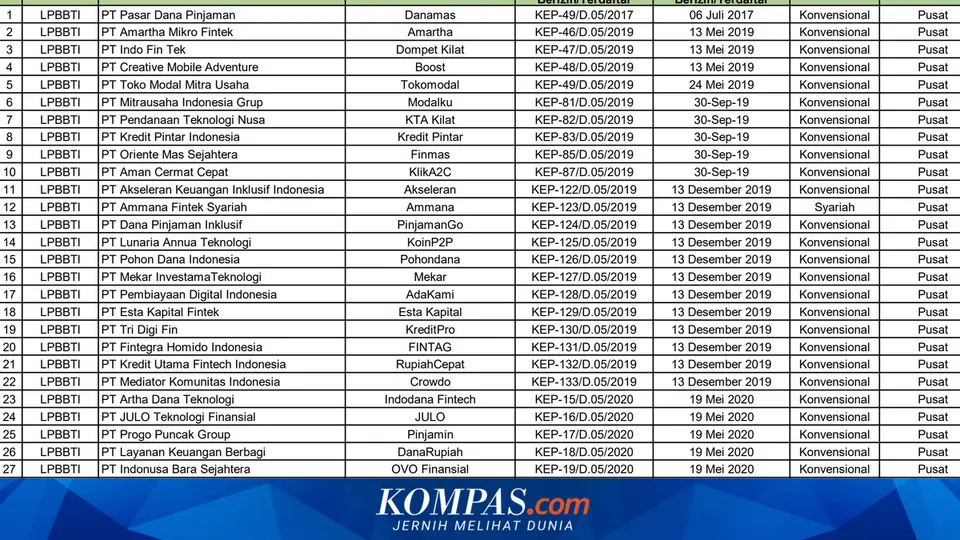
Pertumbuhan industri Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) di Indonesia terus menunjukkan dinamika yang signifikan di tengah pengawasan ketat oleh pihak regulator. Berdasarkan data resmi per 15 Juli 2026, terdapat 94 penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi yang terdaftar, mengantongi izin resmi, dan beroperasi secara legal di Indonesia. Angka tersebut menjadi rujukan utama bagi masyarakat luas dalam mengenali daftar entitas yang berada langsung di bawah yurisdiksi pengawasan Otoritas Jasa Keuangan (OJK). Perkembangan jumlah entitas legal ini memperlihatkan kelanjutan proses restrukturisasi dan penyesuaian industri apabila dibandingkan dengan periode-periode sebelumnya, termasuk catatan pada Agustus 2024 ketika Otoritas Jasa Keuangan mencatat ada 98 penyelenggara pinjaman online legal yang berizin.
Eskalasi aktivitas pembiayaan digital ini tecermin secara jelas dalam catatan volume pembiayaan yang disalurkan kepada para penerima dana di berbagai penjuru tanah air. Otoritas Jasa Keuangan mencatat bahwa outstanding pembiayaan dalam industri pendanaan bersama daring mencapai angka Rp102,07 triliun pada April 2026. Nilai pembiayaan berjalan ini mencerminkan laju pertumbuhan yang pesat, yakni mencapai 26,11 persen secara tahunan atau year-on-year jika dibandingkan dengan periode yang sama pada tahun sebelumnya. Pertumbuhan pembiayaan yang melampaui seratus triliun rupiah tersebut membuktikan tingginya peranan akses pembiayaan berbasis teknologi informasi bagi kebutuhan permodalan maupun kebutuhan dana masyarakat Indonesia.
Kendati volume penyaluran dana terus mengalami peningkatan, industri pembiayaan berbasis digital ini tetap dihadapkan pada indikator profil risiko kredit yang memerlukan perhatian saksama. Pada April 2026, Otoritas Jasa Keuangan mencatat tingkat wanprestasi 90 hari atau yang dikenal sebagai TWP90 berada pada posisi 4,62 persen. Rasio TWP90 sebesar 4,62 persen ini memberikan gambaran mengenai porsi pembiayaan yang mengalami kendala penyelesaian pembayaran kewajiban setelah melewati tenggat waktu 90 hari sejak tanggal jatuh tempo. Situasi ini menegaskan pentingnya kehati-hatian, analisis kelayakan pembiayaan yang matang, serta literasi keuangan yang kuat bagi setiap calon peminjam sebelum memanfaatkan fasilitas pendanaan.
Perkembangan Lanskap Penyelenggara LPBBTI Berizin di Indonesia
Perubahan jumlah entitas legal dari 98 platform berizin pada Agustus 2024 menjadi 94 penyelenggara berizin per 15 Juli 2026 memperlihatkan proses seleksi dan konsolidasi yang terus berjalan dalam industri LPBBTI di Indonesia. Keberadaan 94 penyelenggara yang beroperasi secara sah tersebut menjadi bukti bahwa regulator menerapkan proses pemantauan berkesinambungan terhadap kepatuhan hukum, integritas manajemen, serta kapasitas teknis setiap platform yang beroperasi di pasar keuangan nasional.
Pengurangan jumlah entitas berizin dari 98 platform menjadi 94 platform menunjukkan bahwa pemenuhan kewajiban perizinan dan kepatuhan bukanlah proses yang bersifat satu kali, melainkan komitmen berkelanjutan. Otoritas Jasa Keuangan secara berkala melakukan evaluasi menyeluruh terhadap operasional setiap entitas penyelenggara untuk memastikan seluruh aspek perlindungan konsumen dan stabilitas sistem pembiayaan tetap terjaga dengan baik. Dengan menyisakan 94 penyelenggara resmi per 15 Juli 2026, masyarakat diarahkan untuk selalu berpatokan pada daftar termutakhir yang dirilis oleh regulator.
Bagi masyarakat peminjam maupun para pemberi dana, memanfaatkan 94 platform LPBBTI yang berstatus legal memberikan kepastian bahwa seluruh aktivitas transaksi pendanaan berlangsung dalam tata kelola yang diawasi oleh otoritas publik. Transaksi pada platform yang mengantongi izin Otoritas Jasa Keuangan menghadirkan transparansi perjanjian, kejelasan hak dan kewajiban para pihak, serta mekanisme penyelesaian keluhan yang terstruktur sesuai dengan ketentuan hukum yang berlaku di Indonesia.
Pertumbuhan Outstanding Pembiayaan dan Realitas Risiko Kredit Industri
Pencapaian outstanding pembiayaan industri yang menyentuh angka Rp102,07 triliun pada April 2026 merupakan cerminan dari tingginya permintaan terhadap pembiayaan yang mudah dan berbasis digital. Laju pertumbuhan tahunan sebesar 26,11 persen merefleksikan bahwa layanan pendanaan bersama berbasis teknologi informasi telah menjadi pilar alternatif likuiditas yang semakin diperhitungkan oleh berbagai lapisan masyarakat serta pelaku usaha di Indonesia.
Di balik tingginya ekspansi pembiayaan tersebut, data per April 2026 juga mencatat tingkat wanprestasi 90 hari (TWP90) sebesar 4,62 persen. Indikator TWP90 merupakan parameter vital dalam menilai kesehatan portofolio pembiayaan pada industri pinjaman online. Angka 4,62 persen ini menunjukkan persentase pembiayaan yang mengalami kelalaian pembayaran di atas 90 hari dari total pembiayaan yang tersalurkan.
Calon Emiten IPO Pasar Modal Lesu, Ini Penjelasan OJK
Kondisi tingkat wanprestasi sebesar 4,62 persen menjadi pengingat yang sangat berharga bagi ekosistem pendanaan bersama secara menyeluruh. Penyelenggara dituntut untuk mempertahankan penilaian kredit yang cermat dan akurat, sementara masyarakat selaku pengguna dituntut untuk mempertimbangkan kemampuan finansial pribadi secara objektif sebelum mengajukan pinjaman, guna menjaga agar beban kewajiban finansial tidak melebihi kapasitas pengembalian.
Penegakan Ketentuan Batas Minimum Ekuitas Penyelenggara oleh Regulator
Ketahanan modal internal merupakan faktor krusial yang menentukan kesinambungan dan ketangguhan operasional platform pembiayaan berbasis teknologi informasi. Dalam laporan sektor jasa keuangan Mei 2026, Otoritas Jasa Keuangan mencatat bahwa terdapat 14 dari 94 penyelenggara pinjaman online yang belum memenuhi ketentuan batas minimum ekuitas yang telah ditetapkan, yaitu sebesar Rp12,5 miliar.
Kewajiban permodalan minimum sebesar Rp12,5 miliar ditujukan untuk memastikan bahwa setiap platform penyelenggara memiliki bantalan keuangan yang cukup kokoh dalam mengelola berbagai risiko bisnis. Modal minimum tersebut berfungsi sebagai penopang likuiditas internal, penguat infrastruktur teknologi informasi, serta jaminan kapasitas organisasi dalam menjalankan mitigasi risiko kredit macet di tengah dinamika industri pembiayaan.
Catatan regulator mengenai adanya 14 penyelenggara yang belum memenuhi batas permodalan Rp12,5 miliar per Mei 2026 menunjukkan bahwa pengawasan permodalan terus ditegakkan secara ketat. Otoritas Jasa Keuangan terus mengawal pemenuhan kewajiban ekuitas ini agar seluruh platform penyelenggara yang melayani publik memiliki ketahanan finansial yang memadai untuk menjaga keamanan ekosistem layanan pendanaan bersama berbasis teknologi informasi di Indonesia.
Batasan Besaran Bunga Harian Berdasarkan Standar AFPI
Aspek perlindungan finansial bagi masyarakat pengguna pinjaman online diatur secara ketat melalui penetapan batas suku bunga pinjaman harian. Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) telah memberlakukan ketentuan suku bunga yang wajib dipatuhi oleh seluruh anggotanya, dengan kisaran antara 0,067 persen hingga batas maksimum sebesar 0,3 persen per hari.
Besaran bunga harian dalam rentang 0,067 persen hingga batas tertinggi 0,3 persen per hari tersebut diterapkan berdasarkan kategori pinjaman yang diajukan oleh debitur, yaitu apakah pinjaman tersebut ditujukan untuk aktivitas produktif atau aktivitas konsumtif. Pembagian kategori ini memberikan diferensiasi yang adil bagi para pemanfaat dana sesuai dengan tujuan penggunaan pinjaman masing-masing:
- Pinjaman untuk Aktivitas Produktif: Skema pendanaan ini ditujukan guna mendukung kegiatan perputaran ekonomi dan operasional usaha, dengan beban bunga harian yang disesuaikan dalam koridor kebijakan yang ditetapkan oleh asosiasi guna mendorong produktivitas pelaku usaha.
- Pinjaman untuk Aktivitas Konsumtif: Skema pendanaan ini dialokasikan untuk pemenuhan kebutuhan konsumsi perorangan, dengan struktur pembebanan bunga yang tetap berada di bawah batas pagu tertinggi yang diizinkan, yakni tidak boleh melebihi 0,3 persen per hari.
Keberadaan batas pagu bunga harian antara 0,067 persen hingga maksimal 0,3 persen per hari ini menjadi batasan tegas yang membedakan penyelenggara legal dari praktik pembiayaan liar. Penerapan plafon suku bunga oleh AFPI bertujuan untuk menjaga agar beban pengembalian yang ditanggung oleh nasabah tetap terukur dan berada dalam batas kewajaran beban keuangan.
Emiten Salim & Bakrie Kena Denda Miliaran, OJK Ungkap Penyebabnya
Dampak Negatif dan Ancaman Kerugian Penggunaan Layanan Ilegal
Memilih untuk bertransaksi dengan entitas pinjaman online ilegal yang tidak berizin mengandung risiko finansial dan kerugian hukum yang sangat berbahaya bagi masyarakat. Layanan ilegal beroperasi tanpa pengawasan regulator dan secara sengaja melanggar seluruh prinsip tata kelola yang telah ditetapkan bagi industri keuangan resmi di Indonesia.
Kerugian utama yang sering ditimbulkan oleh keberadaan platform pinjaman daring tidak berizin meliputi sejumlah aspek mendasar berikut:
- Pembebanan Bunga Melebihi Ketentuan: Platform tanpa izin menerapkan tarif bunga dan denda sepihak yang melampaui batas suku bunga harian resmi yang ditetapkan oleh AFPI sebesar maksimal 0,3 persen per hari, sehingga mengakibatkan utang peminjam membengkak secara eksponensial dalam waktu singkat.
- Pengambilan Akses Data Perangkat Secara Ilegal: Aplikasi pinjaman online ilegal sering kali meminta izin akses tanpa hak terhadap berbagai fitur dan data pribadi pada perangkat ponsel pengguna, mulai dari kontak telepon, berkas media, hingga aplikasi internal lainnya tanpa persetujuan sah dan tanpa dasar operasional yang dibenarkan.
- Ketiadaan Perlindungan Hukum atas Kebocoran Data: Nasabah yang menggunakan layanan pinjaman online ilegal tidak akan mendapatkan perlindungan hukum dari Otoritas Jasa Keuangan apabila sewaktu-waktu terjadi kebocoran data pribadi maupun penyalahgunaan identitas diri oleh pengelola platform tidak berizin tersebut.
Ancaman-ancaman ini menunjukkan bahwa kemudahan syarat pinjaman yang kerap ditawarkan oleh entitas tidak resmi mengandung risiko besar yang dapat merugikan privasi, keamanan pribadi, dan stabilitas finansial peminjam secara permanen.
Panduan Verifikasi Legalitas Penyelenggara Melalui Saluran Resmi OJK
Guna mengantisipasi kerugian akibat terjerat platform tidak berizin, masyarakat dihimbau untuk selalu melakukan verifikasi legalitas terhadap status izin platform pendanaan sebelum melakukan registrasi atau pengajuan pinjaman. Otoritas Jasa Keuangan telah menyediakan beberapa saluran komunikasi publik resmi yang mudah diakses guna memeriksa keabsahan status izin platform penyelenggara pinjaman online.
Langkah-langkah pengecekan legalitas platform dapat dilakukan oleh calon pengguna melalui tiga sarana verifikasi resmi berikut:
- Pengecekan Melalui Situs Web Resmi OJK: Masyarakat dapat membuka portal resmi regulator pada alamat ojk.go.id untuk melihat secara langsung pembaruan daftar penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi yang berstatus resmi, berizin, dan beroperasi secara legal di Indonesia.
- Verifikasi Melalui Saluran Telepon Kontak OJK 157: Calon peminjam dapat menghubungi layanan Kontak OJK melalui nomor telepon 157 untuk menanyakan secara langsung kepada petugas mengenai status izin dan keabsahan operasional dari nama platform yang hendak digunakan.
- Pengecekan Melalui Jalur WhatsApp Resmi OJK: Regulator juga menyediakan saluran percakapan resmi melalui aplikasi WhatsApp Kontak OJK, di mana masyarakat dapat mengirimkan pesan penelusuran nama platform untuk memperoleh konfirmasi cepat mengenai legalitas entitas yang bersangkutan.
Dengan memanfaatkan kanal verifikasi resmi seperti situs ojk.go.id, nomor kontak 157, serta WhatsApp resmi OJK, masyarakat dapat memastikan bahwa platform yang dipilih merupakan salah satu dari 94 penyelenggara legal per 15 Juli 2026 yang diawasi oleh regulator, sehingga terhindar dari risiko dan jebakan pinjaman online ilegal.





