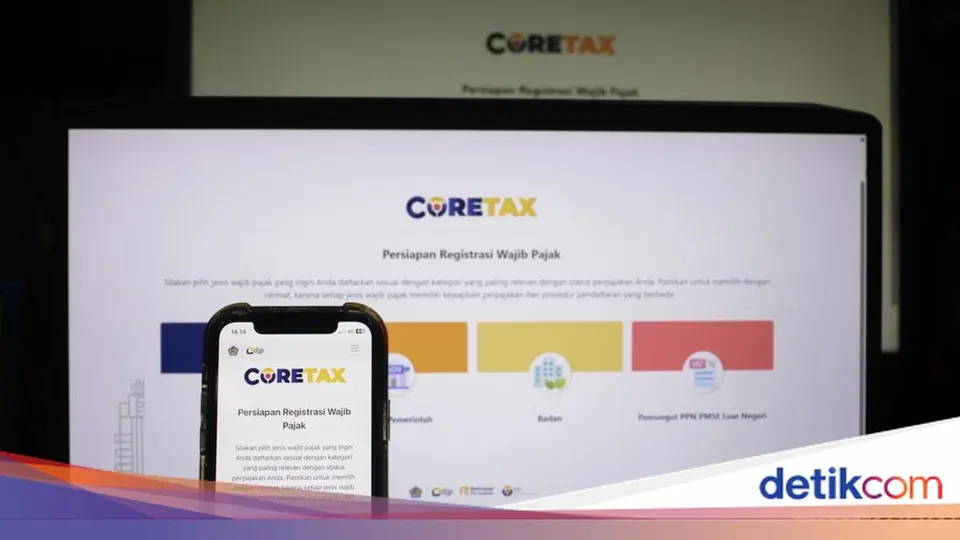
Pelaporan Surat Pemberitahuan Tahunan Pajak Penghasilan Orang Pribadi atau SPT Tahunan OP untuk Tahun Pajak 2025 menandai babak baru dalam administrasi perpajakan di Indonesia. Direktorat Jenderal Pajak Kementerian Keuangan secara resmi telah memperbarui seluruh infrastruktur pelaporan pajak dengan menghadirkan sistem Coretax. Pembaruan ini secara mendasar mengubah kanal pelaporan yang selama ini digunakan oleh para wajib pajak di seluruh Indonesia, termasuk para wajib pajak orang pribadi yang sebelumnya mengandalkan layanan e-Filing.
Dalam masa transisi penggunaan sistem teknologi baru ini, Direktorat Jenderal Pajak menetapkan berbagai penyesuaian teknis dan regulasi pelaporan. Penyesuaian tersebut mencakup implementasi portal terpusat, mekanisme penarikan data secara otomatis, hingga ketetapan relaksasi batas waktu pelaporan SPT Tahunan Tahun Pajak 2025. Memahami alur kerja Coretax dan aturan hukum yang menyertainya menjadi hal yang sangat penting bagi setiap wajib pajak agar pemenuhan kewajiban perpajakan dapat terlaksana dengan benar, tepat waktu, dan sesuai dengan ketentuan peraturan perundang-undangan yang berlaku.
Transformasi Layanan Perpajakan dan Peralihan Penuh dari e-Filing ke Coretax DJP
Direktorat Jenderal Pajak Kementerian Keuangan telah menetapkan kebijakan peralihan menyeluruh pada sistem pelaporan pajak tahunan orang pribadi. Pelaporan SPT Tahunan Orang Pribadi kini telah resmi beralih sepenuhnya ke platform Coretax yang beralamat di coretaxdjp.pajak.go.id. Dengan berlakunya kebijakan ini, wajib pajak orang pribadi tidak lagi menggunakan saluran e-Filing lama yang sebelumnya menjadi pintu utama pengiriman SPT secara daring.
Integrasi seluruh layanan perpajakan ke dalam Coretax bertujuan untuk memodernisasi tata kelola administrasi pajak di lingkungan Direktorat Jenderal Pajak. Melalui domain coretaxdjp.pajak.go.id, seluruh proses bisnis perpajakan, mulai dari pencatatan data wajib pajak, pelaporan SPT, hingga riwayat setoran pajak, dihimpun dalam satu kesatuan sistem digital. Hal ini menggantikan peran e-Filing yang selama bertahun-tahun digunakan masyarakat.
Bagi masyarakat dan wajib pajak orang pribadi, transisi dari e-Filing menuju platform Coretax menuntut pengenalan terhadap antarmuka dan alur kerja baru. Setiap wajib pajak yang hendak memenuhi kewajiban pelaporan SPT Tahunan PPh Tahun Pajak 2025 diarahkan secara terpusat untuk mengakses coretaxdjp.pajak.go.id, sehingga tidak ada lagi dualisme saluran penyampaian laporan SPT tahunan orang pribadi di luar sistem terpadu Coretax.
Ketentuan Jatuh Tempo Resmi dan Skema Relaksasi Pelaporan Tahun Pajak 2025
Penetapan batas waktu pelaporan SPT Tahunan Orang Pribadi Tahun Pajak 2025 memiliki ketentuan spesifik yang perlu dipahami secara mendalam. Berdasarkan ketentuan formal perpajakan, tanggal jatuh tempo resmi penyampaian SPT Tahunan PPh Orang Pribadi untuk Tahun Pajak 2025 tetap berada pada tanggal 31 Maret 2026. Tanggal ini menjadi batas waktu yuridis sebagaimana ketentuan perpajakan umum yang berlaku di Indonesia.
Kendati tanggal jatuh tempo resmi tercatat pada 31 Maret 2026, Direktorat Jenderal Pajak memberikan relaksasi pelaporan SPT Tahunan Orang Pribadi Tahun Pajak 2025 hingga tanggal 30 April 2026. Kebijakan perpanjangan waktu pelaporan ini diberikan oleh pemerintah sebagai bentuk dukungan nyata terhadap kelancaran implementasi sistem Coretax yang baru diterapkan secara nasional.
Selain untuk mendukung kelancaran masa transisi implementasi sistem Coretax, kebijakan relaksasi hingga 30 April 2026 tersebut juga dihadirkan untuk memberikan kemudahan bagi masyarakat sehubungan dengan adanya periode libur hari raya. Dengan adanya kelonggaran waktu pelaporan ini, para wajib pajak orang pribadi memiliki ruang waktu yang lebih leluasa dan nyaman dalam menyusun laporan perpajakan mereka tanpa tergesa-gesa menghadapi akhir bulan Maret.
Landasan Hukum KEP-55/PJ/2026 dan Pengumuman DJP Nomor PENG-28/PJ.09/2026
Pelaksanaan kebijakan relaksasi pelaporan SPT Tahunan Orang Pribadi Tahun Pajak 2025 didasarkan pada payung hukum resmi yang diterbitkan oleh otoritas perpajakan. Ketentuan mengenai perpanjangan waktu pelaporan tanpa pengenaan sanksi administratif ini diatur secara tegas dalam Keputusan Direktur Jenderal Pajak Nomor KEP-55/PJ/2026.
Untuk memperjelas penerapan KEP-55/PJ/2026 kepada publik, Direktorat Jenderal Pajak menerbitkan Pengumuman DJP Nomor PENG-28/PJ.09/2026. Pengumuman ini menegaskan bahwa tanggal jatuh tempo penyampaian SPT Tahunan Pajak Penghasilan Tahun Pajak 2025 secara hukum tidak berubah, yaitu tetap tanggal 31 Maret 2026. Bunyi ketentuan dalam aturan tersebut secara eksplisit menyatakan bahwa tanggal jatuh tempo untuk penyampaian Surat Pemberitahuan Tahunan Pajak Penghasilan Tahun Pajak 2025 adalah tanggal 31 Maret 2026.
Melalui Pengumuman DJP Nomor PENG-28/PJ.09/2026 yang menjelaskan Keputusan Direktur Jenderal Pajak Nomor KEP-55/PJ/2026, ditegaskan adanya relaksasi administratif bagi wajib pajak yang menyampaikan laporannya setelah 31 Maret 2026 sampai dengan 30 April 2026. Dengan demikian, dokumen hukum ini memberikan landasan kepastian bagi seluruh jajaran Ditjen Pajak RI dan wajib pajak di seluruh Indonesia selama masa implementasi sistem baru Coretax.
Pengumuman! Ditjen Pajak Matikan 3 Aplikasi Layanan, Ini Gantinya
Mekanisme Penghapusan Sanksi Administratif dan Penanganan Surat Tagihan Pajak
Sebagai konsekuensi logis dari kebijakan relaksasi yang tertuang dalam KEP-55/PJ/2026, otoritas perpajakan memberikan fasilitas penghapusan sanksi administratif secara menyeluruh. Penghapusan sanksi ini mencakup sanksi denda maupun sanksi bunga atas keterlambatan pelaporan SPT Tahunan Orang Pribadi Tahun Pajak 2025 yang disampaikan setelah tanggal 31 Maret 2026 hingga 30 April 2026.
Fasilitas pembebasan sanksi administratif tersebut tidak hanya berlaku untuk pelaporan SPT, melainkan juga mencakup pembayaran Pajak Penghasilan Pasal 29 atau PPh Pasal 29. Penyetoran PPh Pasal 29 yang dilakukan oleh wajib pajak orang pribadi setelah 31 Maret 2026 sampai dengan 30 April 2026 dibebaskan sepenuhnya dari sanksi bunga keterlambatan pembayaran.
Mekanisme penghapusan sanksi administratif ini dijalankan dengan cara tidak diterbitkannya Surat Tagihan Pajak (STP) oleh kantor pajak kepada wajib pajak yang melapor atau menyetor dalam kurun waktu relaksasi tersebut. Kebijakan ini memastikan bahwa proses administrasi berjalan secara otomatis tanpa membebani wajib pajak dengan tagihan denda keterlambatan.
Apabila dalam pelaksanaannya terdapat Surat Tagihan Pajak (STP) yang sudah terlanjur terbit untuk periode pelaporan dan pembayaran setelah 31 Maret 2026 hingga 30 April 2026 tersebut, maka STP yang bersangkutan akan dihapuskan secara jabatan. Ketentuan penghapusan secara jabatan ini memberikan jaminan bahwa hak-hak wajib pajak tetap terlindungi sepenuhnya sesuai dengan semangat relaksasi KEP-55/PJ/2026.
Persyaratan Aktivasi Akun Coretax, Kode Otorisasi, dan Sertifikat Elektronik
Untuk dapat melaksanakan pelaporan SPT Tahunan melalui sistem baru, wajib pajak orang pribadi harus memenuhi sejumlah persyaratan teknis yang telah ditetapkan oleh Direktorat Jenderal Pajak. Langkah awal yang wajib dipastikan oleh setiap pengguna adalah status keaktifan akun pada platform coretaxdjp.pajak.go.id.
Sebelum mulai mengisi formulir pelaporan SPT di Coretax, wajib pajak harus memastikan bahwa akun Coretax miliknya sudah aktif dan siap digunakan. Proses validasi akun menjadi pintu gerbang utama sebelum fitur-fitur pengisian SPT dan modul perpajakan lainnya dapat diakses secara lengkap oleh wajib pajak.
Selain memastikan status keaktifan akun, wajib pajak juga wajib menyiapkan instrumen verifikasi dan otentikasi data digital. Dalam sistem Coretax, instrumen yang digunakan untuk proses pengesahan dan pelaporan adalah kode otorisasi atau sertifikat elektronik. Wajib pajak harus memastikan bahwa kode otorisasi atau sertifikat elektronik tersebut telah siap digunakan sebelum melakukan finalisasi dan pengiriman laporan SPT ke sistem DJP.
Keberadaan kode otorisasi atau sertifikat elektronik ini menggantikan mekanisme validasi sederhana pada sistem e-Filing lama. Dengan adanya kode otorisasi atau sertifikat elektronik yang terverifikasi, setiap data perpajakan yang disampaikan melalui coretaxdjp.pajak.go.id memiliki keabsahan digital yang kuat dan terintegrasi langsung dengan profil wajib pajak bersangkutan.
Cara Kerja Fitur Prepopulated Data pada Formulir SPT Coretax
Salah satu pembaruan paling mendasar yang dihadirkan dalam sistem Coretax adalah ketersediaan fitur data pra-isi atau prepopulated data. Fitur prepopulated ini dirancang untuk menyederhanakan proses pengisian formulir SPT Tahunan dengan menarik data transaksi perpajakan yang telah tercatat dalam basis data Direktorat Jenderal Pajak secara otomatis.
Bagi wajib pajak yang berstatus sebagai karyawan, sistem Coretax akan secara otomatis menarik data penghasilan serta data bukti pemotongan Pajak Penghasilan Pasal 21 (PPh Pasal 21). Data pemotongan pajak ini bersumber langsung dari laporan yang telah disampaikan oleh perusahaan atau pemberi kerja ke sistem perpajakan, sehingga angka penghasilan dan kredit pajak langsung tersaji di draf SPT wajib pajak.
Ketentuan Pajak Penghasilan, Integrasi Coretax, dan Aturan Lebih Bayar DJP
Kemudahan fitur prepopulated data ini juga dirasakan oleh para pelaku usaha, khususnya usahawan dan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang menyetorkan PPh final setiap bulan. Pada sistem Coretax, data yang akan terisi secara otomatis adalah riwayat pembayaran pajak final bulanan tersebut. Sistem Coretax akan merekapitulasi seluruh setoran bulanan yang telah dilakukan oleh pelaku UMKM selama satu tahun pajak berjalan.
Dengan adanya penarikan riwayat setoran bulanan secara otomatis bagi pelaku UMKM dan bukti potong PPh Pasal 21 bagi karyawan, wajib pajak tidak perlu lagi menginput ulang catatan setoran atau rincian bukti potong satu per satu dari awal. Hal ini meningkatkan efisiensi dan mengurangi potensi kesalahan ketik dalam penyusunan draf SPT Tahunan.
Kewajiban Verifikasi serta Pengisian Mandiri Harta, Utang, dan Penghasilan Lain
Meskipun sistem Coretax telah dilengkapi dengan fitur prepopulated data yang canggih, wajib pajak orang pribadi tetap memegang peranan utama dalam memastikan kebenaran seluruh isi laporan SPT. Wajib pajak diwajibkan untuk memeriksa dan memverifikasi kembali data pra-isi yang telah ditarik otomatis oleh sistem Coretax.
Setelah memverifikasi keakuratan data pra-isi, wajib pajak tetap wajib melengkapi data yang sifatnya pribadi dan tidak terekam otomatis oleh sistem sebelum mengirimkan laporan SPT. Kategori data yang harus diisi secara mandiri ini mencakup informasi mengenai daftar harta, kewajiban atau utang, serta penghasilan lain di luar data yang telah tersedia.
Pengisian daftar harta secara lengkap pada formulir Coretax mencakup seluruh kepemilikan aset wajib pajak hingga akhir tahun pajak berjalan. Demikian pula dengan daftar utang, wajib pajak harus mencantumkan saldo kewajiban pinjaman yang masih ada pada akhir tahun pajak bersangkutan secara akurat.
Selain harta dan utang, pos penghasilan lain yang tidak dipotong oleh pihak ketiga atau yang belum terekam dalam sistem prepopulated juga wajib ditambahkan secara manual oleh wajib pajak. Proses pengisian mandiri atas harta, utang, dan penghasilan lain ini memastikan bahwa SPT Tahunan yang dilaporkan mencerminkan kondisi finansial dan perpajakan wajib pajak secara utuh dan benar.
Jaminan Status Kepatuhan Wajib Pajak Selama Periode Relaksasi
Penerapan masa relaksasi pelaporan SPT Tahunan Tahun Pajak 2025 hingga 30 April 2026 disertai dengan kepastian hukum terkait penilaian kepatuhan wajib pajak. Mengacu pada ketentuan Keputusan Direktur Jenderal Pajak Nomor KEP-55/PJ/2026, keterlambatan pelaporan yang dilakukan dalam periode relaksasi setelah 31 Maret 2026 hingga 30 April 2026 tidak memengaruhi status kepatuhan wajib pajak.
Ketetapan ini memberikan kepastian bahwa keterlambatan pelaporan dan penyetoran PPh Pasal 29 dalam masa relaksasi tidak akan dijadikan sebagai dasar pencabutan status tertentu yang telah dimiliki oleh wajib pajak. Wajib pajak tetap mempertahankan hak serta kedudukan administratif perpajakannya tanpa ada penurunan status kepatuhan formal dari otoritas.
Selain itu, pelaporan SPT Tahunan yang dilakukan selama jendela waktu relaksasi tersebut juga tidak akan menjadi dasar penolakan atas permohonan terkait yang diajukan oleh wajib pajak kepada Direktorat Jenderal Pajak. Seluruh permohonan layanan perpajakan yang diajukan oleh wajib pajak akan tetap diproses sesuai dengan ketentuan substantif yang berlaku tanpa terhambat oleh pelaporan SPT di bulan April 2026.
Secara keseluruhan, pembaruan administrasi perpajakan melalui sistem Coretax di coretaxdjp.pajak.go.id, kehadiran fitur prepopulated data, serta payung hukum relaksasi dalam KEP-55/PJ/2026 dan PENG-28/PJ.09/2026 memberikan kemudahan dan kepastian bagi wajib pajak orang pribadi. Dengan memanfaatkan masa relaksasi hingga 30 April 2026 secara optimal, memastikan kesiapan akun dan kode otorisasi atau sertifikat elektronik, serta melakukan verifikasi harta, utang, dan penghasilan lain secara cermat, wajib pajak dapat menuntaskan pelaporan SPT Tahunan OP Tahun Pajak 2025 secara tertib dan lancar.





