Perkembangan industri teknologi finansial pembiayaan bersama berbasis teknologi informasi atau pinjaman daring (pindar) di Indonesia terus menjadi perhatian utama berbagai pihak, terutama terkait perlindungan konsumen serta kepatuhan terhadap regulasi persaingan usaha. Sejak awal kehadirannya, industri fintech peer-to-peer (P2P) lending mengalami dinamika operasional yang sangat cepat. Pada periode awal pertumbuhan tersebut, ketiadaan ketentuan teknis yang secara ketat mengatur batas tarif suku bunga sempat menimbulkan tantangan serius, terutama terkait tingginya beban biaya pinjaman yang harus ditanggung oleh para peminjam dana di tengah masyarakat.
Dalam perkembangannya, Otoritas Jasa Keuangan (OJK) selaku regulator sektor jasa keuangan mengambil langkah untuk menata industri dengan memberikan arahan pembatasan batas manfaat ekonomi pinjaman. Namun, langkah pembatasan suku bunga yang diterapkan oleh para pelaku usaha fintech lending melalui asosiasi justru berujung pada sengketa hukum persaingan usaha dengan Komisi Pengawas Persaingan Usaha (KPPU). KPPU menilai bahwa penetapan batas suku bunga tersebut mengarah pada dugaan praktik kartel dan menjatuhkan sanksi administratif berupa denda dalam jumlah yang sangat besar kepada puluhan platform fintech lending.
Persoalan ini membuka diskursus mendalam mengenai kedudukan arahan regulator dalam hukum administrasi negara, dinamika penegakan hukum persaingan usaha, serta komitmen industri dalam menjalankan fungsi intermediasi keuangan yang aman dan berkelanjutan bagi masyarakat luas. Di saat yang sama, stabilitas sektor jasa keuangan secara keseluruhan juga terus diuji oleh pergerakan suku bunga acuan moneter dan dinamika ekonomi makro.
Dinamika Pengaturan Suku Bunga dan Kondisi Awal Industri Pinjaman Daring
Pada masa-masa awal kehadiran platform pinjaman daring di Indonesia, operasional industri fintech P2P lending berlangsung di tengah belum adanya aturan batas atas suku bunga yang ditetapkan oleh regulator. Kondisi kekosongan aturan ini memberikan keleluasaan bagi masing-masing penyelenggara platform untuk menentukan struktur biaya dan tingkat suku bunga pinjaman secara mandiri.
Kondisi tersebut disorot oleh ekonom Nailul Huda dari Center of Economic and Law Studies (Celios). Nailul Huda menjelaskan bahwa sebelum adanya penetapan batas maksimal bunga pindar oleh pihak asosiasi, suku bunga pinjaman daring ditetapkan secara independen oleh masing-masing perusahaan penyelenggara pindar. Akibat penetapan tarif yang dilakukan secara mandiri dan tanpa adanya standar batas maksimum, bunga pinjaman daring pada saat itu cenderung berada pada tingkat yang sangat tinggi.
Tingginya suku bunga pinjaman tersebut pada akhirnya memicu keluhan dan keberatan dari masyarakat peminjam dana yang merasa terbebani. Nailul Huda menegaskan bahwa jika ditelusuri ke belakang, keputusan asosiasi dalam merumuskan dan menetapkan batas suku bunga maksimal pada dasarnya didorong oleh adanya kekosongan regulasi teknis dari regulator pada waktu itu. Inisiatif tersebut hadir sebagai respons langsung untuk meredam pembebanan bunga yang terlampau tinggi dan menjawab keluhan publik.
Inisiasi Arahan Lisan OJK 2018 dan Transformasi Pedoman Perilaku AFPI
Guna mengatasi masalah tingginya tarif pembiayaan dan memperkuat perlindungan bagi masyarakat pengguna layanan keuangan digital, Otoritas Jasa Keuangan (OJK) mengambil tindakan pada tahun 2018. OJK memberikan arahan lisan kepada Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) untuk mengatur batas maksimum manfaat ekonomi yang dapat dibebankan oleh platform pinjaman daring kepada peminjam dana.
Arahan lisan dari otoritas pengawas tersebut bertujuan utama untuk memberikan perlindungan konsumen agar terhindar dari praktik pembebanan biaya pinjaman yang berlebihan. Merespons arahan OJK tersebut, AFPI kemudian menindaklanjutinya secara konkret dengan menuangkan ketentuan batas maksimum manfaat ekonomi ke dalam pedoman perilaku dan Kode Etik AFPI. Melalui kode etik ini, seluruh penyelenggara fintech P2P lending yang menjadi anggota asosiasi diwajibkan untuk mematuhi batas atas suku bunga yang telah ditetapkan.
Komitmen dan fakta historis mengenai pemberian instruksi tersebut bukan merupakan klaim sepihak. OJK secara resmi kembali menegaskan fakta mengenai pemberian arahan lisan tahun 2018 kepada AFPI tersebut melalui siaran pers yang diterbitkan kepada publik pada tanggal 20 Mei 2025. Penegasan ini menegaskan bahwa langkah pengaturan batas suku bunga oleh asosiasi bersumber dari arahan regulator sektor jasa keuangan.
Penguatan Kerangka Regulasi Melalui Surat Edaran Otoritas Jasa Keuangan
Seiring dengan pertumbuhan industri dan kebutuhan akan instrumen hukum tertulis yang semakin kuat, kerangka pengaturan mengenai batas manfaat ekonomi pinjaman daring terus disempurnakan oleh OJK. Standar pembatasan suku bunga yang sebelumnya bermula dari arahan lisan dan kode etik asosiasi kemudian diformalkan ke dalam regulasi resmi otoritas.
Kredit Macet Pindar Didominasi Pria Gen Z, Bos OJK Buka Suara
OJK mempertegas aturan mengenai batasan manfaat ekonomi fintech lending tersebut melalui penerbitan Surat Edaran Otoritas Jasa Keuangan Nomor 19/SEOJK.06/2023 (SE OJK No.19/SEOJK.06/2023). Surat edaran ini menjadi dasar hukum yang mengikat bagi seluruh penyelenggara layanan pendanaan bersama berbasis teknologi informasi dalam membatasi total beban biaya pinjaman kepada konsumen.
Tidak berhenti di situ, kerangka regulasi batas maksimum manfaat ekonomi tersebut selanjutnya diperbarui kembali oleh OJK melalui penerbitan SEOJK No.19/SEOJK.06/2025. Penerbitan pembaruan surat edaran ini menunjukkan kesinambungan komitmen OJK dalam menata industri fintech lending secara bertahap, mulai dari arahan lisan tahun 2018, penguatan melalui SE OJK tahun 2023, hingga pembaruan ketentuan melalui SE OJK tahun 2025.
Putusan KPPU Terkait Dugaan Kartel dan Sanksi Denda Ratusan Miliar Rupiah
Kendati langkah pembatasan suku bunga berakar dari arahan pengawasan OJK dan kode etik asosiasi untuk melindungi konsumen, kebijakan tersebut dinilai berbeda dari sudut pandang hukum persaingan usaha. Komisi Pengawas Persaingan Usaha (KPPU) melakukan penyelidikan dan penegakan hukum terhadap penerapan pembatasan suku bunga di industri fintech lending.
KPPU menilai bahwa tindakan pengaturan batas suku bunga secara bersama-sama di dalam industri pinjaman daring mengarah pada praktik kartel suku bunga yang melanggar ketentuan persaingan usaha. KPPU berpendapat bahwa arahan lisan yang disampaikan oleh OJK tidak dapat dijadikan dasar hukum yang sah bagi para pelaku usaha untuk melakukan kesepakatan penetapan batas suku bunga.
Berdasarkan penilaian tersebut, KPPU menjatuhkan sanksi administratif berupa total denda sebesar Rp755 miliar kepada 97 platform fintech peer-to-peer (P2P) lending atau pindar. Putusan denda yang dijatuhkan KPPU kepada 97 pelaku usaha fintech lending ini menjadi salah satu sanksi finansial persaingan usaha terbesar yang pernah dijatuhkan di sektor ekonomi digital nasional.
Aspek Hukum Administrasi Pemerintahan dan Keabsahan Arahan Lisan Regulator
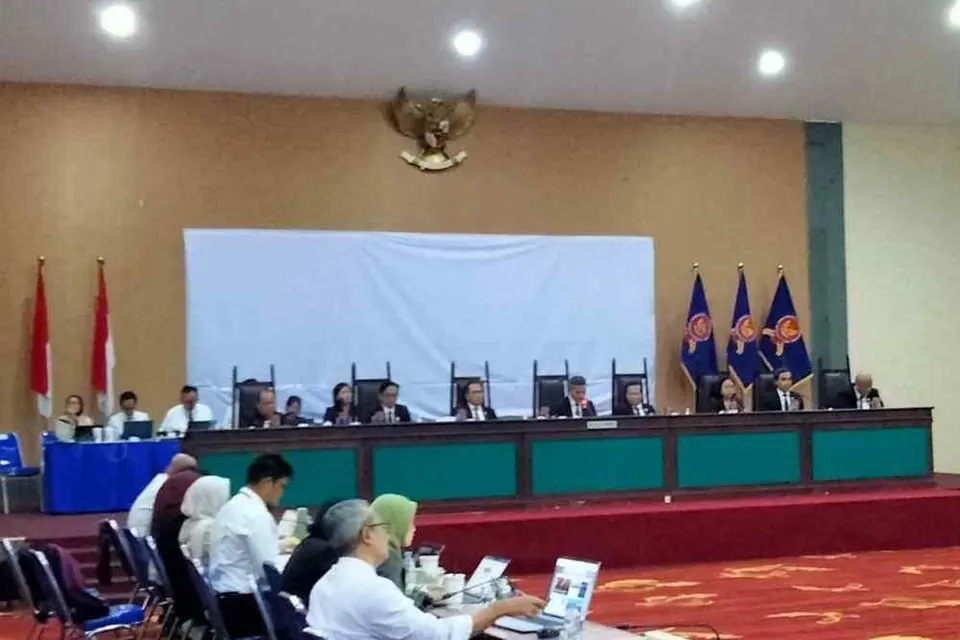
Penjatuhan sanksi oleh KPPU terhadap 97 entitas penyelenggara pindar memicu perdebatan yuridis yang berlanjut ke ranah peradilan dalam proses banding di Pengadilan Niaga Jakarta Pusat. Salah satu fokus perdebatan hukum adalah kedudukan dan kekuatan hukum arahan lisan yang dikeluarkan oleh badan atau pejabat pemerintahan seperti OJK.
Pakar hukum dari Universitas Padjadjaran, Adrian Rompis, memberikan pandangan hukumnya dalam sidang banding perkara persaingan usaha tersebut di Pengadilan Niaga Jakarta Pusat. Adrian Rompis menerangkan bahwa berdasarkan Undang-Undang Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan, hukum administrasi pemerintahan memiliki karakter yang sangat fleksibel atau cair.
Menurut Adrian Rompis, dalam kerangka UU No. 30 Tahun 2014, instrumen perintah lisan dari pejabat atau badan administrasi pemerintahan diperbolehkan secara hukum. Tindakan pejabat atau badan pemerintahan hanya menjadi tidak sah atau tidak boleh apabila kemudian digugat dan dibatalkan melalui mekanisme peradilan di Pengadilan Tata Usaha Negara (PTUN).
Lebih lanjut, Adrian Rompis menjelaskan konsep kewenangan dalam hukum administrasi, di mana suatu tindakan badan atau pejabat pemerintahan dapat dinilai sebagai tindakan ultra vires apabila pejabat atau institusi tersebut bertindak tanpa memiliki kewenangan yang sah. Namun, apabila tindakan tersebut dikeluarkan dalam batas kewenangan yang dimiliki oleh regulator sektor jasa keuangan, perintah lisan tersebut sah secara administratif pemerintahan.
OJK Batal Batasi Warga RI Pinjam Duit Maksimal 3 Pindar, Ini Alasannya
Tanggapan Asosiasi Fintech dan Langkah Pengajuan Banding di Pengadilan Niaga
Menghadapi putusan denda dari KPPU senilai Rp755 miliar, pihak industri fintech lending melalui Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) memberikan tanggapan resmi dan menyatakan keberatan atas tuduhan kartel suku bunga tersebut.
Ketua Umum AFPI, Entjik S. Djafar, menegaskan secara terbuka bahwa tidak pernah terbukti adanya kesepakatan bersama terkait penetapan batas maksimum manfaat ekonomi atau suku bunga di antara para pelaku industri. AFPI menyatakan bahwa penerapan batas suku bunga dalam pedoman perilaku asosiasi merupakan wujud kepatuhan terhadap arahan regulator guna melindungi masyarakat, bukan kesepakatan bisnis terlarang untuk membatasi persaingan.
Atas dasar pertimbangan tersebut, pihak industri mengambil langkah pembelaan hukum formal. Mayoritas anggota asosiasi fintech lending yang dijatuhi sanksi oleh KPPU memutuskan untuk mengajukan permohonan banding atas putusan tersebut ke Pengadilan Niaga Jakarta Pusat.
Melalui pengajuan banding ini, para pelaku usaha berharap majelis hakim dapat meninjau kembali putusan KPPU dengan mempertimbangkan riwayat regulasi, fungsi pengawasan OJK, serta fakta bahwa pembatasan suku bunga dilakukan demi kepentingan perlindungan konsumen dan stabilitas industri pembiayaan digital.
Pengaruh Kebijakan Suku Bunga Acuan Bank Indonesia dan Koordinasi KSSK
Di luar dinamika persaingan usaha dan regulasi batas bunga fintech lending, lanskap sektor keuangan nasional juga dipengaruhi oleh kebijakan moneter. Bank Indonesia (BI) mengambil kebijakan dengan menaikkan suku bunga acuan BI Rate sebesar 25 basis poin menjadi 5,50%. Seiring dengan keputusan tersebut, suku bunga Deposit Facility ditetapkan menjadi 4,50%, dan suku bunga Lending Facility naik menjadi 6,25%.
Kenaikan suku bunga acuan moneter tersebut menjadi perhatian Otoritas Jasa Keuangan (OJK) dalam memantau dampaknya terhadap industri keuangan, khususnya perbankan. Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mengungkapkan bahwa OJK mencermati penyesuaian suku bunga acuan tersebut dan terus melakukan asesmen berkelanjutan mengenai dampaknya terhadap konteks perbankan nasional.
Friderica Widyasari Dewi menyatakan bahwa sampai saat ini kondisi sektor jasa keuangan Indonesia masih tetap terjaga dan berdaya tahan. Namun demikian, otoritas tidak lengah dan terus mencermati berbagai perkembangan yang ada, terutama dalam menghadapi dinamika tekanan nilai tukar rupiah dan ketidakpastian global.
Dalam menjaga ketahanan sistem keuangan secara menyeluruh, OJK terus memperkuat kerja sama erat dengan lembaga-lembaga terkait di dalam kerangka Komite Stabilitas Sistem Keuangan (KSSK). Sinergi di dalam KSSK melibatkan kerja sama erat antara Bank Indonesia, Kementerian Keuangan, OJK, dan Lembaga Penjamin Simpanan (LPS) untuk bersama-sama memantau situasi terkini dan menjaga stabilitas sistem keuangan nasional.





