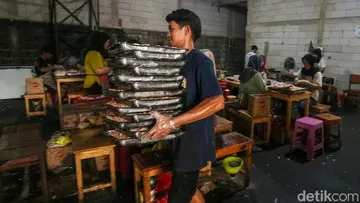
Akses pembiayaan bagi sektor Usaha Mikro, Kecil, dan Menengah (UMKM) masih menghadapi kendala besar di Indonesia. Otoritas Jasa Keuangan (OJK) mengungkapkan bahwa salah satu hambatan utama yang dihadapi oleh para pelaku usaha kecil adalah masalah administratif, khususnya ketiadaan laporan keuangan. Berdasarkan data dari OJK, tercatat hanya 3,51% dari total unit usaha UMKM di Indonesia yang memiliki laporan keuangan formal. Ketiadaan dokumen penting ini membuat sebagian besar pelaku usaha kesulitan saat mengajukan permohonan kredit atau pembiayaan kepada lembaga keuangan formal.
Padahal, laporan keuangan memegang peranan yang sangat penting dalam proses pengajuan modal. Laporan keuangan ini berfungsi sebagai salah satu faktor utama yang menjadi penilaian perbankan untuk menentukan apakah suatu UMKM layak mendapatkan kredit usaha atau tidak. Tanpa adanya laporan keuangan yang jelas, pihak perbankan kesulitan untuk menganalisis risiko dan kemampuan bayar dari calon debitur. Dampak nyata dari kendala ini terlihat dalam berbagai forum temu bisnis (business matchmaking) yang diadakan untuk mempertemukan pelaku usaha dengan lembaga keuangan.
Dalam forum temu bisnis tersebut, termasuk yang dibahas dalam UMKM Finance Summit pada 11 Agustus 2026, tingkat kelulusan UMKM untuk mendapatkan pembiayaan tergolong masih sangat rendah. Biasanya, jumlah pelaku usaha yang masuk dalam kriteria untuk bisa dibiayai dalam setiap forum temu bisnis tidak lebih dari 30%. Rendahnya persentase ini menunjukkan adanya kesenjangan yang besar antara kebutuhan modal pelaku usaha dengan standar kelayakan yang ditetapkan oleh lembaga jasa keuangan, yang sebagian besar disebabkan oleh ketiadaan pembukuan keuangan yang teratur.
Nasabah PNM Mekaar Sulap Sampah Pasar Jadi Kerajinan Beromzet Jutaan
Meskipun menghadapi kendala administratif, potensi dan realisasi pembiayaan untuk sektor ini sebenarnya terus menunjukkan angka yang signifikan. Secara akumulatif, total pembiayaan UMKM lintas sektor jasa keuangan di Indonesia berhasil mencapai angka Rp 1.948,72 triliun per Juni 2026. Jumlah pembiayaan lintas sektor tersebut mencatatkan pertumbuhan sebesar 2,16% secara tahunan (year-on-year/yoy). Angka ini mencerminkan bahwa meskipun ada kendala administratif pada mayoritas pelaku usaha, penyaluran dana ke sektor UMKM secara keseluruhan tetap berjalan dan tumbuh positif.
Jika ditinjau khusus dari sektor perbankan, total kredit yang disalurkan untuk UMKM mencapai Rp 1.519,35 triliun. Jumlah kredit perbankan ini setara dengan 16,73% dari total keseluruhan kredit perbankan yang disalurkan secara nasional. Dari sisi pertumbuhan, penyaluran kredit perbankan untuk UMKM ini tumbuh sebesar 1,05% secara tahunan (yoy). Namun, pertumbuhan ini juga dibarengi dengan tantangan risiko kredit, di mana rasio kredit bermasalah atau non-performing loan (NPL) untuk segmen kredit perbankan UMKM tercatat berada di level 4,54%.
Calon Emiten IPO Pasar Modal Lesu, Ini Penjelasan OJK
Menyikapi berbagai tantangan ini, Otoritas Jasa Keuangan (OJK) tidak tinggal diam. OJK, melalui Dewan Komisioner Friderica Widyasari Dewi, terus berupaya mendorong kemudahan akses keuangan bagi para pelaku usaha kecil. Salah satu langkah konkret yang telah ditempuh adalah dengan mengimplementasikan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2023. Peraturan ini dirancang khusus untuk menyederhanakan proses pembiayaan kepada UMKM, sehingga diharapkan dapat memangkas jalur birokrasi yang rumit dan mempermudah pelaku usaha dalam memperoleh modal kerja.
Selain penyederhanaan regulasi melalui POJK, OJK juga aktif berkolaborasi di tingkat daerah. Melalui Tim Percepatan Akses Keuangan Daerah (TPAKD), berbagai program edukasi dan fasilitasi terus dijalankan untuk membantu UMKM meningkatkan kapasitas mereka, termasuk dalam hal penyusunan laporan keuangan dasar. Dengan adanya sinergi antara regulasi yang fleksibel dan pendampingan di lapangan, diharapkan persentase UMKM yang memiliki laporan keuangan dapat terus meningkat, sehingga porsi pembiayaan yang disalurkan oleh sektor jasa keuangan maupun perbankan dapat tumbuh lebih optimal dan aman di masa mendatang.





