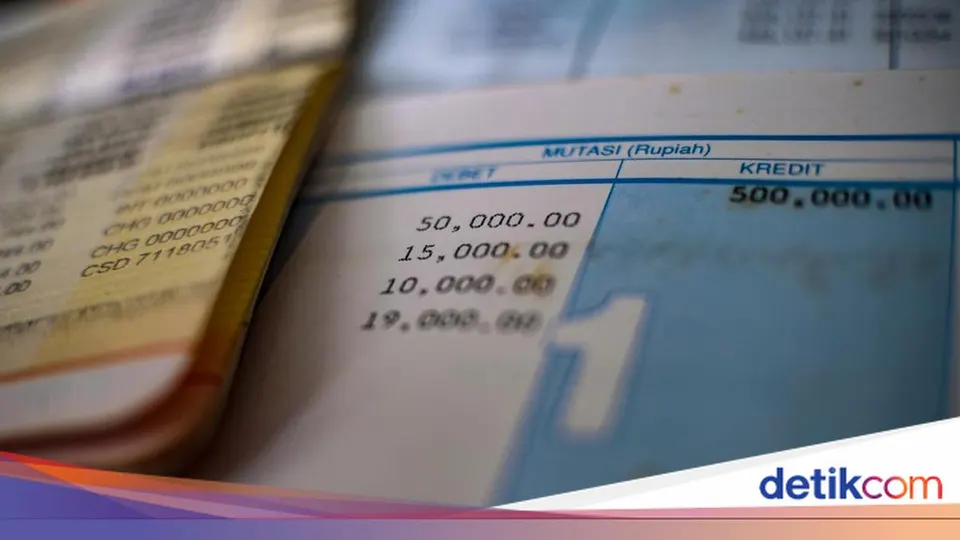
Peraturan Otoritas Jasa Keuangan (POJK) Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum menetapkan standardisasi menyeluruh mengenai pengelolaan dan status keaktifan rekening nasabah di seluruh perbankan komersial Indonesia. Bagi para pekerja lepas atau freelancer yang rutin menerima pembayaran valuta asing dari platform internasional seperti Upwork, pemahaman terhadap tata kelola rekening bank domestik menjadi aspek krusial. Kelancaran proses pencairan dana dari platform global menuju sistem perbankan nasional sangat ditentukan oleh status rekening bank lokal yang digunakan sebagai rekening penampung.
Dalam lanskap transaksi keuangan digital lintas batas, keberadaan rekening bank umum di tanah air berfungsi sebagai titik akhir dari alur perpindahan dana. Ketika seorang pekerja lepas menarik saldo kompensasi kerja dari platform luar negeri, dana tersebut dialirkan menuju rekening simpanan di bank umum Indonesia, baik dalam bentuk rekening tabungan maupun rekening giro. Jika rekening yang didaftarkan mengalami pembatasan akibat status tidak aktif atau dorman menurut ketentuan POJK Nomor 24 Tahun 2025, transfer dana dapat mengalami penolakan otomatis dari sistem operasional perbankan.
Landasan Pokok POJK Nomor 24 Tahun 2025 tentang Pengelolaan Rekening Bank Umum
Otoritas Jasa Keuangan (OJK) secara resmi menerbitkan POJK Nomor 24 Tahun 2025 guna memberikan kepastian hukum, transparansi tata kelola, dan standarisasi manajemen rekening simpanan pada bank umum. Regulasi ini mencakup ruang lingkup yang berfokus pada rekening tabungan dan rekening giro yang dimiliki oleh nasabah perorangan maupun korporasi di seluruh jaringan perbankan komersial Indonesia. Melalui peraturan ini, perbankan diwajibkan menyusun mekanisme pencatatan, pemantauan, serta pelaporan status rekening secara lebih sistematis dan terukur.
Salah satu kewajiban utama yang diatur dalam regulasi ini adalah keharusan bagi pihak bank untuk menampilkan status rekening secara transparan kepada nasabah. Status keaktifan rekening wajib dapat diakses dan dilihat oleh nasabah melalui kanal komunikasi fisik maupun kanal digital perbankan. Keberadaan informasi status yang tertera secara jelas di kantor cabang fisik maupun dalam aplikasi digital bank mempermudah pemilik rekening untuk memantau apakah instrumen simpanan mereka masih berada dalam kategori yang dapat menerima transaksi normal.
Selain kewajiban transparansi informasi, bank umum juga diwajibkan untuk menyediakan kemudahan akses bagi nasabah dalam melakukan pengaktifan kembali maupun penutupan rekening. Layanan reaktivasi dan penutupan rekening ini harus disediakan secara memadai melalui jaringan kantor cabang fisik maupun jaringan kanal digital bank. Ketentuan ini bertujuan agar nasabah, termasuk para pekerja lepas yang mengelola rekening penerimaan pembayaran dari luar negeri, tidak menghadapi hambatan administratif yang berbelit-belit saat ingin memulihkan status rekening mereka.
Tiga Klasifikasi Status Rekening Tabungan dan Giro Berdasarkan Durasi Aktivitas
POJK Nomor 24 Tahun 2025 mengklasifikasikan status rekening giro dan tabungan di bank umum ke dalam tiga kategori utama yang didasarkan pada ada tidaknya aktivitas transaksi. Penetapan klasifikasi ini menjadi tolok ukur fundamental bagi operasional sistem perbankan dalam memproses transaksi nasabah.
Rekening Aktif
Kategori pertama adalah rekening aktif, yaitu rekening tabungan atau giro yang memiliki catatan aktivitas transaksi secara berkala. Aktivitas yang diakui sebagai indikator keaktifan mencakup tiga jenis tindakan utama, yaitu aktivitas pemasukan dana, aktivitas penarikan dana, serta aktivitas pengecekan saldo yang dilakukan oleh nasabah. Selama salah satu dari ketiga aktivitas tersebut tercatat dalam rentang waktu yang ditentukan, rekening dikategorikan aktif dan dapat memproses segala bentuk transaksi masuk maupun keluar tanpa pembatasan sistemik.
Rekening Tidak Aktif
Kategori kedua adalah rekening tidak aktif, yaitu rekening simpanan yang tidak mencatatkan aktivitas pemasukan, penarikan, maupun pengecekan saldo selama lebih dari 360 hari berturut-turut. Rekening yang masuk ke dalam kategori ini mulai dipantau secara ketat oleh sistem perbankan. Ketidakhadiran aktivitas selama lebih dari 360 hari menjadi penanda awal bagi bank untuk mengelola rekening tersebut guna memitigasi risiko tata kelola dan keamanan perbankan.
Rekening Dorman
Kategori ketiga adalah rekening dorman, yaitu rekening bank yang tidak memiliki aktivitas transaksi pemasukan, penarikan, ataupun pengecekan saldo selama lebih dari 1.800 hari atau melampaui kurun waktu lima tahun. Status dorman merupakan klasifikasi rekening menganggur jangka panjang yang memicu diberlakukannya pembatasan operasional secara menyeluruh oleh pihak bank demi menjaga ketertiban administrasi dan keamanan dana nasabah.
Walkot Makassar Minta Driver Ojol Dikecualikan dari Aturan Ganjil-Genap BBM
Ketentuan Operasional dan Dampak Status Rekening Dorman bagi Nasabah
Bagi rekening yang telah masuk ke dalam kategori dorman karena tidak aktif selama lebih dari 1.800 hari atau lima tahun, POJK Nomor 24 Tahun 2025 memberikan serangkaian kewenangan operasional khusus kepada pihak bank umum. Bank diberikan kewenangan untuk menonaktifkan fitur penarikan dan fitur pemasukan pada rekening dorman tersebut. Langkah penonaktifan ini diambil sebagai bentuk perlindungan untuk mencegah rekening menganggur disalahgunakan oleh pihak yang tidak berhak.
Penonaktifan fitur pemasukan pada rekening dorman memiliki konsekuensi langsung terhadap transaksi keuangan yang masuk, termasuk penarikan dana dari platform kerja internasional seperti Upwork. Apabila seorang nasabah mencairkan dana kompensasi proyek dan mengarahkannya ke rekening yang berstatus dorman, dana kiriman tersebut tidak akan dapat dikreditkan ke saldo rekening. Sistem bank penerima akan secara otomatis menolak instruksi pemasukan dana karena seluruh fitur transaksi masuk pada rekening dorman telah dinonaktifkan.
Di sisi lain, regulasi OJK tetap mengatur hak-hak finansial terkait dana yang tersimpan di dalam rekening dorman. Pihak bank umum tetap diizinkan untuk memberikan bunga atau imbal hasil atas saldo dana yang mengendap pada rekening dorman sesuai dengan ketentuan produk simpanan yang berlaku. Namun, pada saat yang sama, bank juga diperbolehkan untuk tetap mengenakan biaya administrasi atas dana yang berada di rekening dorman tersebut. Oleh karena itu, nasabah yang membiarkan rekeningnya menganggur tetap dapat mengalami pemotongan biaya administrasi berkala meskipun rekening tidak lagi dapat digunakan untuk menerima transfer dana baru.
Skema Penyampaian Notifikasi dan Permintaan Pengaktifan Berdasarkan Nominal Saldo
Untuk melindungi kepentingan nasabah dan memastikan adanya komunikasi yang berkesinambungan, POJK Nomor 24 Tahun 2025 mewajibkan bank umum menyampaikan informasi serta permintaan pengaktifan kembali rekening secara berkala. Frekuensi penyampaian pemberitahuan resmi ini diatur secara berjenjang berdasarkan besaran nominal saldo yang tercatat pada rekening tabungan atau giro nasabah.
Pengelompokan interval waktu penyampaian notifikasi rekening tersebut diatur dalam tiga tingkatan saldo:
- Rekening dengan nilai saldo paling banyak Rp 100 juta: Pihak bank wajib menyampaikan informasi dan permintaan pengaktifan kembali minimal satu kali dalam kurun waktu lima tahun.
- Rekening dengan nilai saldo di atas Rp 100 juta hingga Rp 1 miliar: Pihak bank wajib menyampaikan pemberitahuan dan permintaan pengaktifan kembali minimal satu kali dalam kurun waktu tiga tahun.
- Rekening dengan nilai saldo di atas Rp 1 miliar: Pihak bank wajib menyampaikan pemberitahuan dan permintaan pengaktifan kembali secara intensif, yaitu minimal satu kali dalam kurun waktu satu tahun.
Mekanisme penyampaian informasi berjenjang ini menjadi instrumen penting bagi nasabah yang memiliki saldo simpanan di bank umum. Dengan adanya notifikasi berkala yang dikirimkan bank melalui kanal komunikasi resmi, pemilik rekening mendapatkan pengingat terstruktur untuk segera melakukan interaksi atau transaksi pada rekening mereka sebelum masa tenggang waktu terlampaui dan status rekening beralih menjadi tidak aktif atau dorman.
Prosedur Reaktivasi Rekening Melalui Customer Due Diligence (CDD)
Ketika sebuah rekening simpanan telah ditetapkan berstatus dorman oleh bank, rekening tersebut tidak dapat digunakan kembali secara instan tanpa melalui prosedur formal. Nasabah yang ingin memulihkan fungsi transaksi rekening wajib mengajukan permohonan pengaktifan kembali kepada pihak bank pengelola, baik melalui jaringan kantor fisik cabang terdekat maupun saluran digital yang telah disediakan.
Berdasarkan POJK Nomor 24 Tahun 2025, bank umum diwajibkan untuk menjalankan prosedur Customer Due Diligence (CDD) terlebih dahulu sebelum menyetujui dan mengaktifkan kembali rekening dorman milik nasabah. Pelaksanaan prosedur CDD ini harus dilakukan sesuai dengan ketentuan peraturan perundang-undangan yang berlaku di sektor jasa keuangan. Prosedur ini mencakup proses identifikasi, verifikasi data identitas nasabah, serta penilaian profil nasabah guna memastikan bahwa pihak yang mengajukan reaktivasi adalah pemilik rekening yang sah.
Helikopter Dauphin Dikerahkan Cari 5 Jurnalis Hilang di Selat Sunda
Penerapan CDD sebelum pembukaan kembali rekening dorman bertujuan untuk memastikan integritas data perbankan nasional dan mencegah potensi penyalahgunaan identitas. Setelah seluruh tahapan CDD dipenuhi dan diverifikasi oleh pihak bank, status rekening akan dipulihkan menjadi aktif, sehingga fitur pemasukan dan penarikan dana dapat kembali beroperasi secara normal untuk mendukung berbagai kebutuhan transaksi, termasuk penerimaan remitansi dan transfer dana internasional.
Kewajiban Pelaporan Transaksi Mencurigakan dan Koordinasi dengan PPATK
Selain mengatur status keaktifan rekening nasabah secara internal, POJK Nomor 24 Tahun 2025 juga memperkuat pilar kepatuhan perbankan dalam mendeteksi potensi penyimpangan finansial. Bank umum memiliki kewajiban untuk senantiasa mengawasi aktivitas transaksi yang berlangsung di seluruh jaringan rekening giro dan tabungan yang mereka kelola.
Apabila dalam proses operasional perbankan ditemukan adanya transaksi fraud yang terindikasi sebagai tindak pidana pencucian uang, pihak bank diwajibkan untuk segera membuat dan menyampaikan laporan kepada Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK). Kewajiban pelaporan ini menegaskan bahwa setiap lalu lintas dana, termasuk transaksi yang berasal dari aktivitas internasional, harus senantiasa bersih dari unsur tindak pidana pencucian uang serta mematuhi seluruh perundang-undangan yang berlaku di Indonesia.
Pengawasan terpadu antara bank umum dan PPATK memastikan bahwa sistem keuangan nasional terlindungi dari aktivitas keuangan ilegal. Oleh karena itu, pekerja lepas yang bertransaksi secara sah melalui platform kerja global perlu memastikan seluruh data administrasi rekening bank lokal mereka selalu terbarui agar transaksi yang masuk dapat diverifikasi dengan jelas dan terhindar dari indikasi transaksi mencurigakan yang dapat memicu pelaporan dan pemblokiran administratif.
Tingkatan Sanksi Administratif bagi Bank yang Tidak Mematuhi POJK Nomor 24 Tahun 2025
Untuk menjamin efektivitas penerapan aturan tata kelola rekening ini, OJK menetapkan kerangka penegakan kepatuhan yang ketat terhadap bank umum. Bank yang tidak mematuhi atau lalai menjalankan ketentuan-ketentuan yang tertuang dalam POJK Nomor 24 Tahun 2025 akan dikenai sanksi administratif secara bertahap.
Tahap awal penindakan terhadap bank yang melanggar aturan adalah pengenaan sanksi administratif berupa teguran tertulis dari OJK. Teguran tertulis ini berfungsi sebagai peringatan resmi agar bank segera memperbaiki kelemahan tata kelola pengelolaan rekening serta memenuhi standar operasional yang telah digariskan dalam regulasi.
Apabila sanksi teguran tertulis tersebut tidak diindahkan atau diabaikan oleh bank yang bersangkutan, Otoritas Jasa Keuangan berwenang menjatuhkan sanksi administratif lanjutan yang terdiri dari lima bentuk hukuman operasional:
- Larangan menerbitkan produk baru bagi kegiatan operasional perbankan.
- Pembekuan kegiatan usaha tertentu yang sedang dijalankan oleh bank.
- Larangan melakukan ekspansi kegiatan usaha ke wilayah atau sektor baru.
- Larangan melakukan kegiatan usaha baru di luar portofolio yang telah berjalan.
- Penurunan penilaian faktor tata kelola dalam mekanisme penilaian tingkat kesehatan bank.
Kerangka sanksi yang berjenjang dan tegas ini memastikan bahwa seluruh bank umum di Indonesia menjalankan kewajiban mereka secara konsisten. Kepatuhan perbankan dalam mematuhi POJK Nomor 24 Tahun 2025 memberikan kepastian bagi masyarakat luas, termasuk pekerja lepas internasional yang mengandalkan rekening bank lokal untuk menerima hasil kerja keras mereka secara aman, tertib, dan transparan sesuai aturan perbankan nasional.





